









































Život je plný překvapení. Některá jsou malá, jiná dokážou obrátit vzhůru nohama všechno, na čem jste pracovali. Hlavním cílem hospodaření s penězi je utrácet méně, než vyděláte, abyste mohli spořit. Stačí to ale? Nouzový fond vám pomůže oddělit peníze, na které se nesahá, od úspor, které můžete investovat nebo použít na krátkodobé a dlouhodobé cíle, jako je vzdělání, cestování, důchod nebo bydlení.
Nouzový fond jsou peníze, které si odkládáte na účet jen pro nečekané výdaje.
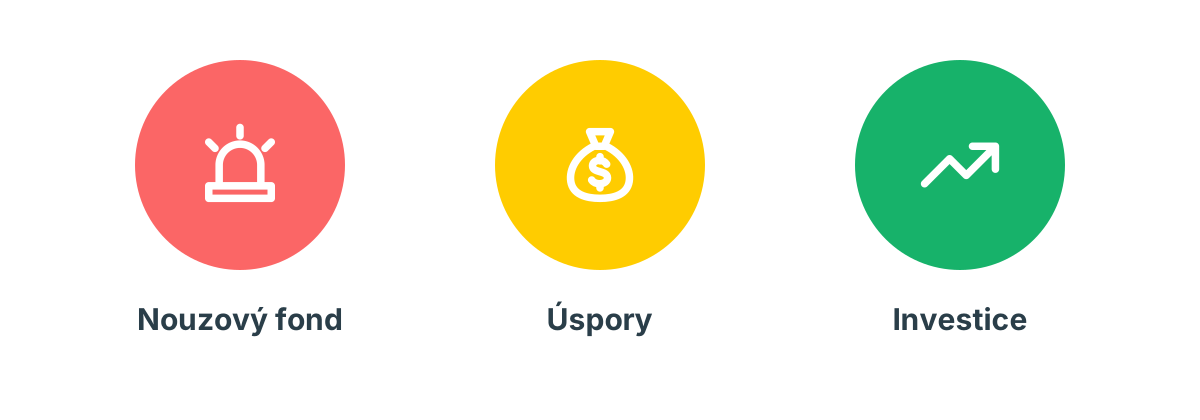
Rozdělte si úspory do těchto tří skupin.
Šetřete peníze a trénujte sebeovládání
Co je pro vás nouzová situace? Rozbité auto, které potřebujete do práce? Rozbitá televize? Operace, kterou nejde odložit? Vytopený dům? Možná vám mozek křičí „nouze!“, když vidíte dovolenou se slevou 70 %. Je to ale opravdu nouze? Při čtení tohoto seznamu jste si tyto situace v hlavě nejspíš už seřadili. Co by tedy měl pokrýt nouzový fond a co by mělo jít z jiných úspor?
1. Ztráta práce
Ztráta práce je stresující a může chvíli trvat, než se znovu postavíte na nohy. Právě tehdy vám nouzový fond pomůže. Dá vám čas rozhodnout se správně o další práci (možná dokonce najdete práci snů) a ochrání vás před tím, abyste si museli narychlo půjčovat.
2. Zdraví
Náklady na zdraví se těžko předvídají a i se zdravým životním stylem se můžete dostat do těžké situace. Léky, zlomená ruka, zubař nebo operace můžete muset zaplatit sami, podle toho, jak funguje zdravotní péče tam, kde žijete. A nejde jen o vás. Myslete i na zdraví nejbližší rodiny, dětí a domácích mazlíčků.
3. Auto
Pokud jezdíte do práce každý den autem, je pro vás nezbytností. To neznamená, že z nouzového fondu zaplatíte nový model nebo drobnou údržbu. Znamená to, že máte připravené peníze pro případ, že se auto úplně porouchá.
4. Nečekané rodinné události
Nemoc nebo úmrtí někoho blízkého mohou přinést nečekané výdaje. Nejvíc zasáhnou, když žijete od výplaty k výplatě. Zjistěte si, kolik by takové situace mohly stát a jak se na ně připravit.
5. Bydlení
Když vám začne zatékat střechou, použijte peníze na opravu. Když vám v zimě přestane fungovat topení, je to také nouzová situace. Pokud vám ale televize připadá zastaralá nebo pračka je časem hlasitější, zaplaťte to z jiných úspor, ne z nouzového fondu.
Udělejte to správně a spěte klidně
Odkládat peníze stranou může působit, jako by vám to bránilo koupit si hned, co chcete. Berte to raději jako fond své svobody. Jakmile nouzový fond vybudujete, nemusíte na něj sahat, dokud nepřijde nouzová situace. A máte za sebou první zkoušku zodpovědné dospělosti. Chrání vás před dluhy a před tím, abyste si museli narychlo půjčovat. Kdykoli to jde, zvolte bezpečnou cestu a spolehněte se na vlastní peníze.
Jak velký by měl být nouzový fond?
Běžně se doporučuje mít aspoň průměrné výdaje na 3 měsíce, ideálně na 6 měsíců.
Jak vybudovat nouzový fond
-
Udělejte si jasný přehled o financích. Sledujte všechny příjmy a výdaje, buď ručně, nebo v aplikaci na rozpočet.
-
Nastavte si rozpočet. Nevíte, kde začít? Provede vás tím náš průvodce Základy rozpočtu.
-
Spočítejte si průměrné měsíční výdaje. Sečtěte výdaje za poslední tři měsíce a výsledek vydělte třemi. Pokud používáte Spendee s připojenou bankou, vaše minulé platby jsou už roztříděné do kategorií, takže to bude rychlé.
-
Začněte fond budovat. Začněte v malém: prvním cílem ať jsou průměrné výdaje na jeden měsíc. Dál sledujte své výdaje a dívejte se, jak vaše úspory každý měsíc rostou. Naše kalkulačka spoření vám ukáže, jak dlouho potrvá, než cíle dosáhnete.