









































Hayat sürprizlerle dolu. Bazıları küçüktür, bazıları ise uğruna çalıştığın her şeyi altüst edebilir. Para yönetiminin ana hedefi kazandığından az harcamaktır, böylece birikim yapabilirsin. Peki bu yeterli mi? Acil durum fonu, “buna dokunma” parasını, yatırıma ayırabileceğin ya da eğitim, seyahat, emeklilik veya ev gibi kısa ve uzun vadeli hedefler için kullanabileceğin birikimlerden ayırmana yardım eder.
Acil durum fonu, yalnızca beklenmedik giderler için bir hesapta kenara ayırdığın paradır.
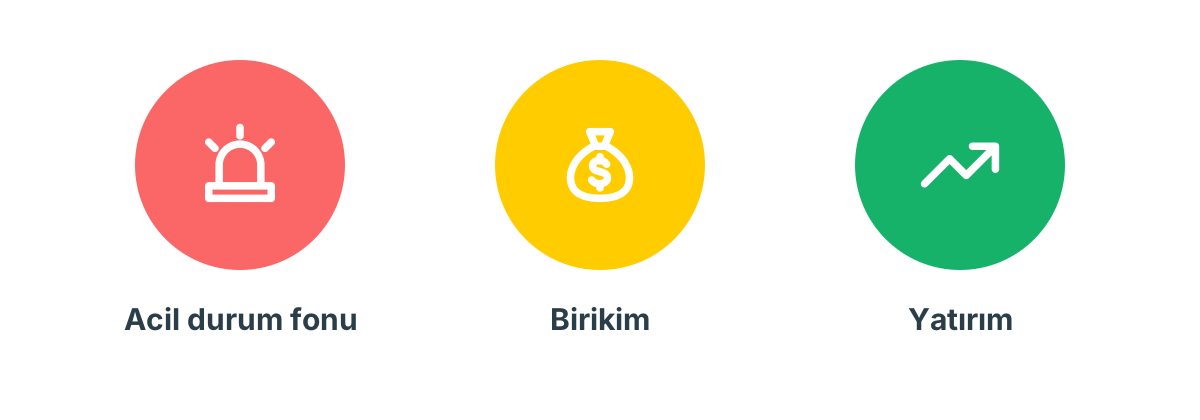
Birikimlerini bu üç kategoriye ayır.
Para biriktir ve özdenetimini çalıştır
Senin için ne acil durum sayılır? İşe gitmek için ihtiyaç duyduğun arabanın bozulması mı? Bozuk bir televizyon mu? Erteleyemeyeceğin bir ameliyat mı? Su basmış bir ev mi? Belki de %70 indirimli bir tatil gördüğünde beynin “acil durum” diye bağırıyordur. Ama gerçekten öyle mi? Bu listeyi okurken muhtemelen bu durumları kafanda çoktan sıraladın. Peki acil durum fonun neyi karşılamalı, ne diğer birikimlerden çıkmalı?
1. İş kaybı
İşini kaybetmek streslidir ve yeniden ayağa kalkman biraz zaman alabilir. Acil durum fonu tam da bu anda işe yarar. Bir sonraki işin hakkında doğru kararı vermen için sana zaman kazandırır (belki hayalindeki işi bile bulursun) ve aceleyle borç almanı önler.
2. Sağlık
Sağlık masraflarını öngörmek zordur ve sağlıklı bir yaşam tarzın olsa bile zor bir duruma düşebilirsin. Yaşadığın yerde sağlık sisteminin nasıl işlediğine bağlı olarak ilaçlar, kırık bir kol, diş tedavisi ya da ameliyat için ödeme yapman gerekebilir. Üstelik mesele sadece sen değilsin. En yakın ailenin, çocuklarının ve evcil hayvanlarının sağlığını da düşün.
3. Araba
İşe her gün arabayla gidiyorsan araban bir zorunluluktur. Bu, acil durum fonunun yeni bir modelin ya da küçük bakımların parasını ödeyeceği anlamına gelmez. Araba tamamen bozulursa hazır paran olacağı anlamına gelir.
4. Beklenmedik aile meseleleri
Yakın birinin hastalığı ya da ölümü beklenmedik masraflar getirebilir. Bunlar, maaştan maaşa yaşıyorsan en ağır darbeyi vurur. Bu tür durumların neye mal olabileceğini ve nasıl hazırlanabileceğini öğren.
5. Konut
Çatın akmaya başlarsa parayı onu tamir ettirmek için kullan. Kışın kaloriferin bozulursa bu da bir acil durumdur. Ama televizyonun sana eskimiş geliyorsa ya da çamaşır makinen zamanla daha çok ses çıkarıyorsa, bunu acil durum fonundan değil, diğer birikimlerinden karşıla.
Doğrusunu yap, rahat uyu
Kenara para koymak, şu anda istediğin şeyi almaktan seni alıkoyuyormuş gibi gelebilir. Onu özgürlük fonun olarak düşün. Acil durum fonun bir kez oluştuğunda, bir acil durum gelene kadar ona dokunmak zorunda kalmazsın ve sorumlu yetişkinliğin ilk sınavını geçmiş olursun. Seni borçtan ve aceleyle borçlanmaktan uzak tutar. Yapabildiğin her seferde güvenli yolu seç ve kendi parana güven.
Acil durum fonun ne kadar büyük olmalı?
Yaygın bir öneri, en az 3 aylık, ideal olarak da 6 aylık ortalama gider kadar olmasıdır.
Acil durum fonunu nasıl oluşturursun
-
Finanslarının net bir dökümünü çıkar. Bütün gelir ve giderlerini elle ya da bir bütçe uygulamasıyla takip et.
-
Bir bütçe kur. Nereden başlayacağından emin değil misin? Bütçe 101 rehberimiz sana adım adım yol gösterir.
-
Ortalama aylık giderini hesapla. Son üç ayın giderlerini topla ve toplamı üçe böl. Spendee’yi bağlı bir bankayla kullanıyorsan geçmiş ödemelerin zaten kategorilere ayrılmıştır, bu da işi hızlandırır.
-
Fonunu oluşturmaya başla. Küçük başla: ilk hedefin bir aylık ortalama gider olsun. Harcamalarını takip etmeye devam et ve birikiminin her ay büyümesini izle. Birikim hesaplayıcımız hedefine ulaşmanın ne kadar süreceğini gösterir.