









































Tatiller, indirimler ve yıl sonu planları banka hesabını biraz hırpalayabilir. Ocak ayı olsun ya da sadece ayın ilk günü, yeni bir başlangıç harcama alışkanlıklarını değiştirmek ve paranı daha akıllıca yönetmek için iyi bir andır. Nereden başlayacağından emin değilsen, işte kişisel finanslarının kontrolünü ele almana yardım edecek 10 adım.
1. Paranı takip et
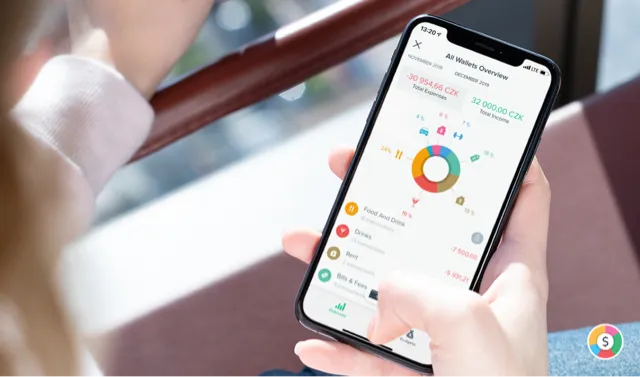
Her ay ne kadar ve neye harcadığını bilmen gerekir. Ancak o zaman biriktirmek ya da yatırım yapmak için ne kadar kaldığını görebilirsin. Giderlerini her gün bir deftere ya da bir bütçe uygulamasına kaydetme alışkanlığı, paranın nereye gittiğine çok daha hâkim olmanı sağlar.
2. İhtiyacın olmayan şeyleri alma
Para biriktirmenin en kolay yolu, ihtiyacın olmayan şeyleri almayı bırakmaktır. Her köşeden kampanyalar fırlarken bu zor olabilir. Ama yapabilirsin! Bir şey almadan önce iki kez düşün ve bir meydan okuma dene: en az bir ay boyunca yeni kıyafet, ev dekorasyonu, kozmetik ya da elektronik almak yok.
3. İşe öğle yemeği götür
Kendi öğle yemeğini pişirip yanında götürerek para biriktir. Akşam yemeğini biraz fazla yap, artanı ertesi gün için paketle. Banka hesabın sana sonra teşekkür edecek.
4. Acil durum fonu oluştur
Henüz bir acil durum fonun yoksa olabildiğince çabuk başla, çünkü her zaman bir şeyler ters gidebilir.
Kişisel finans uzmanları genellikle işini kaybetmek ya da ani bir araba tamiri gibi acil durumlar için 3 ila 6 aylık yaşam giderini biriktirmeyi önerir. Böyle bir güvenceye sahip olmak hayatı çok daha az stresli yapar. Daha fazlasını acil durum fonu rehberimizde okuyabilirsin.
5. Gelirinin en az %10’unu biriktir
Acil durum fonun hazır olduğunda başka şeyler için biriktirmeye başla: yaz tatili, yeni bir araba ya da yeni bir telefon gibi. Gelirinin sabit bir yüzdesini ayır ve bir birikim hesabına aktar. Birçok banka ayrı birikim kumbaraları oluşturmana izin verir, böylece her birinin dolmasını izleyebilirsin. Düzenli birikimin zamanla ne kadar ettiğini görmek için birikim hesaplayıcımızı dene.
6. Parayı otomatik aktar
Birikimi zahmetsiz hale getirmek için otomatikleştir. İnternet bankacılığında, maaş gününün hemen ardından birikim hesabına para aktaran bir düzenli ödeme talimatı ver. Bazı bankalar ve uygulamalar, kartla her ödemende küsuratı yuvarlayıp biriktiren bir özellik de sunar.
7. Kendini geliştir
Kişisel finans hakkında daha fazla şey öğrenmek için asla geç değildir. Podcast’ler başlamak için kolay bir yoldur. İşte uzun süredir yayında olan iki favori:
So Money with Farnoosh Torabi
İş dünyasından isimlerden, yazarlardan ve Farnoosh’un kendisinden para üzerine ilham, ayrıca yayında yanıtlanan dinleyici soruları.
The Ramsey Show
Arayanlar borçtan kurtulmak, para biriktirmek ve daha sakin bir finansal hayat kurmak üzerine dolambaçsız tavsiyeler alır.
8. SMART finansal hedefler koy
SMART hedefler ne istediğini tanımlamana ve oraya gerçekten varabileceğinden emin olmana yardım eder. SMART şu sözcüklerin baş harflerinden oluşur: belirli (specific), ölçülebilir (measurable), ulaşılabilir (achievable), gerçekçi (realistic) ve zamana bağlı (time-bound). “Para biriktirmek istiyorum” gibi belirsiz bir hedef yerine her parçayı tanımla. Örneğin: “Beklenmedik durumlar için bir güvence istiyorum. 12 ay içinde acil durum fonumda 3 aylık giderim olacak. Bunun için eğlenceye ayda en fazla 2.000 ₺, dışarıda yemeğe de en fazla 2.000 ₺ harcayacağım.”
Bütçe, bu tür limitlere uymana yardım eder. Spendee’de tek bir toplam aylık bütçe belirleyip onu kategori bütçelerine bölebilirsin. Böylece eğlence ya da dışarıda yemek limitine yaklaştığında bunu hemen görürsün.
9. En iyi birikim ve vadesiz hesabı bul
Şu anki bankanı neden seçtiğini hâlâ hatırlıyor musun? Başka hiçbir bankanın daha iyi koşullar sunmadığından emin misin? Arada bir kontrol etmeye değer. Ücretleri ve mevduat faiz oranlarını karşılaştır, arkadaşlarına ne kullandıklarını sor ve daha iyi bir teklif bulursan banka değiştir.
10. İkinci bir gelir oluştur
Daha fazla kazanmak istiyorsan gelirine de odaklan. Önce şu anki işinde zam ya da terfi iste, yöneticinle becerilerini geliştirmek hakkında konuş. Sonra bir ek iş, yarı zamanlı bir iş ya da zamanla pasif gelir getirecek yatırımları düşün. Tek bir gelir kaynağına bağlı kalmamak daha güvenlidir. Ek gelir kaynakları yazımızda başlaman için fikirler var.