










































Finanslarını kontrol altında tutmak için bu yöntemleri kullan
Kişisel finanslarını yönetirken bütçe yapmak zahmetli görünebilir. Ama paranı en verimli şekilde yönetmek ve finansal güvence içinde yaşamak istiyorsan, uyacağın kurallara ihtiyacın var. Hayatta araba kullanırken trafik kurallarına uyarız, insanlarla ilişkilerimizde görgü kurallarını izleriz, spor yaparken uyulması gereken kuralları da hepimiz biliriz. Bu gündelik kurallar kaostan kaçınmamızı sağlar, hem bizim hem başkaları için düzen ve güvenlik yaratır.
Para kuralların da gündelik hayattaki kurallardan farklı değil. Parayı yönetirken pratik kurallar uygulamak, harcamalarına sınırlar koymak demektir. Böylece ipin ucunu kaçırmaz, toparlanması zor durumlara düşmezsin. Bu kurallar birikim için de bir rehber olur. Parasızlık yüzünden kaygılanıp bunalmak yerine kendini güvende ve rahat hissedersin.
Finanslarını bütçelemene ve paraca kendini bolluk içinde hissetmene yardım edecek üç standart kuralın genel açıklaması şöyle.
1. 28/36 borç kuralı
Bu kural, borcunun gelirine oranına (DTI) dayanır. Özellikle ABD’de birçok konut kredisi veren kurum, sana kredi verip vermeyeceğine karar verirken bu orana bakar. Başka ülkelerdeki kredi kuruluşları kendi sınırlarını kullanır. Bu yüzden rakamları bir rehber olarak gör ve yaşadığın yerdeki bankaların ne beklediğini kontrol et. Bu kural, yaşam giderlerine fazla harcayıp harcamadığını anlamanın da iyi bir yoludur. Özellikle ev almak, kredini yeniden yapılandırmak ya da evini elinde tutmak istiyorsan işe yarar. Bu kurala uymak konut kredisi alma şansını olumlu etkiler ve harcamalarını kontrol altında tutmana yardım eder.
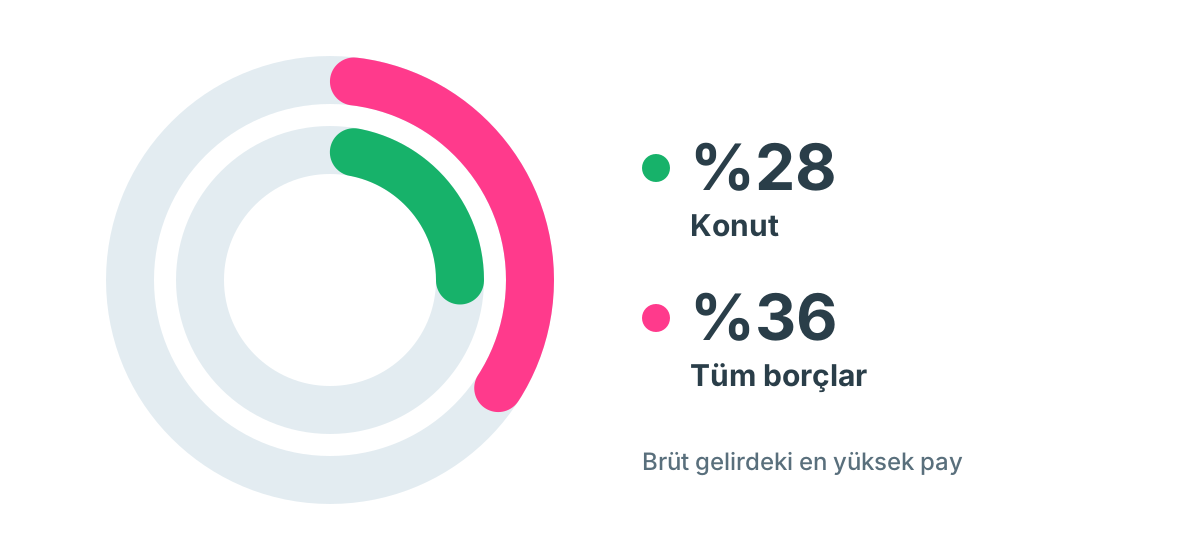
28/36 kuralına göre bir hane, brüt gelirinin en fazla %28’ini toplam konut giderlerine, en fazla %36’sını da tüm borçlarına harcamalıdır.
%28 konut: Bu kısım, İngilizcede PITI olarak bilinen konut giderlerinden oluşur: aylık anapara, faiz, emlak vergisi ve sigorta. Site ya da apartman aidatları da buna dahildir. Aylık kredi taksitini ve diğer aylık ödemelerini tahmin et, sonra bunların brüt gelirinin %28’ine eşit ya da altında olup olmadığına bak. Örneğin brüt aylık gelirin 100.000 ₺ ise bunun %28’i 28.000 ₺ eder. Konuta en fazla bu kadar harcamalısın. Konut kredisi hesaplayıcımız bir kredinin sana her ay kaça mal olacağını kontrol etmene yardım eder.
%36 tüm borçlar: Bu kısım, düzenli aylık borç ödemelerinin tamamını hanenin brüt geliriyle karşılaştırır. PITI’yi, site ya da apartman aidatlarını içerir, ayrıca kredi kartı borçlarını, taşıt kredilerini, öğrenim kredilerini ve ihtiyaç kredilerini de kapsar. Yine brüt aylık gelirin 100.000 ₺ ise %36’sı, yani 36.000 ₺ tüm aylık borç ödemelerin içindir. Bu yüzdenin üzerindeki her tutar, borca fazla para harcadığın anlamına gelir.
2. 20/4/10 taşıt kredisi kuralı
Taşıt kredisine fazla para harcamak yaygındır, hele araba alırken karşına çıkan bütün o ücretler, ek masraflar ve kafa karıştırıcı teklifler düşünülürse. 20/4/10 kuralı, taşıt kredisi alırken harcama sınırlarını netleştirmene yardım eder.
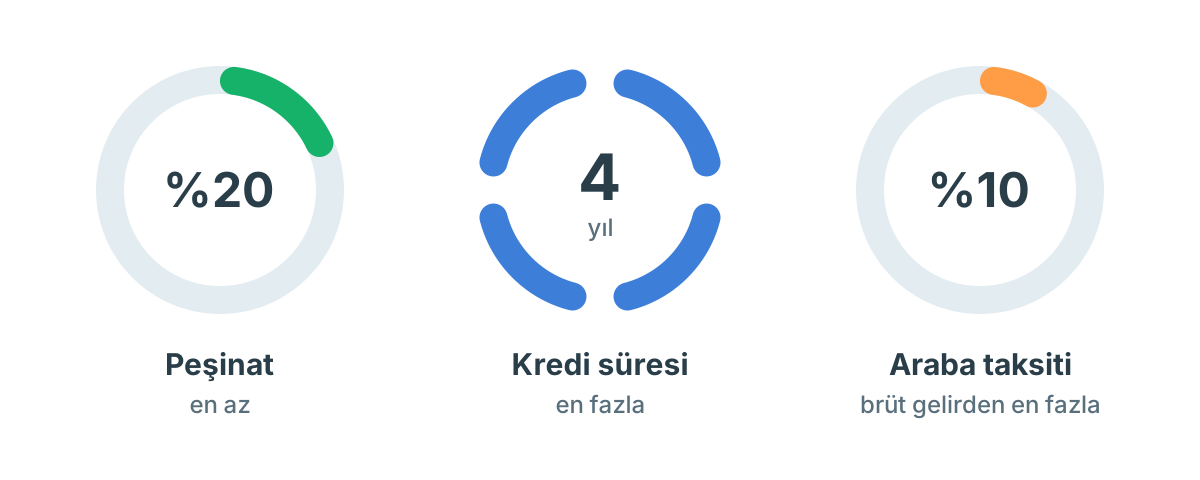
Bu kural, kendini bir arabaya fazla para harcamaktan korumanın basit bir yoludur. Araca %20 peşinat vermek, krediyi dört yılla sınırlamak ve araba taksitlerine brüt gelirinin en fazla %10’unu harcamak anlamına gelir. Bu rakamların her birinin bir nedeni var.
%20 peşinat: Bu çok gibi görünebilir, ama daha yüklü bir peşinat arabanın değerinden fazla borçlanmanı önler. Genellikle arabayı bayiden çıkardığın anda değeri hızla düşebilir. Elindeki şeyin değerinin ona olan borcundan yüksek olması, borçta suyun üstünde kalmanın temel anahtarlarından biridir.
4 yıllık kredi: Krediyi 4 yıl ya da daha kısa tutmak, kredi süresi boyunca ödeyeceğin faizi en aza indirir. Bu, özellikle taşıt kredin için yüksek faiz ödemen gerekiyorsa işe yarar.
%10 kredi taksiti: Taşıt kredisi taksitlerini brüt aylık gelirinin %10’unun altında tutmak, bütçe sınırlarının içinde kalmana yardım eder.
Araba alırken işe yarayan bir başka pratik kural: İkinci el al ve 10 yıl kullan.
3. 50/30/20 harcama ve birikim kuralı
Bu pratik kural, birikiminde yolda kalmanın, borcunu yönetmenin ve kendine biraz serbest kişisel harcama payı bırakmanın basit bir yoludur.
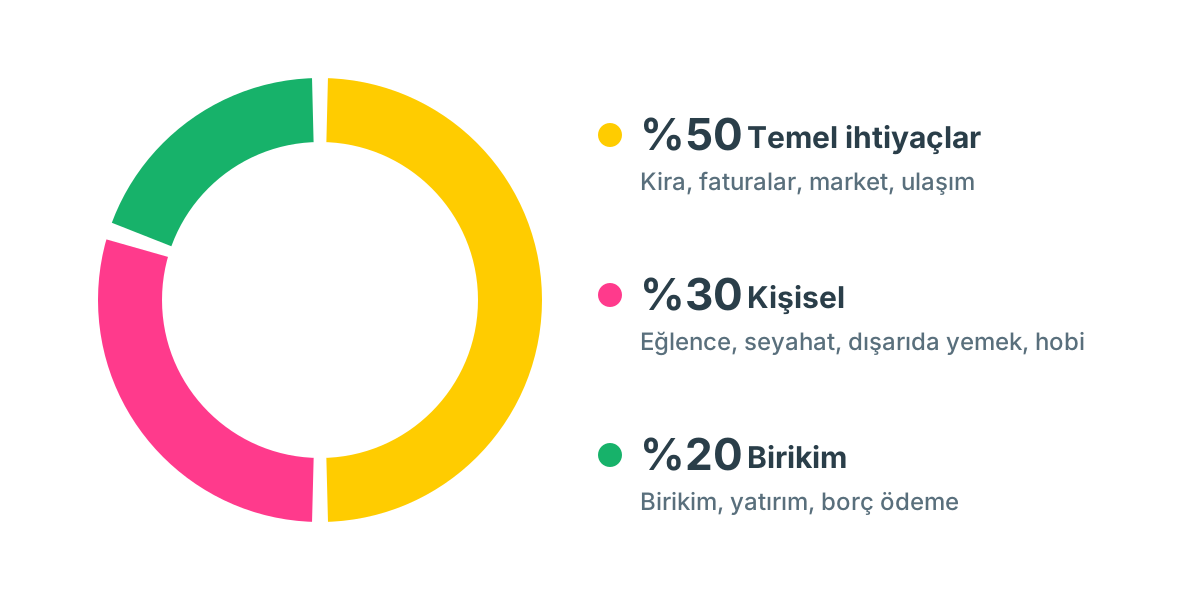
%50 temel ihtiyaçlar: Bu kısım yaşam giderlerin ve temel ihtiyaçların içindir. Kira ya da konut kredisi taksiti, asgari borç ödemeleri, faturalar, market, giyim ve ulaşım buraya girer. Günlük ihtiyaçlarına katkı yapan her masraf bu kategoriye girer. Kural, bu giderleri eline geçen net gelirin %50’sinde ya da altında tutmaktır. Net gelirinin ne kadar olduğundan emin değil misin? Maaş hesaplayıcımız onu brüt maaşından hesaplar.
%20 birikim: Bu kısım bütün finansal hedeflerin içindir. Birikim ve yatırımlardan oluşur, ama borç azaltmayı da içerir. Örneğin borçsuz kalmak için kredi kartlarına ya da öğrenim kredine ek ödeme yapmak gibi. Hedef elbette sıfır borçtur, böylece %20’nin tamamı birikime, yatırıma ve emekliliğe gider. Finansal hedeflerine ulaşmak için bu %20’yi kendini rahat hissettiğin şekilde dengele.
%30 kişisel: Bu kısım kişisel harcama bütçen içindir. Zorunlu olmayan ama yaşam tarzını zenginleştiren şeylere giden paradır. Harcamalarının en esnek bölümüdür ve bazı şeyleri hayatında gerçekten isteyip istemediğine karar vermen için sana biraz hareket alanı bırakır. Eğlence, seyahat, evcil hayvanlar, spor salonu üyelikleri, dışarıda yemek, hobiler ya da diğer yaşam tarzı tercihleri ve zorunlu olmayan şeyler buraya girer. Zorunlu olmayan şeylerinin bakım giderleri de buna dahildir, örneğin yelkenlinin sigortası ya da marina bağlama ücreti. Net gelirinin %30’u üst sınırındır. Bu alanda ne kadar az harcarsan, borç azaltmaya ve kendine bir birikim güvencesi oluşturmaya o kadar çok pay ayırabilirsin.
Bu kural genel bir rehberdir, özellikle bütçe yapmaya yeni başladıysan ve izleyeceğin bir ölçüye ihtiyacın varsa. Harcamalarını ve birikimini bölümlere ayırmak için mükemmel bir başlangıçtır ve seni çabucak yola sokabilir. 50/30/20 bütçe hesaplayıcımızda kendi rakamlarınla dene.
Bütçe yapmak bir düşünce biçimidir. Kendine izleyeceğin sınırlar koyar ve bu çerçevenin içinde kalırsan, harcama ve birikim alışkanlıklarında belirgin bir iyileşme görür, finansal hedeflerine doğru yol alırsın. Bu kurallarla başla, ihtiyacın oldukça ve yapabildikçe onları kendine göre ayarla. Zamanla kendini paranın efendisi olma yolunda bulacaksın!
Bu yazı, kişisel gelişim ve tutkuyla yaşamak üzerine yazan blog yazarı Michelle Birge tarafından yazıldı.