










































Utilisez ces méthodes pour garder vos finances sous contrôle
Tenir un budget peut sembler contraignant quand on gère ses finances personnelles. Mais si vous voulez gérer votre argent le plus efficacement possible et vivre en sécurité financière, vous avez besoin de règles. Dans la vie, nous respectons le code de la route au volant, nous suivons les règles de politesse avec les autres, et nous connaissons tous les règles à respecter quand on fait du sport. Ces règles du quotidien nous évitent le chaos et apportent de l’ordre et de la sécurité, pour nous comme pour les autres.
Pour l’argent, c’est la même chose. Appliquer des règles pratiques pour gérer votre argent, c’est vous fixer des limites de dépense pour ne pas vous emballer et vous retrouver dans des situations délicates dont il serait difficile de sortir. Ces règles vous guident aussi pour épargner, afin de vous sentir en sécurité et serein plutôt qu’anxieux à cause du manque d’argent.
Voici une explication générale de trois règles classiques qui vous aideront à budgéter vos finances et à garder une sensation d’aisance.
1. La règle d’endettement 28/36
Cette règle repose sur votre taux d’endettement (DTI, ou debt-to-income ratio), que beaucoup de prêteurs immobiliers, surtout aux États-Unis, examinent avant d’accorder un crédit immobilier. Les prêteurs d’autres pays appliquent leurs propres limites : prenez donc ces chiffres comme un repère et vérifiez ce qu’attendent les banques de votre pays. C’est aussi un bon moyen de savoir si vous dépensez trop pour votre logement. Cette règle est particulièrement utile si vous voulez acheter, renégocier ou entretenir un logement. La respecter améliore vos chances d’obtenir un crédit immobilier et vous aide à garder vos dépenses sous contrôle.
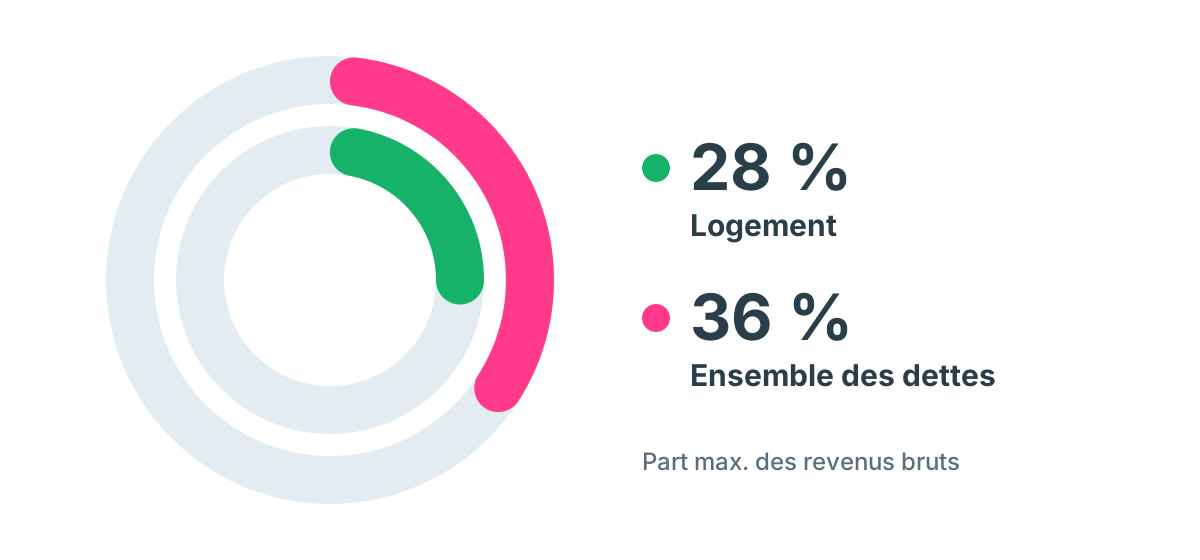
La règle 28/36 dit qu’un ménage ne devrait pas consacrer plus de 28 % de ses revenus bruts à l’ensemble des dépenses de logement, ni plus de 36 % à l’ensemble de ses dettes.
28 % pour le logement : cette part couvre les dépenses de logement que les Américains appellent PITI : capital remboursé chaque mois, intérêts, taxe foncière et assurance. Elle comprend aussi les charges de copropriété. Estimez votre mensualité de crédit et vos autres paiements mensuels, et vérifiez qu’ils ne dépassent pas 28 % de vos revenus bruts. Par exemple, si vos revenus bruts mensuels sont de 4 000 €, 28 % représentent 1 120 €, le maximum à consacrer au logement. Notre simulateur de prêt immobilier vous aide à vérifier ce que coûterait un crédit chaque mois.
36 % pour l’ensemble des dettes : cette part compare toutes vos dettes mensuelles récurrentes aux revenus bruts du ménage. Elle comprend le logement (PITI) et les charges de copropriété, mais aussi les dettes de carte de crédit, les crédits auto, les prêts étudiants et les prêts personnels. Toujours avec des revenus bruts mensuels de 4 000 €, 36 % représentent 1 440 € pour l’ensemble de vos remboursements mensuels. Au-delà de ce pourcentage, vous consacrez trop d’argent à vos dettes.
2. La règle 20/4/10 pour le crédit auto
Il est courant de trop dépenser pour un crédit auto, surtout avec tous les frais, les coûts annexes et les offres confuses qui accompagnent l’achat d’une voiture. La règle 20/4/10 vous aide à fixer vos limites avant de souscrire un crédit auto.
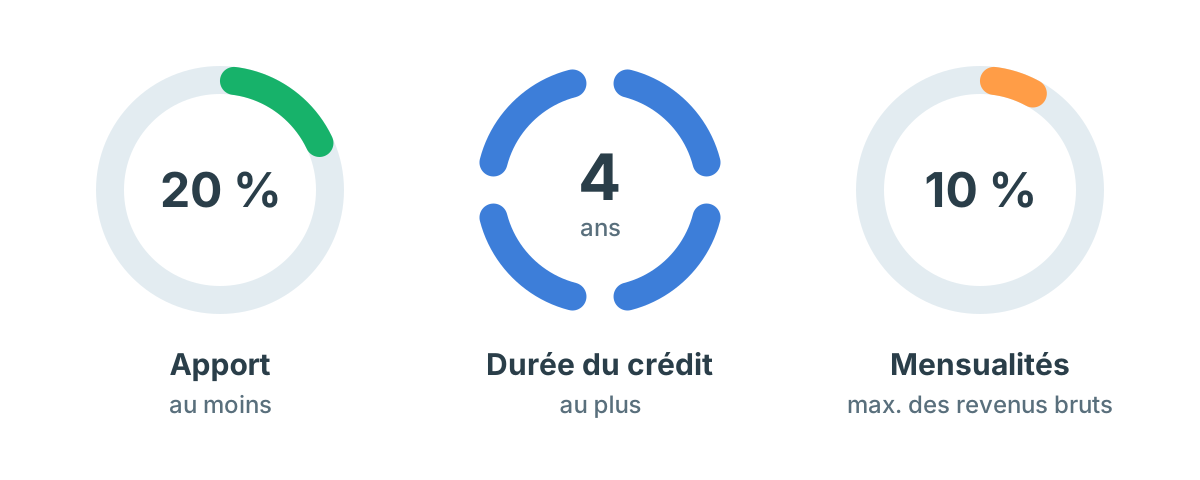
Cette règle est un moyen simple de vous protéger contre une dépense excessive pour une voiture. Elle consiste à verser un apport de 20 % sur le véhicule, à limiter le crédit à quatre ans et à ne pas consacrer plus de 10 % de vos revenus bruts aux mensualités. Chacun de ces chiffres a sa raison d’être.
20 % d’apport : cela peut sembler beaucoup, mais un apport plus important vous évite de devoir plus que la valeur de votre voiture. En général, la valeur d’une voiture chute dès qu’elle quitte la concession. Posséder un bien qui vaut plus que ce que vous devez dessus est essentiel pour garder la tête hors de l’eau face aux dettes.
Crédit sur 4 ans : limiter votre crédit à 4 ans ou moins réduit le total des intérêts payés sur la durée du prêt. C’est encore plus utile si le taux de votre crédit auto est élevé.
Mensualités à 10 % : garder vos mensualités de crédit auto sous 10 % de vos revenus bruts mensuels vous aide à rester dans les limites de votre budget.
Une autre bonne règle pour acheter une voiture : achetez d’occasion et gardez-la 10 ans.
3. La règle 50/30/20 pour dépenser et épargner
Cette règle pratique est un moyen simple de garder le cap sur votre épargne, de gérer vos dettes et de vous laisser une part de dépenses personnelles libres.
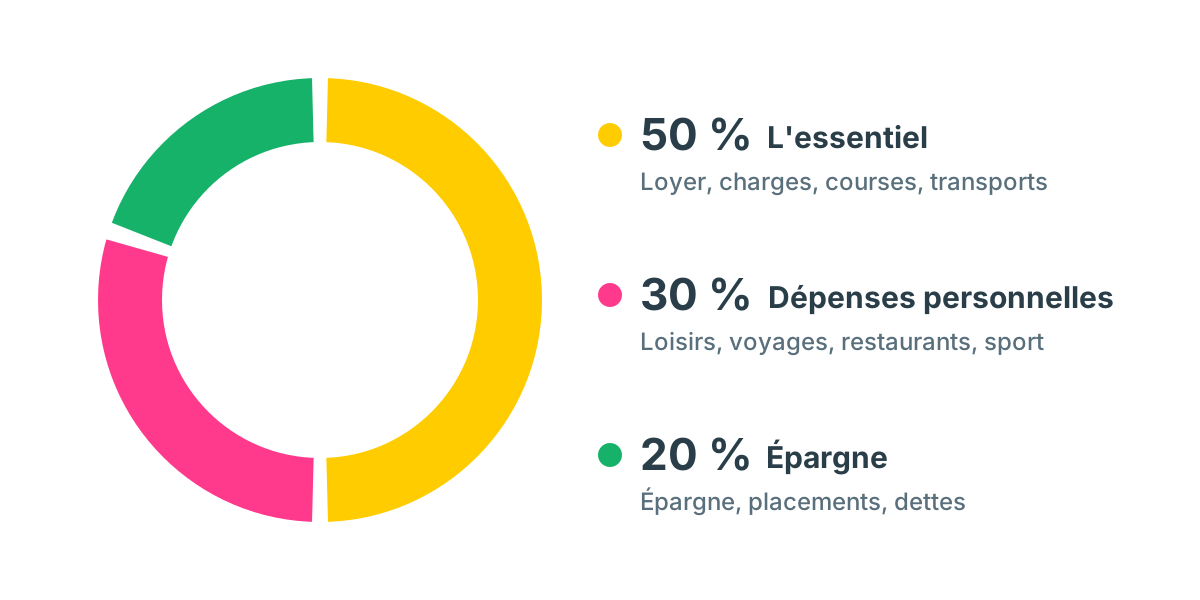
50 % pour l’essentiel : cette part concerne vos dépenses courantes et vos besoins essentiels. Elle comprend le loyer ou le crédit immobilier, les remboursements minimums de dettes, les charges, les courses, les vêtements et les transports. Tous les coûts liés à vos besoins quotidiens entrent dans cette catégorie. La règle consiste à garder ces dépenses à 50 % ou moins de vos revenus nets. Vous ne savez pas quel est votre salaire net ? Notre calculateur de salaire brut en net le calcule à partir de votre salaire brut.
20 % pour l’épargne : cette part concerne tous vos objectifs financiers. Elle couvre l’épargne et les placements, mais aussi le remboursement de dettes, par exemple des remboursements supplémentaires sur vos cartes de crédit ou vos prêts étudiants pour vous libérer de vos dettes. L’objectif est bien sûr de n’avoir aucune dette, pour que la totalité des 20 % aille à l’épargne, aux placements et à la retraite. Répartissez ces 20 % selon ce qui vous convient pour atteindre vos objectifs financiers.
30 % pour vos dépenses personnelles : cette part concerne votre budget de dépenses personnelles. C’est l’argent consacré à ce qui n’est pas indispensable mais améliore votre mode de vie. C’est la partie la plus souple de vos dépenses, et elle vous laisse une marge pour décider si vous tenez vraiment à certaines choses. On y trouve par exemple les loisirs, les voyages, les animaux, l’abonnement à la salle de sport, les restaurants, les hobbies et tous les autres choix de vie non indispensables. Elle comprend aussi l’entretien de ces dépenses non essentielles, par exemple l’assurance ou la place de port de votre voilier. 30 % de vos revenus nets est un maximum : moins vous dépensez dans ce domaine, plus vous pouvez consacrer au remboursement de vos dettes et à votre matelas d’épargne.
Cette règle est un repère général, surtout si vous débutez avec le budget et avez besoin d’un cadre. C’est un excellent point de départ pour répartir vos dépenses et votre épargne, et elle peut vous remettre rapidement sur les rails. Testez-la avec vos propres chiffres dans notre calculateur de la règle 50/30/20.
Tenir un budget est un état d’esprit. Si vous vous fixez des limites et que vous les respectez, vous verrez vos habitudes de dépense et d’épargne s’améliorer nettement, et vous serez sur la voie de vos objectifs financiers. Commencez par ces règles et ajustez-les selon vos besoins et vos possibilités. Avec le temps, vous serez sur la bonne voie pour devenir maître de votre argent.
Cet article a été écrit par Michelle Birge, blogueuse qui écrit sur le développement personnel et sur une vie passionnée.