










































Gunakan kaedah ini untuk memastikan kewangan anda terkawal
Membuat bajet boleh terasa menyusahkan apabila menguruskan kewangan peribadi, tetapi jika anda mahu menguruskan wang dengan paling cekap dan hidup dengan jaminan kewangan, anda memerlukan peraturan untuk diikuti. Dalam hidup, kita mematuhi peraturan jalan raya ketika memandu, mengikut adab sosial ketika bergaul, dan kita semua biasa dengan peraturan yang mesti dipatuhi dalam sukan. Peraturan harian ini membantu kita mengelak huru-hara serta mewujudkan ketertiban dan keselamatan untuk diri sendiri dan orang lain.
Sama seperti kehidupan seharian, peraturan wang anda juga begitu. Menggunakan panduan am dalam menguruskan wang bermakna memberi diri anda had perbelanjaan, supaya anda tidak hilang kawalan dan terjerumus ke dalam keadaan genting yang sukar dipulihkan. Ia juga memberi panduan untuk menyimpan supaya anda berasa selamat dan selesa, bukannya resah dan murung kerana kekurangan wang.
Berikut penjelasan umum tentang tiga peraturan lazim yang boleh anda ikuti untuk membantu merancang kewangan dan memastikan anda sentiasa berasa cukup.
1. Peraturan hutang 28/36
Peraturan ini berdasarkan DTI (nisbah hutang kepada pendapatan), yang dilihat oleh banyak pemberi pinjaman perumahan, terutamanya di Amerika Syarikat, apabila memutuskan sama ada untuk meluluskan pinjaman perumahan anda. Pemberi pinjaman di negara lain menggunakan had mereka sendiri, jadi anggap angka ini sebagai panduan dan semak apa yang dijangka oleh bank di tempat anda tinggal. Ia juga cara yang baik untuk menentukan sama ada anda terlebih belanja untuk kos sara hidup. Ia amat berguna jika anda mahu membeli rumah, membiayai semula pinjaman atau mengekalkan rumah. Mengikut peraturan ini akan memberi kesan positif kepada kelayakan anda mendapatkan pinjaman perumahan dan membantu mengawal perbelanjaan anda.
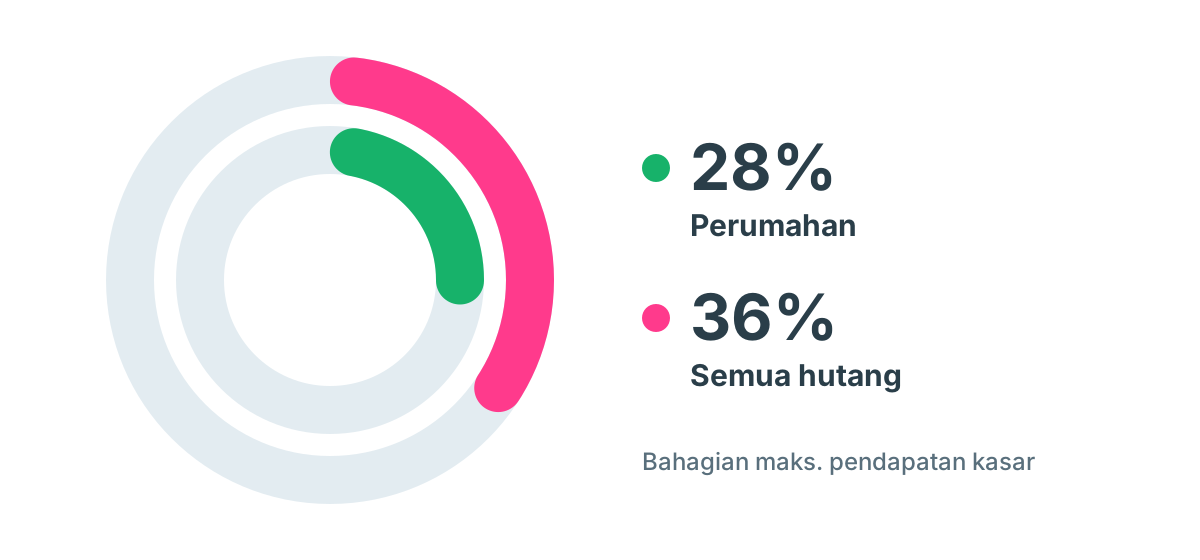
Peraturan 28/36 menyatakan bahawa sesebuah isi rumah tidak sepatutnya membelanjakan lebih daripada 28% pendapatan kasar untuk jumlah kos perumahan, dan tidak lebih daripada 36% untuk semua hutang.
28% perumahan: Peraturan ini merangkumi kos perumahan yang di Amerika Syarikat dikenali sebagai PITI: prinsipal bulanan, faedah, cukai harta dan insurans. Ia juga termasuk yuran penyelenggaraan kondominium atau pangsapuri. Anggarkan ansuran pinjaman perumahan bulanan dan sebarang bayaran bulanan lain, kemudian tentukan sama ada jumlahnya berada pada atau di bawah 28% pendapatan kasar anda. Contohnya, jika pendapatan kasar bulanan anda RM5,000, 28% daripadanya ialah RM1,400, iaitu jumlah maksimum yang patut dibelanjakan untuk perumahan. Kalkulator pinjaman perumahan kami membantu anda menyemak kos bulanan sesuatu pinjaman.
36% semua hutang: Peraturan ini membandingkan semua hutang bulanan yang berulang dengan pendapatan kasar isi rumah anda. Ini termasuk PITI, yuran penyelenggaraan, serta sebarang hutang kad kredit, pinjaman kereta, pinjaman pelajaran atau pinjaman peribadi. Sekali lagi, dengan pendapatan kasar bulanan RM5,000, 36% bersamaan RM1,800 untuk semua bayaran hutang bulanan anda. Jika melebihi peratusan ini, anda berbelanja terlalu banyak untuk hutang.
2. Peraturan pinjaman kereta 20/4/10
Terlebih belanja untuk pinjaman kereta perkara biasa, terutamanya dengan segala yuran, kos tambahan dan tawaran mengelirukan yang datang bersama pembelian kereta. Peraturan 20/4/10 ini membantu menjelaskan had perbelanjaan anda apabila mengambil pinjaman kereta.
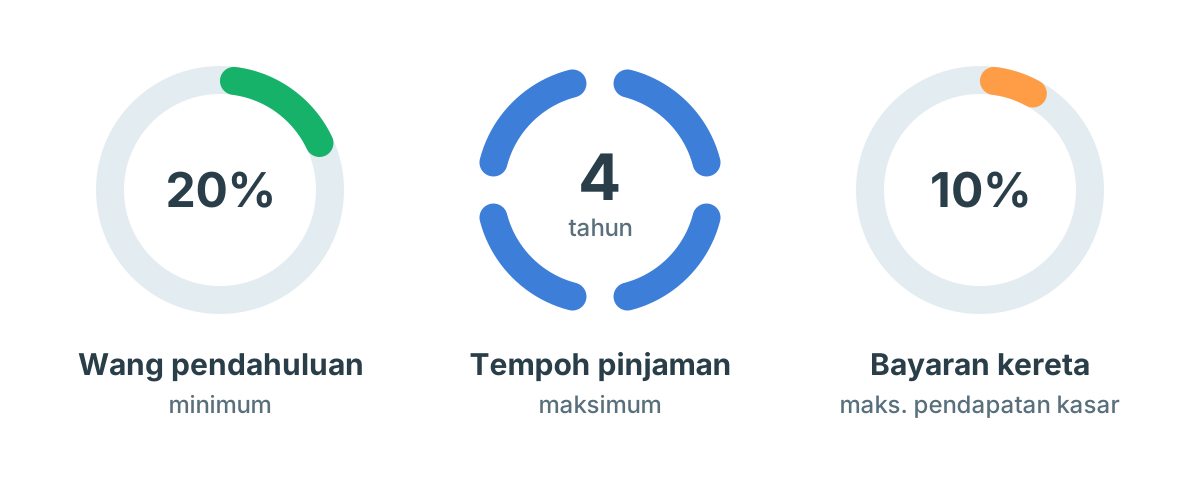
Peraturan ini cara mudah untuk melindungi diri daripada terlebih belanja untuk kereta. Ia bermaksud membayar wang pendahuluan 20% untuk kenderaan, mengehadkan pinjaman kepada empat tahun, dan membelanjakan tidak lebih daripada 10% pendapatan kasar untuk bayaran kereta. Setiap angka ini ada sebabnya.
Wang pendahuluan 20%: Ini mungkin kelihatan banyak, tetapi wang pendahuluan yang lebih besar mengelakkan anda berhutang lebih daripada nilai kereta anda. Lazimnya, sebaik sahaja anda memandu kereta keluar dari bilik pameran, nilainya boleh jatuh mendadak. Memiliki sesuatu yang nilainya lebih tinggi daripada hutang ke atasnya ialah kunci utama untuk tidak tenggelam dalam hutang.
Pinjaman 4 tahun: Mengehadkan pinjaman kepada 4 tahun atau kurang meminimumkan jumlah faedah yang anda bayar sepanjang tempoh pinjaman. Ini amat membantu jika anda terpaksa membayar faedah yang lebih tinggi untuk pinjaman kereta anda.
Bayaran pinjaman 10%: Mengekalkan bayaran pinjaman kereta di bawah 10% pendapatan kasar bulanan membantu anda kekal dalam had bajet.
Satu lagi panduan am yang baik untuk membeli kereta: Beli kereta terpakai dan pandu selama 10 tahun.
3. Peraturan belanja dan simpanan 50/30/20
Panduan am ini cara mudah untuk memastikan anda kekal di landasan dengan simpanan, pengurusan hutang, serta memberi sedikit ruang untuk perbelanjaan peribadi.
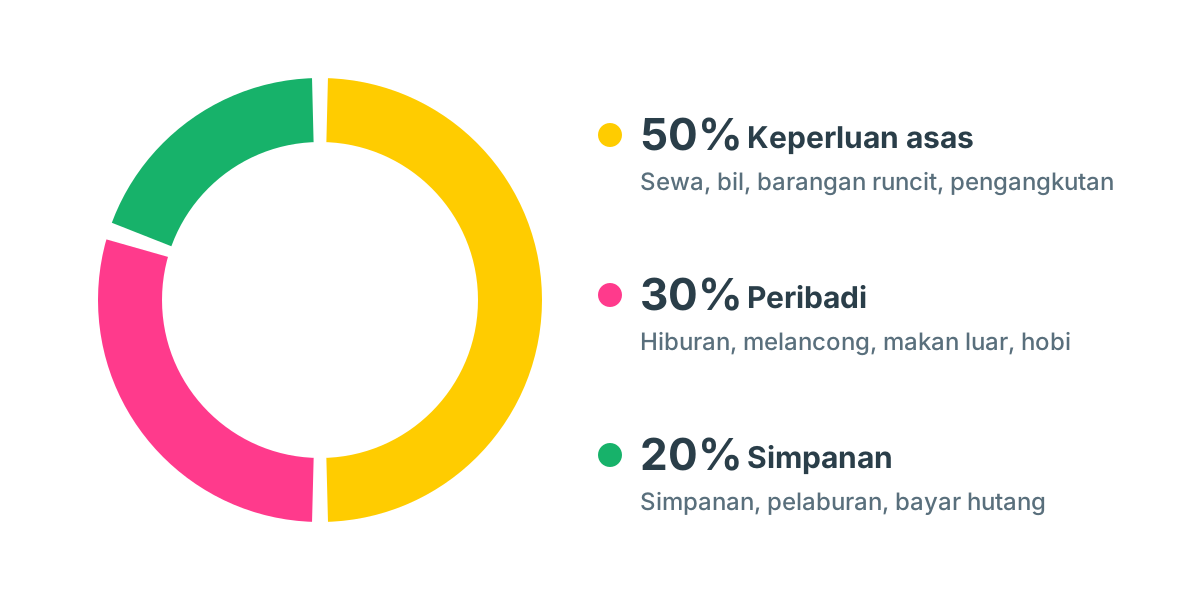
50% keperluan asas: Peraturan ini merangkumi kos sara hidup dan keperluan asas anda. Ini termasuk sewa atau ansuran pinjaman perumahan, bayaran minimum hutang, utiliti, barangan runcit, pakaian dan pengangkutan. Sebarang kos yang menyumbang kepada keperluan harian termasuk dalam kategori ini. Peraturannya ialah mengekalkan perbelanjaan ini pada atau di bawah 50% gaji bersih anda. Tidak pasti berapa gaji bersih anda? Kalkulator gaji bersih kami mengiranya daripada gaji kasar anda.
20% simpanan: Peraturan ini merangkumi semua matlamat kewangan. Ia terdiri daripada simpanan dan pelaburan, tetapi juga termasuk pengurangan hutang, seperti membayar lebih untuk kad kredit atau pinjaman pelajaran supaya bebas hutang. Matlamatnya sudah tentu hutang sifar, supaya keseluruhan 20% itu pergi kepada simpanan, pelaburan dan persaraan. Seimbangkan 20% anda mengikut tahap keselesaan untuk mencapai matlamat kewangan anda.
30% peribadi: Peraturan ini merangkumi bajet perbelanjaan peribadi anda. Ini wang untuk perkara bukan keperluan tetapi menambah baik gaya hidup. Ia bahagian paling fleksibel dalam perbelanjaan anda dan memberi sedikit kelonggaran untuk menentukan sama ada anda benar-benar mahukan perkara tertentu dalam hidup. Ini termasuk hiburan, melancong, haiwan peliharaan, keahlian gim, makan di luar, hobi, atau sebarang pilihan gaya hidup dan perkara bukan keperluan lain. Ia juga termasuk kos penyelenggaraan untuk perkara bukan keperluan, contohnya insurans atau yuran tambatan bot layar anda. 30% daripada gaji bersih ialah had maksimum anda, dan lebih sedikit anda berbelanja di sini, lebih banyak yang boleh disalurkan untuk mengurangkan hutang dan membina kusyen simpanan.
Peraturan ini garis panduan umum, terutamanya jika anda baru mula membuat bajet dan memerlukan had untuk diikuti. Ia permulaan yang sangat baik untuk memecahkan perbelanjaan dan simpanan anda, dan boleh membawa anda ke landasan yang betul dengan cepat. Cuba dengan angka anda sendiri dalam kalkulator bajet 50/30/20 kami.
Membuat bajet ialah satu cara berfikir. Jika anda menetapkan had untuk diikuti dan kekal dalam garis panduan anda, anda akan melihat peningkatan ketara dalam tabiat berbelanja dan menyimpan, serta semakin hampir kepada matlamat kewangan anda. Mulakan dengan peraturan ini dan laraskan mengikut keperluan dan kemampuan anda. Lama-kelamaan, anda akan berada di landasan yang betul untuk menguasai wang anda!
Artikel ini ditulis oleh Michelle Birge, penulis blog tentang pembangunan diri dan menjalani hidup dengan penuh semangat.