










































S temi metodami imej finance pod nadzorom
Proračun se pri upravljanju osebnih financ lahko zdi nadloga. A če želiš z denarjem ravnati čim bolj učinkovito in živeti finančno varno, potrebuješ pravila. V življenju upoštevamo prometna pravila, ko vozimo, pravila lepega vedenja, ko imamo opravka z ljudmi, in vsi poznamo pravila, ki veljajo pri športu. Ta vsakdanja pravila nam pomagajo, da se izognemo kaosu, ter ustvarjajo red in varnost za nas in za druge.
Pri denarju ni nič drugače. Pravila čez palec za ravnanje z denarjem ti postavijo okvir za porabo, da ne pretiravaš in se ne spraviš v negotov položaj, iz katerega se je težko izvleči. Dajo ti tudi vodilo za varčevanje, da se počutiš varno in udobno, namesto da te zaradi pomanjkanja denarja mučita tesnoba in potrtost.
Tukaj je splošna razlaga treh uveljavljenih pravil, s katerimi si lahko urediš finance in ohraniš občutek, da imaš denarja dovolj.
1. Pravilo 28/36 za dolgove
To pravilo temelji na razmerju med dolgom in dohodkom (DTI, debt-to-income), ki ga številni kreditodajalci, posebej v ZDA, upoštevajo pri odločanju o stanovanjskem kreditu. Kreditodajalci v drugih državah uporabljajo svoje omejitve, zato številke jemlji kot vodilo in preveri, kaj pričakujejo banke tam, kjer živiš. Pravilo je tudi dober način, da ugotoviš, ali za življenjske stroške porabiš preveč. Posebej koristno je, če nameravaš kupiti dom, ga refinancirati ali ga obdržati. Če se ga držiš, lažje dobiš stanovanjski kredit in imaš porabo pod nadzorom.
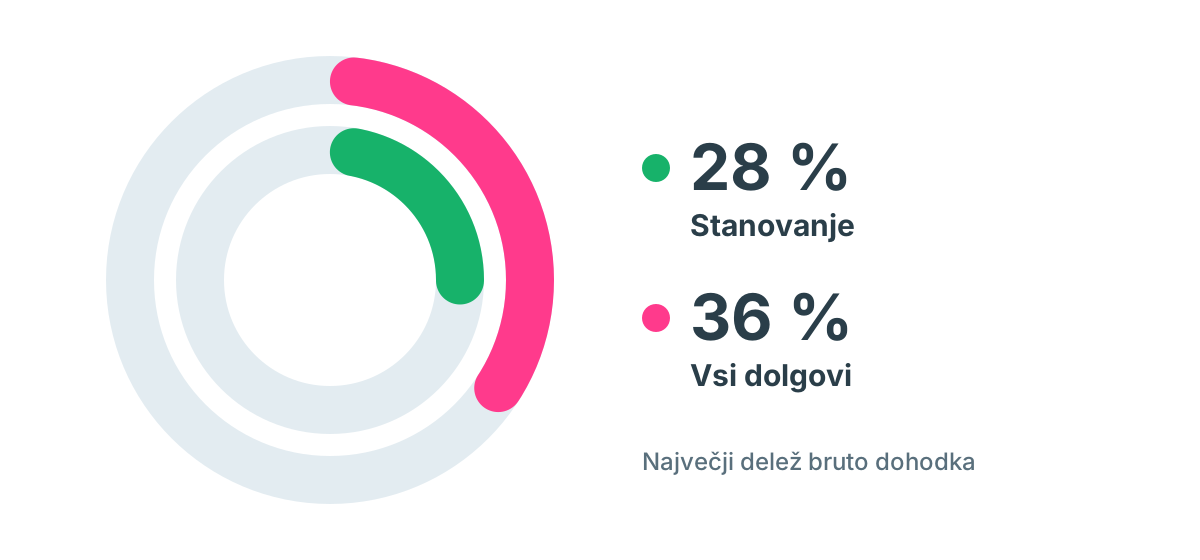
Pravilo 28/36 pravi, da naj gospodinjstvo za vse stanovanjske stroške porabi največ 28 % bruto dohodka, za vse dolgove skupaj pa največ 36 %.
28 % za stanovanje: Sem spadajo stanovanjski stroški, ki jih v ZDA označujejo s kratico PITI: mesečna glavnica, obresti, davek na nepremičnine in zavarovanje. Vključeni so tudi morebitni stroški upravljanja stavbe. Oceni svoj mesečni obrok kredita in druga mesečna plačila ter preveri, ali ostaneš pri 28 % bruto dohodka ali pod tem. Primer: če je tvoj bruto mesečni dohodek 2.500 €, je 28 % tega 700 €, kar je največ, kolikor naj bi porabil za stanovanje. Z našim kalkulatorjem stanovanjskega kredita preveriš, koliko bi te kredit stal vsak mesec.
36 % za vse dolgove: To pravilo primerja vse redne mesečne obveznosti iz dolgov z bruto dohodkom gospodinjstva. Sem spadajo PITI in stroški upravljanja stavbe, poleg tega pa tudi dolg na kreditnih karticah, avtomobilski, študentski in potrošniški krediti. Pri bruto mesečnem dohodku 2.500 € je 36 % torej 900 € za vsa mesečna odplačila dolgov. Vse, kar presega ta odstotek, pomeni, da za dolgove porabiš preveč.
2. Pravilo 20/4/10 za avtomobilski kredit
Pri avtomobilskem kreditu ljudje pogosto porabijo preveč, posebej ob vseh provizijah, dodatnih stroških in zapletenih ponudbah, ki spremljajo nakup avta. Pravilo 20/4/10 ti pomaga razjasniti, kje so meje pri najemu kredita za avto.
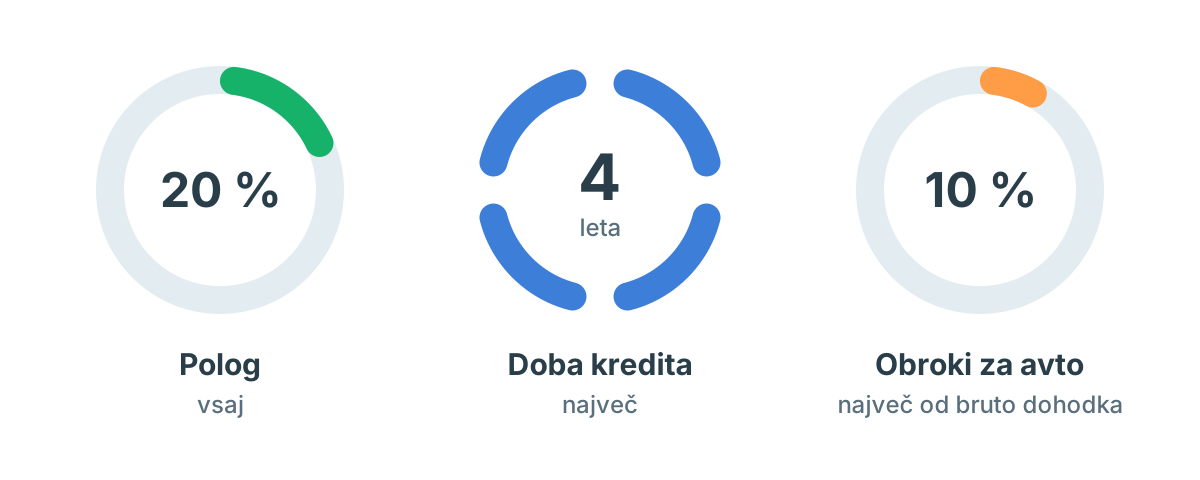
Pravilo je preprost način, da se zaščitiš pred pretirano porabo za avto. Pomeni 20 % pologa, kredit za največ štiri leta in največ 10 % bruto dohodka za obroke. Vsaka od teh številk ima svoj razlog.
20 % pologa: To se morda zdi veliko, a z večjim pologom ne boš dolgoval več, kot je avto vreden. Vrednost avta običajno strmo pade, takoj ko se z njim odpelješ iz salona. Imeti nekaj, kar je vredno več, kot zanj dolguješ, je eden glavnih ključev, da te dolg ne potopi.
Kredit za 4 leta: Če kredit omejiš na 4 leta ali manj, v celotni dobi odplačevanja plačaš čim manj obresti. To še posebej pomaga, če imaš za avtomobilski kredit višjo obrestno mero.
10 % za obroke: Če obroki za avto ostanejo pod 10 % tvojega bruto mesečnega dohodka, lažje ostaneš v okvirih proračuna.
Še eno dobro pravilo čez palec za nakup avta: Kupi rabljenega in ga vozi 10 let.
3. Pravilo 50/30/20 za porabo in varčevanje
To pravilo čez palec je preprost način, da ostaneš na pravi poti pri varčevanju in obvladovanju dolga, ob tem pa si pustiš še nekaj denarja za prosto osebno porabo.
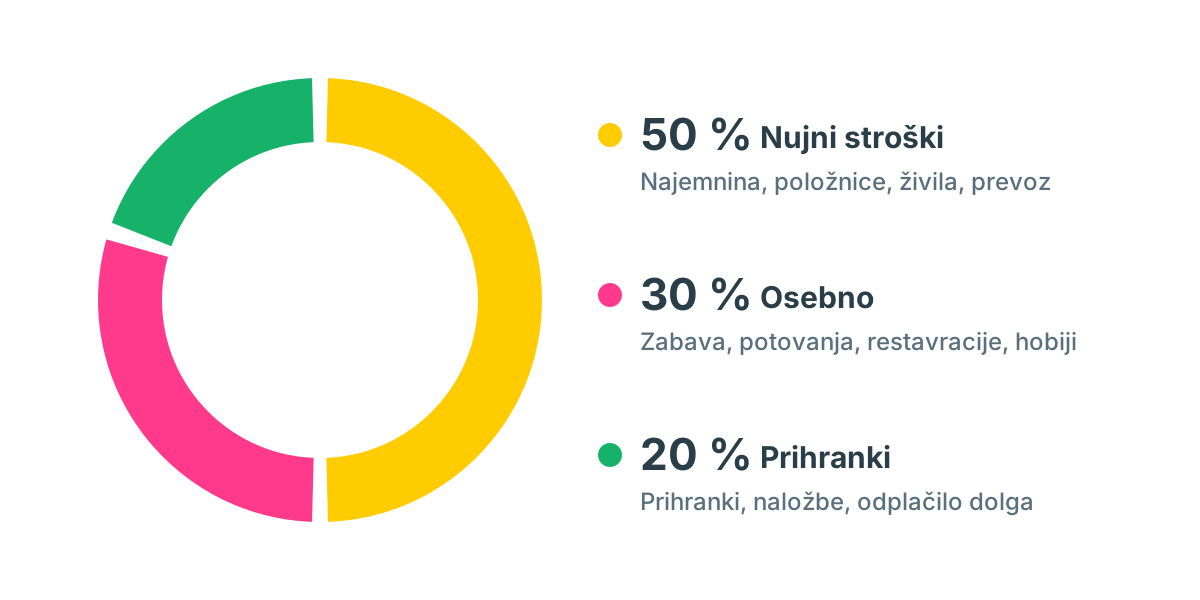
50 % za nujne stroške: Ta del velja za življenjske stroške in nujne stvari. Sem spadajo najemnina ali obrok stanovanjskega kredita, minimalna odplačila dolgov, položnice, živila, oblačila in prevoz. V to kategorijo gre vse, kar pokriva tvoje vsakdanje potrebe. Pravilo je, da ti stroški ostanejo pri 50 % neto plače ali pod tem. Ne veš, kolikšna je tvoja neto plača? Naš izračun neto plače jo izračuna iz bruto plače.
20 % za prihranke: Ta del velja za vse finančne cilje. Sestavljajo ga prihranki in naložbe, vključuje pa tudi vsako zmanjševanje dolga, na primer dodatna odplačila kreditnih kartic ali študentskega kredita, da ostaneš brez dolgov. Cilj je seveda nič dolga, tako da gre vseh 20 % za prihranke, naložbe in pokojnino. Teh 20 % razporedi tako, kot ti ustreza, da dosežeš svoje finančne cilje.
30 % za osebno porabo: Ta del velja za tvoj proračun za osebno porabo. To je denar za stvari, ki niso nujne, a ti polepšajo življenje. Je najbolj prilagodljiv del porabe in ti da nekaj manevrskega prostora, da presodiš, ali določene stvari res želiš v svojem življenju. Sem spadajo zabava, potovanja, hišni ljubljenčki, članarina za fitnes, obiski restavracij, hobiji ali druge izbire življenjskega sloga in stvari, ki niso nujne. Vključeni so tudi stroški vzdrževanja teh stvari, na primer zavarovanje ali privez za jadrnico. 30 % neto plače je zgornja meja. Manj ko porabiš na tem področju, več lahko nameniš zmanjševanju dolga in svoji finančni rezervi.
To pravilo je splošna smernica, posebej če si pri proračunu nov in potrebuješ okvir, ki mu lahko slediš. Je odličen začetek, da razčleniš porabo in varčevanje, in te hitro spravi na pravo pot. Preizkusi ga s svojimi številkami v našem kalkulatorju proračuna 50/30/20.
Proračun je način razmišljanja. Če si postaviš okvire in ostaneš znotraj svojih smernic, boš opazil precejšen napredek pri navadah porabe in varčevanja ter boš na poti k svojim finančnim ciljem. Začni s temi pravili in jih prilagajaj, kot potrebuješ in zmoreš. Sčasoma boš na pravi poti, da postaneš gospodar svojega denarja!
Prispevek je napisala Michelle Birge, blogerka, ki piše o osebni rasti in življenju s strastjo.