










































Folosește aceste metode ca să îți ții finanțele sub control
Bugetul poate părea o bătaie de cap când vine vorba de finanțele personale. Dar dacă vrei să îți gestionezi banii cât mai eficient și să trăiești în siguranță financiară, ai nevoie de reguli. În viață respectăm regulile de circulație când conducem, regulile de bună purtare când vorbim cu oamenii și știm cu toții regulile care trebuie urmate în sport. Aceste reguli de zi cu zi ne ajută să evităm haosul și aduc ordine și siguranță pentru noi și pentru ceilalți.
Cu banii nu e altfel. Regulile practice de gestionare a banilor îți dau niște limite la cheltuieli, ca să nu o iei razna și să nu ajungi în situații delicate, din care îți va fi greu să îți revii. Îți dau și un reper pentru economisire, ca să te simți în siguranță și în largul tău, în loc să devii anxios și abătut din lipsă de bani.
Iată, explicate pe scurt, trei reguli clasice pe care le poți urma ca să îți faci bugetul și să simți că ai bani de ajuns.
1. Regula 28/36 pentru datorii
Regula se bazează pe gradul tău de îndatorare (DTI, debt-to-income ratio), la care se uită mulți creditori ipotecari, mai ales în SUA, când decid dacă îți dau un credit pentru locuință. Creditorii din alte țări au propriile limite, așa că ia cifrele ca reper și verifică ce așteaptă băncile de acolo de unde locuiești. Regula e și un mod foarte bun de a vedea dacă cheltui prea mult pe traiul zilnic. E utilă mai ales dacă vrei să cumperi, să refinanțezi sau să întreții o locuință. Dacă o respecți, îți cresc șansele să obții un credit ipotecar și îți ții cheltuielile sub control.
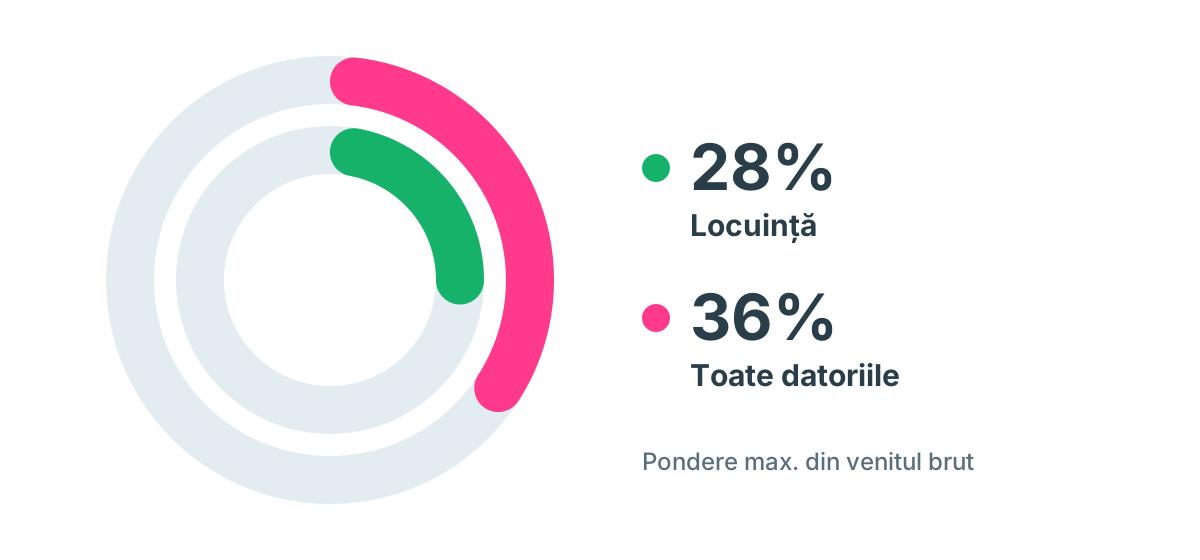
Regula 28/36 spune că o gospodărie nu ar trebui să cheltuiască mai mult de 28% din venitul brut pe toate cheltuielile cu locuința și nici mai mult de 36% pe toate datoriile.
28% locuință: aici intră cheltuielile cu locuința cunoscute în SUA drept PITI: principalul lunar, dobânda, impozitul pe proprietate și asigurarea. Intră și contribuțiile la asociația de proprietari. Estimează rata lunară la credit și celelalte plăți lunare și vezi dacă sunt cel mult 28% din venitul tău brut. De exemplu, dacă venitul tău brut lunar este de 10.000 de lei, 28% înseamnă 2.800 de lei, adică maximul pe care ar trebui să îl cheltui pe locuință. Calculatorul nostru de credit ipotecar te ajută să verifici cât te-ar costa un credit în fiecare lună.
36% toate datoriile: aici intră toate datoriile lunare recurente, raportate la venitul brut al gospodăriei. Sunt incluse cheltuielile PITI, contribuțiile la asociația de proprietari și, în plus, datoriile de pe cardul de credit, creditele auto, creditele pentru studii sau creditele de nevoi personale. Tot la un venit brut lunar de 10.000 de lei, 36% înseamnă 3.600 de lei pentru toate ratele lunare. Tot ce trece de acest procent înseamnă că cheltui prea mult pe datorii.
2. Regula 20/4/10 pentru creditul auto
Se întâmplă des să cheltui prea mult pe un credit auto, mai ales cu toate comisioanele, costurile în plus și ofertele încâlcite care vin la pachet cu o mașină. Regula 20/4/10 îți limpezește limitele de cheltuieli când iei un credit auto.
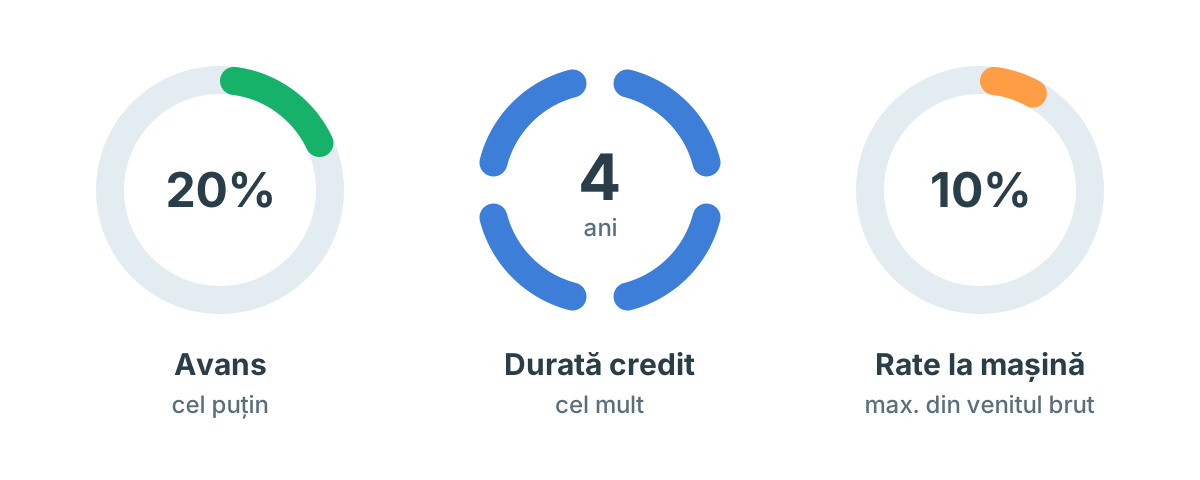
Regula este un mod simplu de a te feri să cheltui prea mult pe o mașină. Înseamnă să dai un avans de 20%, să limitezi creditul la patru ani și să nu cheltui mai mult de 10% din venitul brut pe ratele la mașină. Fiecare dintre aceste cifre are un motiv.
Avans de 20%: poate părea mult, dar un avans mai consistent te ferește să datorezi mai mult decât valorează mașina. De regulă, în clipa în care ieși cu mașina din reprezentanță, valoarea ei poate scădea brusc. Să ai un lucru care valorează mai mult decât datorezi pentru el este esențial ca să nu te îneci în datorii.
Credit pe 4 ani: un credit pe 4 ani sau mai puțin reduce dobânda pe care o plătești pe toată durata lui. Ajută mai ales dacă ai o dobândă mai mare la creditul auto.
Rate de 10%: dacă ratele la mașină rămân sub 10% din venitul tău brut lunar, te încadrezi mai ușor în limitele bugetului.
Încă o regulă practică bună la cumpărarea unei mașini: cumpără la mâna a doua și condu-o 10 ani.
3. Regula 50/30/20 pentru cheltuieli și economii
Această regulă practică e un mod simplu de a rămâne pe drumul cel bun cu economiile și cu gestionarea datoriilor, păstrând și ceva bani de cheltuit liber pentru tine.
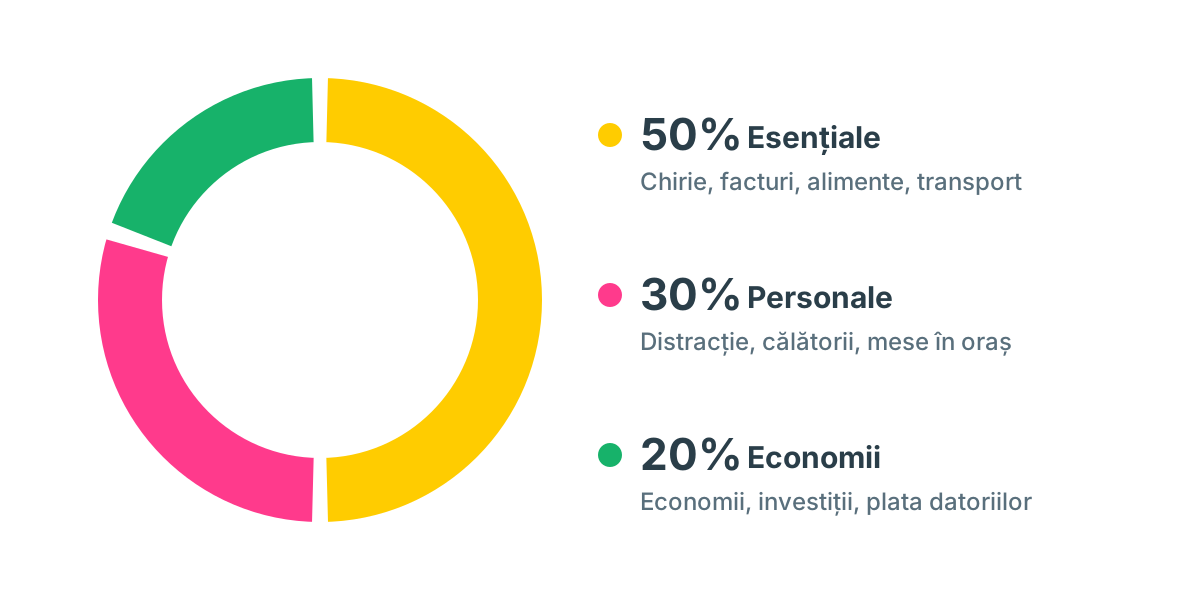
50% esențiale: partea aceasta acoperă cheltuielile de trai și lucrurile esențiale. Intră aici chiria sau rata la casă, ratele minime la datorii, utilitățile, alimentele, hainele și transportul. Orice cost legat de nevoile tale zilnice intră în această categorie. Regula este să ții aceste cheltuieli la cel mult 50% din venitul tău net. Nu știi sigur care e venitul tău net? Calculatorul nostru de salariu net îl află pornind de la salariul brut.
20% economii: partea aceasta acoperă toate obiectivele tale financiare. Înseamnă economii și investiții, dar și reducerea datoriilor, de exemplu plăți suplimentare la cardurile de credit sau la creditele pentru studii, ca să scapi de datorii. Scopul, desigur, este să nu ai nicio datorie, astfel încât toți cei 20% să meargă spre economii, investiții și pensie. Împarte cei 20% cum te simți tu confortabil, ca să îți atingi obiectivele financiare.
30% personale: partea aceasta este bugetul tău de cheltuieli personale. Sunt bani pentru lucruri care nu sunt esențiale, dar îți fac viața mai frumoasă. Este partea cea mai flexibilă a cheltuielilor și îți lasă loc să decizi dacă vrei cu adevărat anumite lucruri în viața ta. Intră aici distracția, călătoriile, animalele de companie, abonamentul la sală, mesele în oraș, hobby-urile și orice alte alegeri de stil de viață care nu sunt necesități. Intră și costurile de întreținere pentru aceste lucruri neesențiale, de exemplu asigurarea sau taxa de acostare pentru barca ta cu pânze. Maximul este 30% din venitul tău net, iar cu cât cheltui mai puțin aici, cu atât poți pune mai mult la reducerea datoriilor și la o rezervă de economii pentru tine.
Regula este un reper general, bun mai ales dacă ești la început cu bugetul și ai nevoie de o limită de urmat. E un început excelent ca să îți împarți cheltuielile și economiile și te poate pune repede pe drumul cel bun. Încearc-o cu cifrele tale în calculatorul nostru de buget 50/30/20.
Bugetul este un mod de a gândi. Dacă îți dai niște limite și rămâi între ele, vei vedea o îmbunătățire clară a obiceiurilor tale de cheltuire și de economisire și vei fi pe drumul spre obiectivele tale financiare. Începe cu aceste reguli și ajustează-le după cum ai nevoie și după cum poți. Cu timpul, vei vedea că ești pe calea cea bună ca să ajungi stăpân pe banii tăi!
Acest articol a fost scris de Michelle Birge, o bloggeriță care scrie despre dezvoltare personală și despre o viață trăită cu pasiune.