










































Mit diesen Methoden behalten Sie Ihre Finanzen im Griff
Ein Budget wirkt bei der Verwaltung der eigenen Finanzen manchmal lästig. Wenn Sie Ihr Geld aber möglichst effizient einsetzen und finanziell abgesichert leben möchten, brauchen Sie Regeln. Im Alltag halten wir uns beim Autofahren an die Verkehrsregeln, im Umgang mit Menschen an Umgangsformen, und beim Sport kennen wir alle die Spielregeln. Solche Regeln verhindern Chaos und sorgen für Ordnung und Sicherheit, für uns selbst und für andere.
Mit Geld ist es genauso. Faustregeln für den Umgang mit Geld geben Ihren Ausgaben einen Rahmen. So verlieren Sie nicht die Kontrolle und geraten nicht in heikle Situationen, aus denen Sie nur schwer wieder herauskommen. Sie geben Ihnen auch eine Richtschnur fürs Sparen, damit Sie sich sicher und wohl fühlen statt ängstlich und niedergeschlagen, weil das Geld fehlt.
Hier sind drei gängige Regeln, die Ihnen beim Budgetieren helfen und dafür sorgen, dass Sie sich mit Ihrem Geld gut aufgestellt fühlen.
1. Die 28/36-Schuldenregel
Diese Regel beruht auf Ihrer Schuldenquote, also dem Verhältnis von Schulden zu Einkommen (in den USA DTI, debt-to-income ratio). Viele Hypothekengeber, vor allem in den USA, schauen darauf, wenn sie über einen Immobilienkredit entscheiden. Kreditgeber in anderen Ländern haben ihre eigenen Grenzen. Sehen Sie die Zahlen daher als Orientierung und prüfen Sie, was Banken in Ihrem Land erwarten. Die Regel zeigt Ihnen auch gut, ob Sie zu viel für Ihre Lebenshaltung ausgeben. Besonders nützlich ist sie, wenn Sie eine Immobilie kaufen, umfinanzieren oder halten möchten. Wer sich daran hält, hat bessere Chancen auf einen Immobilienkredit und behält seine Ausgaben im Griff.
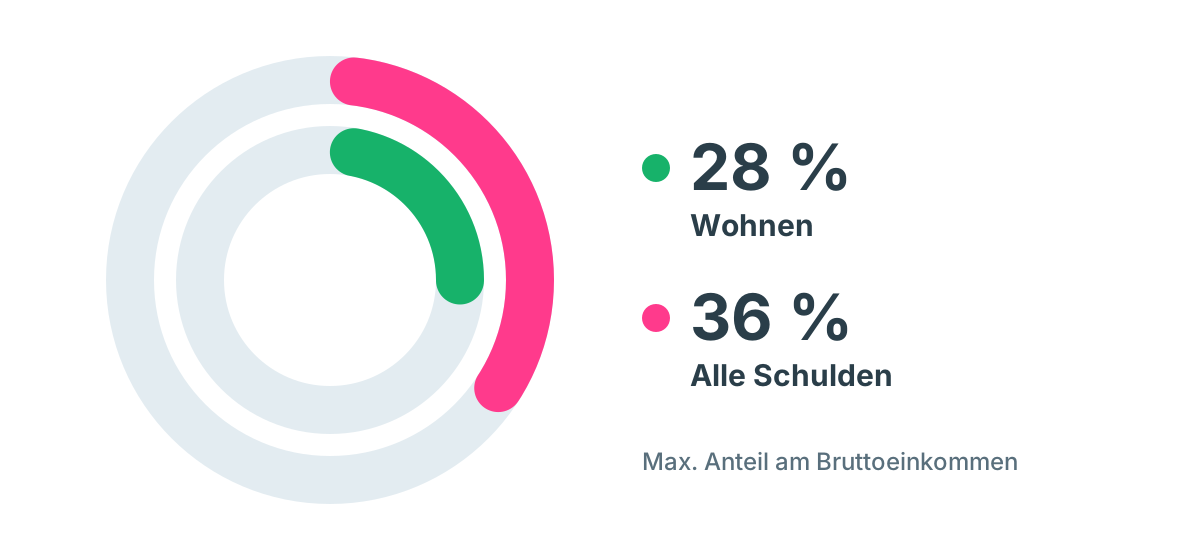
Die 28/36-Regel besagt, dass ein Haushalt höchstens 28 % seines Bruttoeinkommens für Wohnkosten insgesamt ausgeben sollte und höchstens 36 % für alle Schulden zusammen.
28 % Wohnen: Dazu gehören die Wohnkosten, die in den USA als PITI bezeichnet werden: monatliche Tilgung, Zinsen, Grundsteuer und Versicherung. Auch Hausgeld oder Gebühren einer Eigentümergemeinschaft zählen dazu. Schätzen Sie Ihre monatliche Kreditrate und alle weiteren monatlichen Zahlungen und prüfen Sie, ob sie bei höchstens 28 % Ihres Bruttoeinkommens liegen. Ein Beispiel: Bei einem Bruttomonatseinkommen von 4.000 € sind 28 % davon 1.120 €. Das ist das Maximum, das Sie fürs Wohnen ausgeben sollten. Mit unserem Hypothekenrechner prüfen Sie, was ein Kredit Sie im Monat kosten würde.
36 % alle Schulden: Hier vergleichen Sie alle wiederkehrenden monatlichen Schuldenzahlungen mit Ihrem Bruttohaushaltseinkommen. Dazu gehören die Wohnkosten von oben, Hausgeld und außerdem Kreditkartenschulden, Autokredite, Studienkredite und Privatkredite. Bei einem Bruttomonatseinkommen von 4.000 € sind 36 % also 1.440 € für alle monatlichen Schuldenzahlungen. Liegen Sie darüber, geben Sie zu viel für Schulden aus.
2. Die 20/4/10-Regel für Autokredite
Beim Autokredit zu viel auszugeben passiert leicht, vor allem bei all den Gebühren, Zusatzkosten und unübersichtlichen Angeboten rund um den Autokauf. Die 20/4/10-Regel steckt den Rahmen für einen Autokredit klar ab.
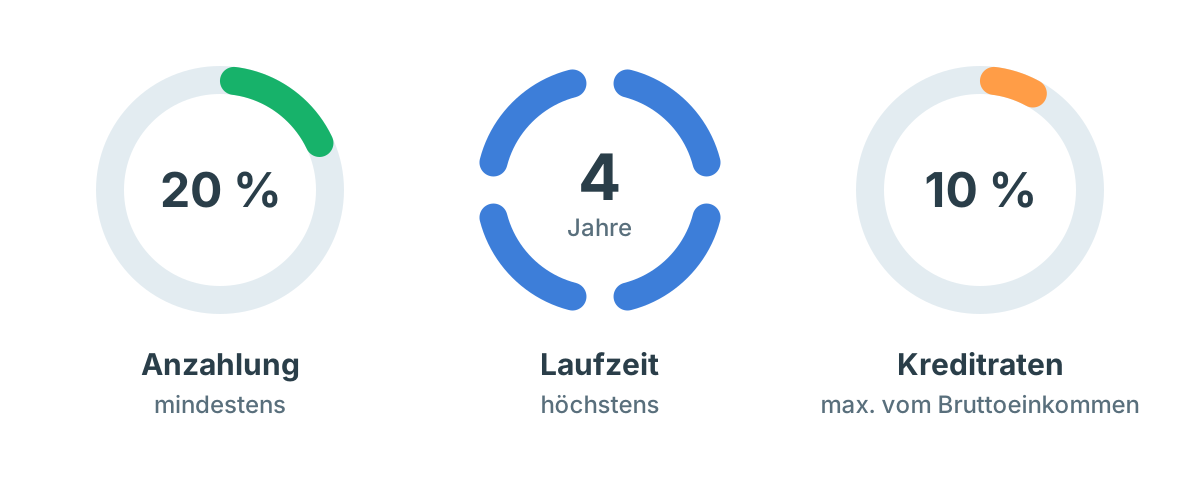
Die Regel schützt Sie auf einfache Weise davor, zu viel für ein Auto auszugeben. Sie bedeutet: 20 % Anzahlung leisten, den Kredit auf vier Jahre begrenzen und höchstens 10 % des Bruttoeinkommens für die Autoraten ausgeben. Hinter jeder dieser Zahlen steckt ein Grund.
20 % Anzahlung: Das klingt nach viel, aber eine höhere Anzahlung verhindert, dass Sie mehr schulden, als Ihr Auto wert ist. Sobald Sie mit dem Wagen vom Hof fahren, kann sein Wert stark sinken. Etwas zu besitzen, das mehr wert ist, als Sie dafür schulden, ist der wichtigste Schlüssel, um bei Schulden den Kopf über Wasser zu halten.
4 Jahre Laufzeit: Wenn Ihr Kredit höchstens 4 Jahre läuft, zahlen Sie über die gesamte Laufzeit möglichst wenig Zinsen. Das hilft besonders, wenn Sie für den Autokredit höhere Zinsen zahlen müssen.
10 % Kreditraten: Wenn Ihre Autoraten unter 10 % Ihres Bruttomonatseinkommens bleiben, bleiben Sie im Rahmen Ihres Budgets.
Noch eine gute Faustregel für den Autokauf: Kaufen Sie gebraucht und fahren Sie das Auto 10 Jahre lang.
3. Die 50/30/20-Regel für Ausgeben und Sparen
Mit dieser Faustregel bleiben Sie beim Sparen und beim Schuldenabbau auf Kurs und haben trotzdem Geld zur freien Verfügung.
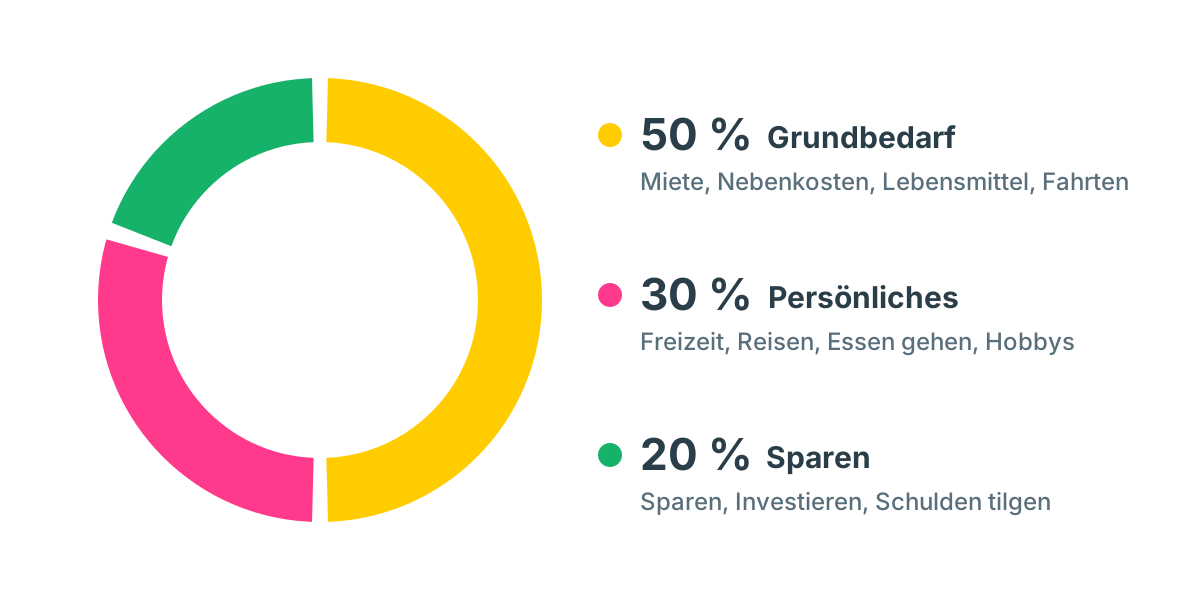
50 % Grundbedarf: Dieser Teil gilt für Ihre Lebenshaltungskosten und das Notwendige. Dazu gehören Miete oder Kreditrate, Mindestraten für Schulden, Nebenkosten, Lebensmittel, Kleidung und Mobilität. Alle Kosten für den täglichen Bedarf fallen in diese Kategorie. Die Regel lautet, diese Ausgaben bei höchstens 50 % Ihres Nettoeinkommens zu halten. Sie wissen nicht genau, wie hoch Ihr Nettoeinkommen ist? Unser Brutto-Netto-Rechner berechnet es aus Ihrem Bruttogehalt.
20 % Sparen: Dieser Teil gilt für alle finanziellen Ziele. Dazu gehören Sparen und Investieren, aber auch der Schuldenabbau, etwa zusätzliche Zahlungen auf Kreditkarten oder Studienkredite, um schuldenfrei zu werden. Das Ziel ist natürlich, gar keine Schulden zu haben, sodass die vollen 20 % in Sparen, Investieren und Altersvorsorge fließen. Teilen Sie Ihre 20 % so auf, dass Sie sich damit wohlfühlen und Ihre finanziellen Ziele erreichen.
30 % Persönliches: Dieser Teil ist Ihr Budget für persönliche Ausgaben. Das ist Geld für Dinge, die nicht notwendig sind, Ihr Leben aber schöner machen. Es ist der flexibelste Teil Ihrer Ausgaben und gibt Ihnen Spielraum, um herauszufinden, was Sie wirklich in Ihrem Leben haben möchten. Dazu zählen etwa Unterhaltung, Reisen, Haustiere, Fitnessstudio, Essen gehen, Hobbys und alle anderen Dinge, die zum Lebensstil gehören und nicht notwendig sind. Auch laufende Kosten für diese Dinge zählen dazu, zum Beispiel Versicherung oder Liegeplatzgebühren für Ihr Segelboot. 30 % Ihres Nettoeinkommens sind das Maximum. Je weniger Sie hier ausgeben, desto mehr können Sie in den Schuldenabbau und ein finanzielles Polster stecken.
Diese Regel ist eine allgemeine Richtlinie, besonders wenn Sie mit dem Budgetieren beginnen und einen Rahmen brauchen. Sie ist ein hervorragender Start, um Ausgaben und Sparen aufzuteilen, und bringt Sie schnell auf Kurs. Probieren Sie sie mit Ihren eigenen Zahlen in unserem 50/30/20-Budgetrechner aus.
Budgetieren ist eine Frage der Einstellung. Wenn Sie sich einen Rahmen setzen und sich daran halten, werden sich Ihre Ausgabe- und Spargewohnheiten deutlich verbessern, und Sie sind auf dem Weg zu Ihren finanziellen Zielen. Beginnen Sie mit diesen Regeln und passen Sie sie an, wie Sie es brauchen und können. Mit der Zeit sind Sie auf dem richtigen Weg, Ihr Geld zu meistern.
Diesen Beitrag hat Michelle Birge geschrieben, eine Bloggerin, die über Selbstverbesserung und ein leidenschaftliches Leben schreibt.