










































Използвай тези методи, за да държиш финансите си под контрол
Бюджетът може да изглежда като досадно задължение в личните финанси, но ако искаш да управляваш парите си възможно най-добре и да живееш с финансова сигурност, ти трябват правила. В живота спазваме правилата за движение, когато шофираме, и правилата на добрия тон, когато общуваме с хора, а всички знаем и правилата в спорта. Тези ежедневни правила ни пазят от хаос и създават ред и сигурност за нас и за другите.
С парите е същото. Практичните правила за управление на пари ти дават рамка за харчене, за да не прекалиш и да не изпаднеш в положение, от което трудно се излиза. Дават ти и ориентир за спестяване, за да се чувстваш сигурен и спокоен, вместо да се тревожиш и да униваш заради липсата на пари.
Ето общо обяснение на три стандартни правила, които можеш да следваш, за да планираш финансите си и да имаш усещането, че парите ти стигат.
1. Правилото 28/36 за дълга
Това правило стъпва на съотношението дълг към доход (DTI), което много ипотечни кредитори, особено в САЩ, гледат, когато решават дали да ти отпуснат жилищен кредит. Кредиторите в други държави имат свои лимити, затова приеми числата като ориентир и провери какво очакват банките там, където живееш. Правилото е и чудесен начин да разбереш дали не харчиш прекалено за живот. Особено полезно е, ако искаш да купиш дом, да рефинансираш кредита си или да поддържаш жилище. Ако го спазваш, шансовете ти за ипотечен кредит са по-добри, а разходите ти остават под контрол.
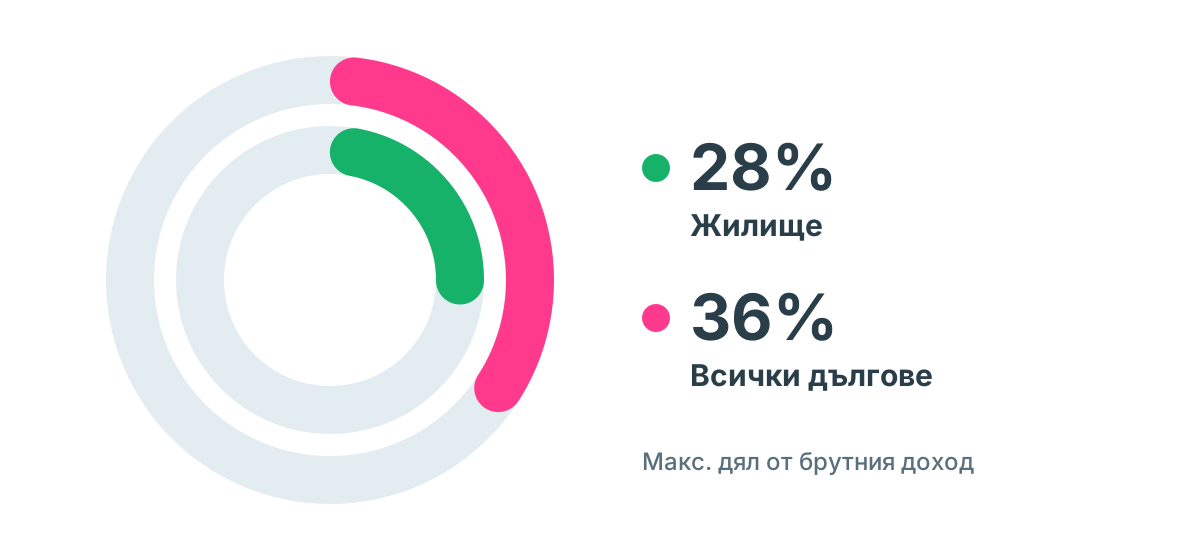
Правилото 28/36 гласи, че едно домакинство трябва да харчи най-много 28% от брутния си доход за всички разходи за жилище и най-много 36% за всички дългове.
28% за жилище: Тук влизат разходите за жилище, познати в САЩ като PITI: месечна главница, лихва, данък върху имота и застраховка. Влизат и таксите за управление и поддръжка на сградата. Пресметни месечната вноска по ипотеката и всички други месечни плащания и виж дали са до 28% от брутния ти доход. Например, ако брутният ти месечен доход е 2000 €, 28% от него са 560 € и това е най-многото, което трябва да харчиш за жилище. Нашият ипотечен калкулатор ти помага да провериш колко би струвал един кредит на месец.
36% за всички дългове: Тук влизат всички редовни месечни плащания по дългове спрямо брутния доход на домакинството. Това включва PITI и таксите за сградата, но също и дълг по кредитни карти, кредит за кола, студентски или потребителски кредити. Отново при брутен месечен доход от 2000 € 36% са 720 € за всички месечни вноски по дългове. Всичко над този процент значи, че харчиш твърде много за дълг.
2. Правилото 20/4/10 за кредит за кола
Да преплатиш с кредит за кола е често срещано, особено с всички такси, допълнителни разходи и объркващи оферти около покупката. Правилото 20/4/10 изяснява рамките, в които да се движиш, когато теглиш кредит за кола.
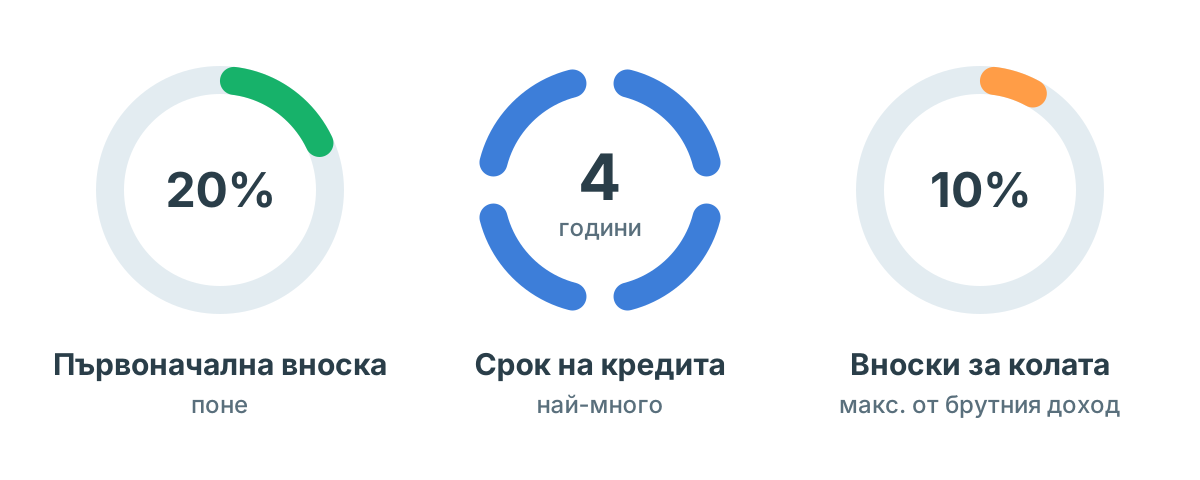
Правилото е лесен начин да се предпазиш от прекалено харчене за кола. То значи 20% първоначална вноска, кредит за най-много четири години и най-много 10% от брутния ти доход за вноски за колата. Зад всяко от тези числа има причина.
20% първоначална вноска: Може да изглежда много, но с по-голяма първоначална вноска няма да дължиш повече, отколкото струва колата. Обикновено стойността на колата пада рязко в момента, в който излезеш с нея от автокъщата. Да притежаваш нещо, което струва повече от дълга по него, е основното условие да не потънеш в дългове.
Кредит за 4 години: Ако кредитът е за 4 години или по-малко, плащаш по-малко лихва за целия му срок. Това помага особено ако лихвата по кредита ти за кола е по-висока.
10% за вноски: Ако вноските за колата са под 10% от брутния ти месечен доход, по-лесно оставаш в рамките на бюджета си.
Още едно добро практично правило за покупка на кола: Купи употребявана и я карай 10 години.
3. Правилото 50/30/20 за харчене и спестяване
Това практично правило е лесен начин да не изоставаш със спестяванията, да управляваш дълга си и да си оставиш малко пари за лично харчене.
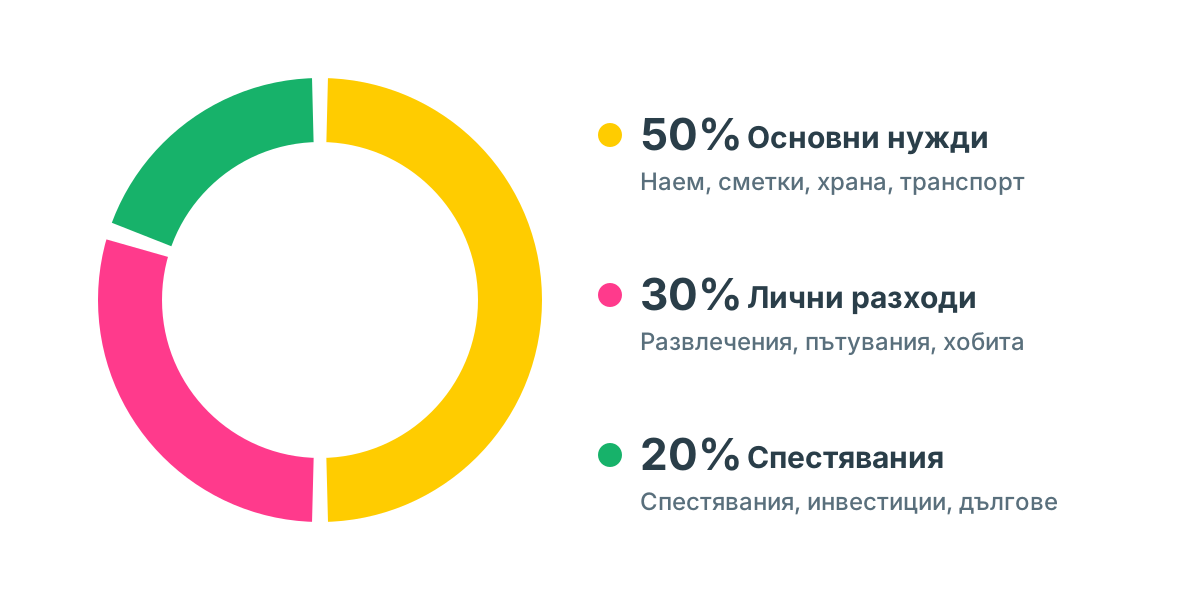
50% за основни нужди: Тази част е за разходите ти за живот и най-необходимото. Тук влизат наем или ипотека, минимални вноски по дългове, битови сметки, храна, дрехи и транспорт. Всеки разход, свързан с ежедневните ти нужди, отива в тази категория. Правилото е тези разходи да са до 50% от нетния ти доход. Не знаеш колко е нетният ти доход? Нашият калкулатор за заплата го изчислява от брутната ти заплата.
20% за спестявания: Тази част е за всички финансови цели. Състои се от спестявания и инвестиции, но включва и намаляване на дълга, например допълнителни вноски по кредитни карти или студентски кредити, за да останеш без дългове. Целта, разбира се, е да нямаш дълг, така че целите 20% да отиват за спестявания, инвестиции и пенсия. Разпредели своите 20% така, както ти е удобно, за да стигнеш до финансовите си цели.
30% за лични разходи: Тази част е бюджетът ти за лично харчене. Това са пари за неща, които не са необходими, но правят живота ти по-хубав. Тя е най-гъвкавата част от разходите ти и ти дава място да прецениш дали наистина искаш определени неща в живота си. Тук са развлечения, пътувания, домашни любимци, карта за фитнес, хранене навън, хобита и всички други избори за начина на живот, които не са необходимост. Тук влиза и поддръжката на нещата, които не са необходимост, например застраховка или такса за пристан на платноходката ти. 30% от нетния ти доход са максимумът, а колкото по-малко харчиш тук, толкова повече можеш да отделиш за намаляване на дълга и за финансов резерв.
Това правило е обща насока, особено ако тепърва започваш с бюджета и ти трябва рамка. То е отлично начало, за да разделиш харченето и спестяването, и бързо те вкарва в ритъм. Пробвай го със своите числа в нашия калкулатор за бюджет 50/30/20.
Бюджетът е начин на мислене. Ако си зададеш рамки и се придържаш към тях, ще видиш голямо подобрение в навиците си на харчене и спестяване и ще си на път към финансовите си цели. Започни с тези правила и ги нагаждай според нуждите и възможностите си. С времето ще откриеш, че си на прав път да станеш господар на парите си!
Този текст е написан от Мишел Бърдж, блогър, която пише за личностно развитие и живот със страст.