










































Dùng những phương pháp này để giữ tài chính trong tầm kiểm soát
Khi quản lý tài chính cá nhân, lập ngân sách có vẻ là một việc phiền phức. Nhưng nếu muốn quản lý tiền hiệu quả nhất và sống an tâm về tài chính, bạn cần có quy tắc để theo. Trong cuộc sống, chúng ta tuân thủ luật giao thông khi lái xe, giữ phép lịch sự khi giao tiếp với người khác, và ai cũng quen với những luật lệ phải theo khi chơi thể thao. Những quy tắc thường ngày này giúp chúng ta tránh hỗn loạn, tạo ra trật tự và an toàn cho mình và cho người khác.
Các quy tắc về tiền cũng không khác gì cuộc sống thường ngày. Áp dụng những quy tắc kinh nghiệm khi quản lý tiền là tự đặt cho mình giới hạn chi tiêu, để bạn không tiêu quá tay và rơi vào những tình huống bấp bênh khó gượng dậy. Chúng cũng chỉ cho bạn cách tiết kiệm để thấy an toàn và thoải mái, thay vì lo âu và buồn bã vì thiếu tiền.
Dưới đây là phần giải thích chung về ba quy tắc chuẩn mà bạn có thể theo để lập ngân sách và luôn thấy mình dư dả.
1. Quy tắc nợ 28/36
Quy tắc này dựa trên DTI (tỷ lệ nợ trên thu nhập), chỉ số mà nhiều bên cho vay mua nhà, nhất là ở Mỹ, xem xét khi quyết định có cho bạn vay hay không. Các bên cho vay ở những nước khác dùng giới hạn riêng, nên hãy coi các con số này là gợi ý và tìm hiểu xem ngân hàng nơi bạn sống yêu cầu thế nào. Đây cũng là cách rất tốt để biết bạn có đang chi quá nhiều cho sinh hoạt hay không. Quy tắc đặc biệt hữu ích nếu bạn định mua nhà, tái cấp vốn khoản vay hoặc đang trả góp nhà. Làm theo quy tắc này sẽ có lợi cho khả năng vay mua nhà của bạn và giúp giữ chi tiêu trong tầm kiểm soát.
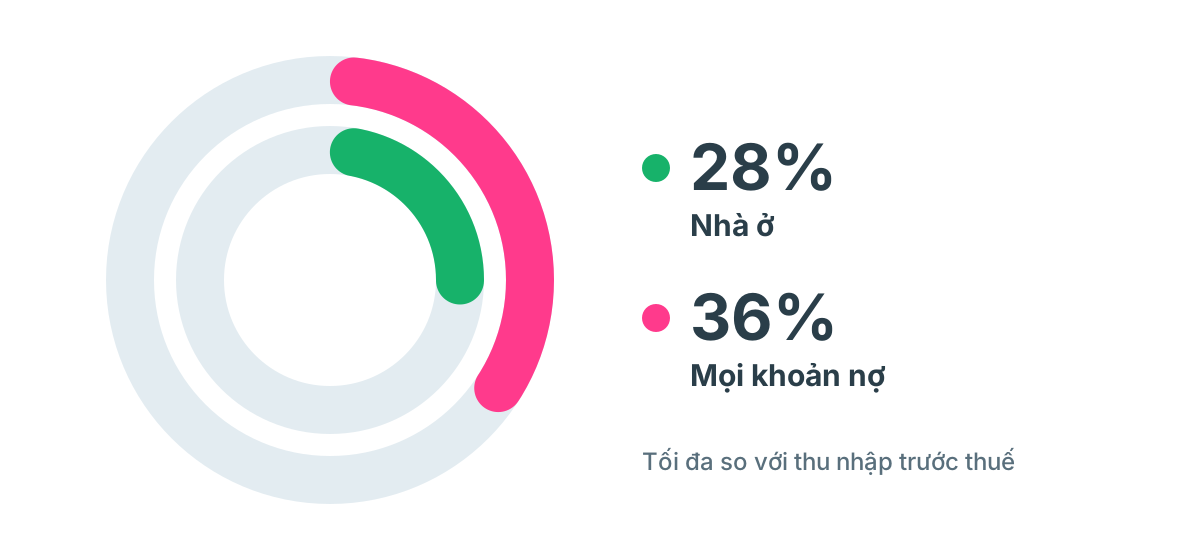
Quy tắc 28/36 nói rằng một hộ gia đình không nên chi quá 28% thu nhập trước thuế cho tổng chi phí nhà ở, và không quá 36% cho tất cả các khoản nợ.
28% nhà ở: Phần này gồm các chi phí nhà ở mà ở Mỹ gọi tắt là PITI: tiền gốc và lãi hằng tháng, thuế nhà đất và bảo hiểm. Nó cũng bao gồm phí quản lý chung cư hoặc phí khu dân cư nếu có. Hãy ước tính khoản trả góp nhà hằng tháng cùng các khoản phải trả hằng tháng khác và xem tổng có ở mức 28% thu nhập trước thuế trở xuống hay không. Ví dụ, nếu thu nhập trước thuế hằng tháng của bạn là 25 triệu đồng, 28% của số đó là 7 triệu đồng, mức tối đa bạn nên chi cho nhà ở. Công cụ tính lãi vay mua nhà của chúng tôi giúp bạn kiểm tra một khoản vay sẽ tốn bao nhiêu mỗi tháng.
36% tất cả các khoản nợ: Phần này gồm mọi khoản trả nợ định kỳ hằng tháng so với thu nhập trước thuế của hộ gia đình. Nó bao gồm PITI, phí quản lý chung cư, và cả nợ thẻ tín dụng, vay mua xe, vay học phí hoặc vay tiêu dùng. Vẫn với thu nhập trước thuế 25 triệu đồng một tháng, 36% là 9 triệu đồng cho tất cả các khoản trả nợ hằng tháng. Vượt quá tỷ lệ này là bạn đang chi quá nhiều cho nợ.
2. Quy tắc vay mua xe 20/4/10
Chi quá tay cho khoản vay mua xe là chuyện thường gặp, nhất là với đủ loại phí, chi phí phát sinh và những ưu đãi rối rắm đi kèm khi mua xe. Quy tắc 20/4/10 giúp bạn thấy rõ giới hạn chi tiêu khi vay mua xe.
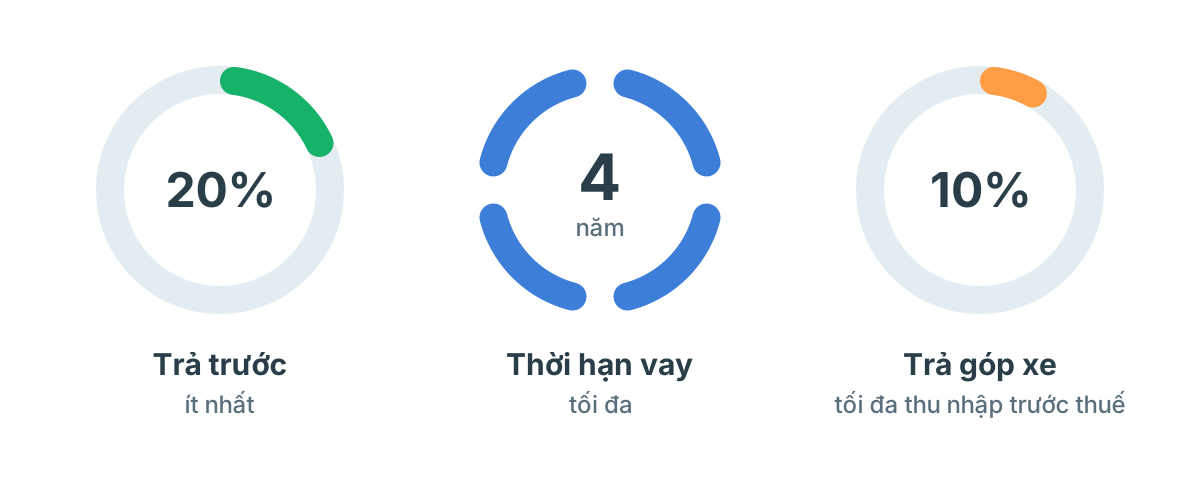
Quy tắc này là cách đơn giản để bảo vệ bạn khỏi việc chi quá nhiều cho một chiếc xe. Nó nghĩa là trả trước 20% giá xe, giới hạn khoản vay trong bốn năm và chi không quá 10% thu nhập trước thuế cho tiền trả góp xe. Mỗi con số đều có lý do của nó.
Trả trước 20%: Nghe có vẻ nhiều, nhưng khoản trả trước lớn hơn sẽ giúp bạn không nợ nhiều hơn giá trị chiếc xe. Thông thường, ngay khi bạn lái xe ra khỏi đại lý, giá trị của xe có thể giảm mạnh. Có một thứ đáng giá hơn số tiền bạn còn nợ cho nó là chìa khóa quan trọng để không bị nợ nhấn chìm.
Vay 4 năm: Giữ khoản vay ở mức 4 năm trở xuống giúp giảm tối đa số tiền lãi bạn trả trong suốt thời gian vay. Điều này càng có ích nếu bạn phải chịu lãi suất vay mua xe cao.
Trả góp 10%: Giữ tiền trả góp xe dưới 10% thu nhập trước thuế hằng tháng sẽ giúp bạn ở trong giới hạn ngân sách.
Một quy tắc kinh nghiệm hay khác khi mua xe: Mua xe cũ và đi nó 10 năm.
3. Quy tắc chi tiêu và tiết kiệm 50/30/20
Quy tắc kinh nghiệm này là cách đơn giản để bạn đi đúng hướng với việc tiết kiệm, quản lý nợ và vẫn có một khoản chi tiêu cá nhân tự do.
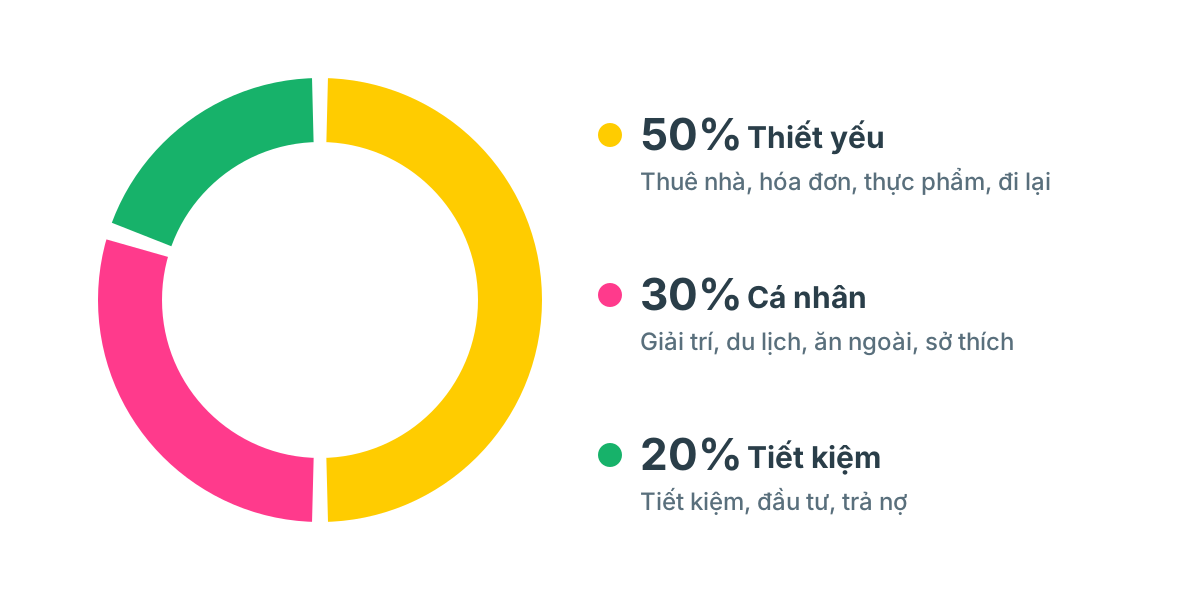
50% thiết yếu: Phần này dành cho chi phí sinh hoạt và những thứ thiết yếu. Nó gồm tiền thuê nhà hoặc trả góp nhà, các khoản trả nợ tối thiểu, điện nước, thực phẩm, quần áo và đi lại. Mọi chi phí phục vụ nhu cầu hằng ngày đều thuộc nhóm này. Quy tắc là giữ các khoản này ở mức 50% thu nhập thực nhận trở xuống. Bạn chưa rõ thu nhập thực nhận của mình là bao nhiêu? Công cụ tính lương gross sang net của chúng tôi tính ra từ lương gross của bạn.
20% tiết kiệm: Phần này dành cho mọi mục tiêu tài chính. Nó gồm tiết kiệm và đầu tư, nhưng cũng bao gồm việc giảm nợ, chẳng hạn trả thêm cho thẻ tín dụng hoặc khoản vay học phí để hết nợ. Mục tiêu tất nhiên là không còn nợ, để toàn bộ 20% đi vào tiết kiệm, đầu tư và nghỉ hưu. Hãy cân đối 20% này theo mức bạn thấy thoải mái để đạt các mục tiêu tài chính.
30% cá nhân: Phần này là ngân sách chi tiêu cá nhân của bạn. Đây là tiền cho những thứ không thiết yếu nhưng làm cuộc sống của bạn thú vị hơn. Đây là phần linh hoạt nhất trong chi tiêu và cho bạn chút khoảng trống để cân nhắc xem mình có thật sự muốn một số thứ trong đời hay không. Đó là những thứ như giải trí, du lịch, thú cưng, thẻ tập gym, ăn ngoài, sở thích, hay bất kỳ lựa chọn lối sống và thứ không thiết yếu nào khác. Nó cũng gồm chi phí duy trì cho những thứ không thiết yếu, ví dụ bảo hiểm hoặc phí neo đậu cho chiếc thuyền buồm của bạn. 30% thu nhập thực nhận là mức tối đa, và bạn chi càng ít ở phần này thì càng có thể dồn nhiều hơn cho việc giảm nợ và khoản đệm tiết kiệm của mình.
Quy tắc này là một hướng dẫn chung, nhất là khi bạn mới lập ngân sách và cần một khuôn khổ để theo. Đây là khởi đầu rất tốt để chia nhỏ chi tiêu và tiết kiệm, và có thể đưa bạn vào đúng hướng nhanh chóng. Hãy thử với con số của chính bạn trong công cụ tính ngân sách 50/30/20 của chúng tôi.
Lập ngân sách là một lối tư duy. Nếu bạn tự đặt cho mình giới hạn và giữ đúng những hướng dẫn đó, bạn sẽ thấy thói quen chi tiêu và tiết kiệm cải thiện rõ rệt, và sẽ tiến dần đến các mục tiêu tài chính. Hãy bắt đầu với những quy tắc này rồi điều chỉnh khi bạn cần và có thể. Theo thời gian, bạn sẽ thấy mình đi đúng hướng để làm chủ tiền bạc của mình!
Bài viết này do Michelle Birge thực hiện, một blogger viết về phát triển bản thân và sống đầy đam mê.