









































Lễ tết, các đợt giảm giá và kế hoạch cuối năm có thể khiến tài khoản ngân hàng của bạn hơi tơi tả. Một khởi đầu mới, dù là tháng Một hay chỉ là ngày đầu tháng, là lúc thích hợp để thay đổi thói quen chi tiêu và quản lý tiền thông minh hơn. Nếu bạn chưa biết bắt đầu từ đâu, đây là 10 bước giúp bạn làm chủ tài chính cá nhân.
1. Theo dõi tiền của bạn
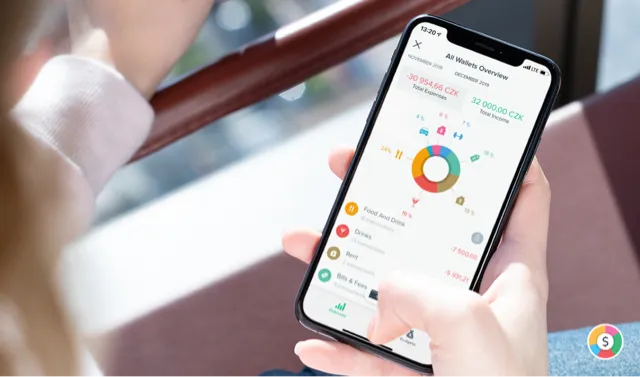
Bạn cần biết mỗi tháng mình tiêu bao nhiêu và tiêu vào việc gì. Chỉ khi đó bạn mới thấy còn lại bao nhiêu để tiết kiệm hoặc đầu tư. Thói quen ghi lại chi tiêu mỗi ngày, trong sổ tay hoặc trong ứng dụng quản lý ngân sách, giúp bạn nắm rõ hơn nhiều tiền của mình đi đâu.
2. Đừng mua những thứ bạn không cần
Cách dễ nhất để tiết kiệm tiền là ngừng mua những thứ bạn không cần. Điều đó có thể khó khi ưu đãi xuất hiện ở khắp mọi nơi. Nhưng bạn làm được! Hãy nghĩ kỹ trước khi mua bất cứ thứ gì, và thử một thử thách: không mua quần áo, đồ trang trí nhà cửa, mỹ phẩm hay đồ điện tử mới trong ít nhất một tháng.
3. Mang cơm trưa đi làm
Tiết kiệm tiền bằng cách tự nấu và mang cơm trưa theo. Nấu bữa tối nhiều hơn một chút rồi gói phần còn lại cho ngày hôm sau. Tài khoản ngân hàng của bạn sẽ cảm ơn bạn về sau.
4. Lập quỹ khẩn cấp
Nếu bạn chưa có quỹ khẩn cấp, hãy bắt đầu sớm nhất có thể, vì lúc nào cũng có thể xảy ra chuyện không hay.
Các chuyên gia tài chính cá nhân thường khuyên nên để dành 3 đến 6 tháng chi phí sinh hoạt cho những lúc khẩn cấp, chẳng hạn mất việc hoặc xe hỏng đột ngột. Có khoản đệm đó, cuộc sống bớt căng thẳng hơn nhiều. Đọc thêm trong hướng dẫn về quỹ khẩn cấp của chúng tôi.
5. Tiết kiệm ít nhất 10% thu nhập
Khi đã có quỹ khẩn cấp, hãy bắt đầu tiết kiệm cho những thứ khác, như kỳ nghỉ hè, một chiếc xe mới hoặc một chiếc điện thoại mới. Dành ra một tỷ lệ cố định trong thu nhập và chuyển vào tài khoản tiết kiệm. Nhiều ngân hàng cho bạn tạo các khoản tiết kiệm riêng để theo dõi từng khoản đầy dần lên. Để xem tiết kiệm đều đặn cộng dồn được bao nhiêu theo thời gian, hãy thử công cụ tính lãi tiết kiệm của chúng tôi.
6. Chuyển tiền tự động
Để tiết kiệm không tốn công sức, hãy tự động hóa nó. Đặt một lệnh chuyển tiền định kỳ trong ngân hàng trực tuyến để chuyển tiền vào tài khoản tiết kiệm ngay sau ngày nhận lương. Một số ngân hàng và ứng dụng còn có tính năng làm tròn, để dành phần tiền lẻ mỗi lần bạn thanh toán bằng thẻ.
7. Tự học hỏi
Không bao giờ là quá muộn để tìm hiểu thêm về tài chính cá nhân. Podcast là một cách dễ để bắt đầu. Đây là hai chương trình tiếng Anh lâu năm được nhiều người yêu thích:
So Money with Farnoosh Torabi
Cảm hứng về tiền bạc từ các doanh nhân, tác giả và chính Farnoosh, cùng phần trả lời câu hỏi của thính giả ngay trên sóng.
The Ramsey Show
Người gọi đến nhận được lời khuyên thẳng thắn về cách thoát nợ, tiết kiệm tiền và xây dựng một cuộc sống tài chính bình yên hơn.
8. Đặt mục tiêu tài chính SMART
Mục tiêu SMART giúp bạn xác định mình muốn gì và chắc chắn rằng bạn thật sự đến được đó. SMART là viết tắt của cụ thể (specific), đo lường được (measurable), khả thi (achievable), thực tế (realistic) và có thời hạn (time-bound). Thay vì một mục tiêu mơ hồ như “Tôi muốn tiết kiệm tiền”, hãy xác định từng phần. Ví dụ: “Tôi muốn có một khoản đệm cho những tình huống bất ngờ. Trong vòng 12 tháng, tôi sẽ có 3 tháng chi tiêu trong quỹ khẩn cấp. Để làm được điều đó, mỗi tháng tôi sẽ chi không quá 1 triệu đồng cho giải trí và 1 triệu đồng cho ăn ngoài.”
Ngân sách giúp bạn giữ được những hạn mức như vậy. Trong Spendee, bạn có thể đặt một ngân sách tổng hằng tháng rồi chia thành ngân sách theo danh mục, để thấy ngay khi giải trí hoặc ăn ngoài sắp chạm hạn mức.
9. Chọn tài khoản tiết kiệm và tài khoản thanh toán tốt nhất
Bạn còn nhớ vì sao mình chọn ngân hàng hiện tại không? Bạn có chắc không ngân hàng nào khác có điều kiện tốt hơn? Thỉnh thoảng kiểm tra lại là việc đáng làm. So sánh phí và lãi suất tiết kiệm, hỏi bạn bè xem họ dùng ngân hàng nào, và chuyển sang nơi khác nếu bạn tìm được ưu đãi tốt hơn.
10. Xây dựng nguồn thu nhập thứ hai
Nếu muốn kiếm nhiều hơn, hãy chú ý cả đến thu nhập của mình. Trước hết, hãy hỏi về việc tăng lương hoặc thăng chức ở công việc hiện tại và trao đổi với quản lý về việc nâng cao kỹ năng. Sau đó hãy cân nhắc một nghề tay trái, một công việc bán thời gian hoặc đầu tư để có thu nhập thụ động về lâu dài. Không phụ thuộc vào một nguồn thu nhập duy nhất sẽ an toàn hơn. Bài viết của chúng tôi về các nguồn thu nhập thêm có nhiều ý tưởng để bạn bắt đầu.