









































Cuộc sống đầy bất ngờ. Có những bất ngờ nhỏ, có những bất ngờ có thể đảo lộn mọi thứ bạn đã gây dựng. Mục tiêu chính của quản lý tiền là tiêu ít hơn số kiếm được để có thể tiết kiệm. Nhưng như thế đã đủ chưa? Quỹ khẩn cấp giúp bạn tách khoản tiền “không được đụng vào” khỏi khoản tiết kiệm mà bạn có thể đem đầu tư hoặc dùng cho các mục tiêu ngắn hạn và dài hạn, như học tập, du lịch, nghỉ hưu hoặc mua nhà.
Quỹ khẩn cấp là khoản tiền bạn để riêng trong một tài khoản, chỉ dành cho những chi phí bất ngờ.
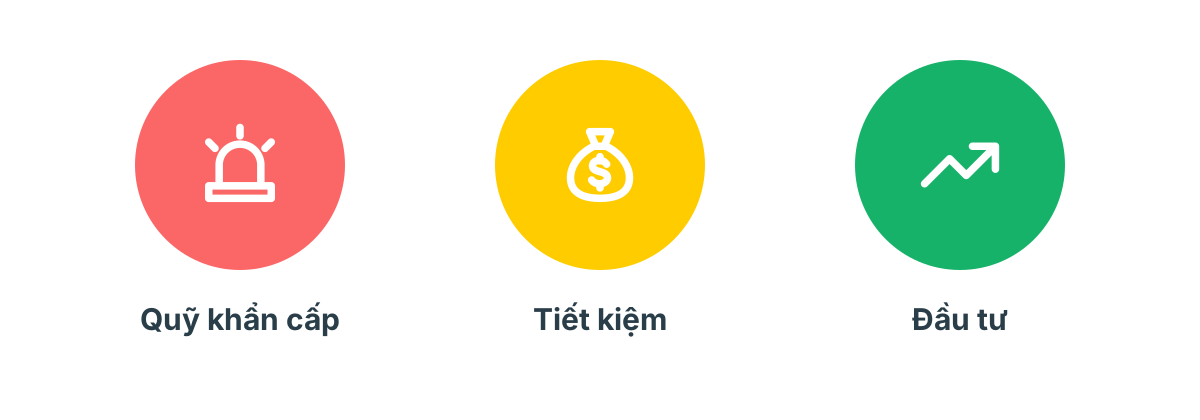
Hãy chia tiền để dành của bạn thành ba nhóm này.
Tiết kiệm tiền và rèn tính tự chủ
Với bạn, điều gì được coi là khẩn cấp? Chiếc xe bạn cần để đi làm bị hỏng? Chiếc TV bị hỏng? Một ca phẫu thuật không thể trì hoãn? Nhà bị ngập? Có thể đầu bạn gào lên “khẩn cấp” khi thấy một kỳ nghỉ giảm giá 70%. Nhưng có thật thế không? Đọc danh sách này, hẳn bạn đã tự xếp hạng các tình huống trong đầu. Vậy quỹ khẩn cấp nên chi cho việc gì, và việc gì nên lấy từ các khoản tiết kiệm khác?
1. Mất việc
Mất việc rất căng thẳng, và có thể cần một thời gian để bạn đứng vững trở lại. Đây chính là lúc quỹ khẩn cấp phát huy tác dụng. Nó cho bạn thời gian để quyết định đúng về công việc tiếp theo (biết đâu còn tìm được công việc mơ ước) và giúp bạn không phải vội vàng vay tiền.
2. Sức khỏe
Chi phí y tế rất khó đoán trước, và dù sống lành mạnh bạn vẫn có thể rơi vào hoàn cảnh khó khăn. Thuốc men, gãy tay, chữa răng hay phẫu thuật có thể phải tự trả tiền, tùy vào hệ thống y tế nơi bạn sống. Và không chỉ riêng bạn. Hãy nghĩ đến cả sức khỏe của những người thân nhất, con cái và thú cưng.
3. Xe
Nếu ngày nào bạn cũng lái xe đi làm thì xe là thứ thiết yếu. Điều đó không có nghĩa quỹ khẩn cấp sẽ trả cho một mẫu xe mới hay những lần bảo dưỡng nhỏ. Nó có nghĩa là bạn có sẵn tiền nếu xe hỏng hẳn.
4. Việc gia đình bất ngờ
Người thân ốm đau hoặc qua đời có thể kéo theo những chi phí bất ngờ, và chúng nặng nề nhất khi bạn sống dựa vào từng kỳ lương. Hãy tìm hiểu những tình huống như vậy có thể tốn bao nhiêu và bạn chuẩn bị được thế nào.
5. Nhà ở
Nếu mái nhà bắt đầu dột, hãy dùng tiền quỹ để sửa. Nếu hệ thống sưởi hỏng giữa mùa đông, đó cũng là chuyện khẩn cấp. Nhưng nếu chiếc TV có vẻ lỗi thời hoặc máy giặt kêu to dần theo thời gian, hãy trả bằng các khoản tiết kiệm khác, không phải quỹ khẩn cấp.
Ngủ ngon nhờ làm đúng
Để dành tiền có thể khiến bạn thấy như bị kìm lại, không được mua thứ mình muốn ngay lúc này. Thay vào đó, hãy coi nó là quỹ tự do của bạn. Khi quỹ khẩn cấp đã đủ, bạn không cần đụng đến nó cho đến khi có chuyện khẩn cấp, và bạn đã vượt qua bài kiểm tra đầu tiên của một người trưởng thành có trách nhiệm. Nó giúp bạn không mắc nợ và không phải vội vàng vay mượn. Bất cứ khi nào có thể, hãy chọn con đường an toàn và dựa vào tiền của chính mình.
Quỹ khẩn cấp nên lớn bao nhiêu?
Một gợi ý phổ biến là ít nhất 3 tháng chi tiêu trung bình, và lý tưởng là 6 tháng.
Cách xây dựng quỹ khẩn cấp
-
Có cái nhìn rõ ràng về tài chính của bạn. Theo dõi mọi khoản thu và chi, bằng tay hoặc bằng một ứng dụng quản lý ngân sách.
-
Lập ngân sách. Chưa biết bắt đầu từ đâu? Hướng dẫn Lập ngân sách 101 của chúng tôi sẽ dẫn bạn đi từng bước.
-
Tính chi tiêu trung bình hằng tháng. Cộng các khoản chi của ba tháng gần nhất rồi chia tổng cho ba. Nếu bạn dùng Spendee có kết nối ngân hàng, các khoản thanh toán trước đây của bạn đã được xếp sẵn vào danh mục, nên việc này rất nhanh.
-
Bắt đầu xây dựng quỹ. Hãy bắt đầu từ nhỏ: đặt mục tiêu đầu tiên là một tháng chi tiêu trung bình. Tiếp tục theo dõi chi tiêu và xem khoản tiết kiệm lớn dần mỗi tháng. Công cụ tính lãi tiết kiệm của chúng tôi cho thấy cần bao lâu để đạt mục tiêu.