









































La vita è piena di sorprese. Alcune sono piccole, altre possono stravolgere tutto ciò per cui hai lavorato. Lo scopo principale della gestione del denaro è spendere meno di quanto guadagni, così puoi risparmiare. Ma basta? Un fondo di emergenza ti aiuta a separare i soldi “da non toccare” dai risparmi che puoi investire o usare per obiettivi a breve e lungo termine, come studio, viaggi, pensione o casa.
Un fondo di emergenza sono soldi che metti da parte su un conto solo per le spese impreviste.
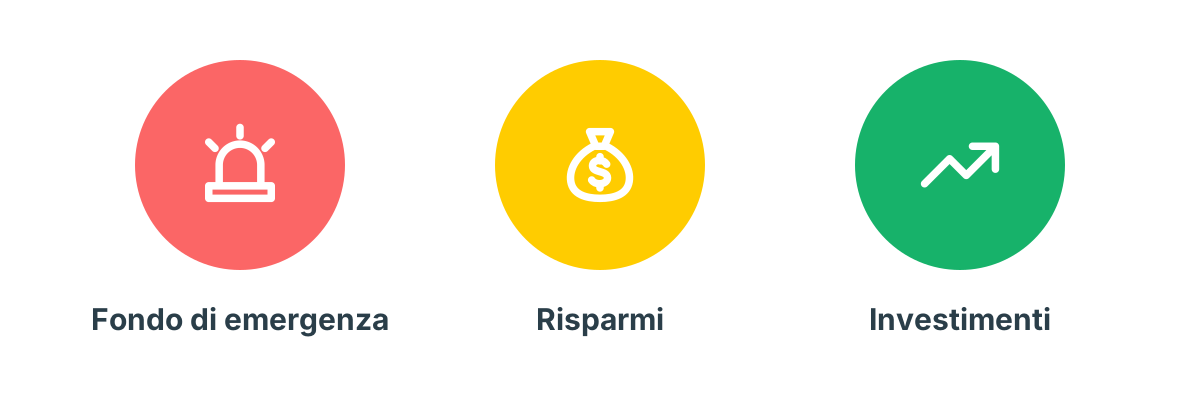
Dividi i tuoi risparmi in queste tre categorie.
Risparmia e allena l’autocontrollo
Cosa conta come emergenza per te? L’auto rotta che ti serve per andare al lavoro? La TV rotta? Un intervento che non puoi rimandare? La casa allagata? Magari il tuo cervello grida “emergenza” quando vede una vacanza scontata del 70%. Ma lo è davvero? Leggendo questa lista, probabilmente hai già messo queste situazioni in ordine nella tua testa. Allora cosa deve coprire il fondo di emergenza, e cosa deve uscire da altri risparmi?
1. Perdita del lavoro
Perdere il lavoro è stressante e può servire un po’ di tempo per rimettersi in piedi. È proprio qui che un fondo di emergenza aiuta. Ti dà il tempo di scegliere bene il prossimo lavoro (magari anche quello dei tuoi sogni) e ti evita di chiedere soldi in prestito di fretta.
2. Salute
Le spese mediche sono difficili da prevedere e anche con uno stile di vita sano puoi trovarti in difficoltà. Farmaci, un braccio rotto, cure dentistiche o un intervento potrebbero essere a tuo carico, a seconda di come funziona la sanità dove vivi. E non riguarda solo te. Pensa anche alla salute dei tuoi familiari più stretti, dei figli e degli animali domestici.
3. Auto
Se vai al lavoro in auto ogni giorno, l’auto è una necessità. Questo non vuol dire che il fondo di emergenza paghi un modello nuovo o la piccola manutenzione. Vuol dire che hai i soldi pronti se l’auto si rompe del tutto.
4. Imprevisti in famiglia
La malattia o la morte di una persona cara possono portare spese impreviste, che pesano di più quando arrivi a fine mese a fatica. Informati su quanto potrebbero costare queste situazioni e su come puoi prepararti.
5. Casa
Se il tetto inizia a perdere, usa questi soldi per ripararlo. Se il riscaldamento si guasta d’inverno, anche quella è un’emergenza. Ma se la TV ti sembra vecchia o la lavatrice diventa sempre più rumorosa, pagale con altri risparmi, non con il fondo di emergenza.
Dormi tranquillo facendo le cose bene
Mettere da parte soldi può sembrare un freno a comprare subito quello che vuoi. Pensalo invece come il tuo fondo per la libertà. Una volta costruito, il fondo di emergenza non va toccato finché non arriva un’emergenza, e hai superato il primo esame da adulto responsabile. Ti tiene lontano dai debiti e dai prestiti presi di fretta. Quando puoi, scegli la strada sicura e conta sui tuoi soldi.
Quanto deve essere grande il fondo di emergenza?
Il consiglio più comune è almeno 3 mesi di spese medie, idealmente 6 mesi.
Come costruire il fondo di emergenza
-
Fatti un quadro chiaro delle tue finanze. Registra tutte le entrate e le uscite, a mano o con un’app per il budget.
-
Imposta un budget. Non sai da dove iniziare? La nostra guida Budget 101 ti accompagna passo per passo.
-
Calcola la tua spesa media mensile. Somma le spese degli ultimi tre mesi e dividi il totale per tre. Se usi Spendee con una banca collegata, i pagamenti passati sono già divisi in categorie, quindi fai in fretta.
-
Inizia a costruire il fondo. Parti in piccolo: il primo obiettivo è un mese di spese medie. Continua a registrare le spese e guarda i risparmi crescere ogni mese. Il nostro calcolatore di risparmio ti mostra quanto tempo ti serve per arrivare all’obiettivo.