









































Życie jest pełne niespodzianek. Jedne są małe, inne potrafią wywrócić do góry nogami wszystko, na co pracujesz. Główny cel zarządzania pieniędzmi to wydawać mniej, niż się zarabia, żeby móc oszczędzać. Ale czy to wystarczy? Poduszka finansowa, nazywana też funduszem awaryjnym, pomaga oddzielić pieniądze, których się nie rusza, od oszczędności, które możesz inwestować albo przeznaczyć na cele krótko- i długoterminowe, takie jak edukacja, podróże, emerytura czy mieszkanie.
Poduszka finansowa to pieniądze odłożone na osobnym koncie wyłącznie na niespodziewane wydatki.
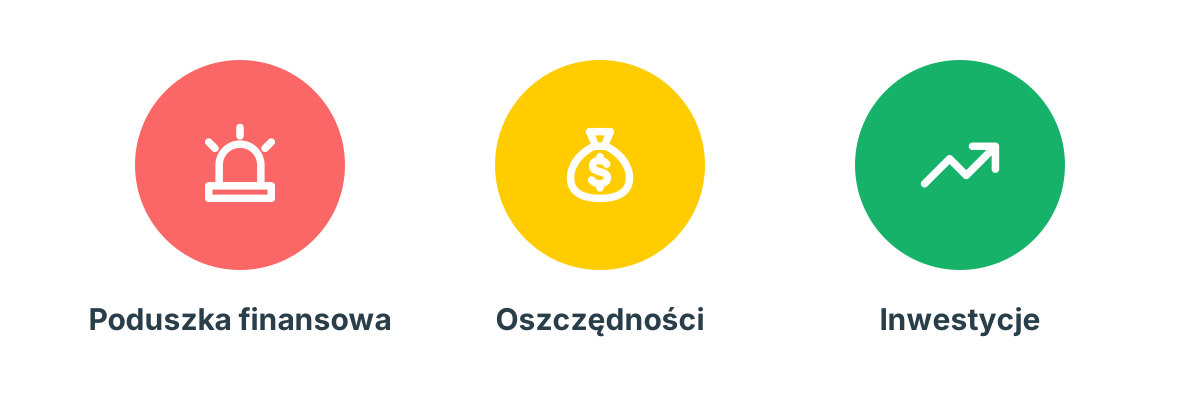
Podziel swoje oszczędności na te trzy kategorie.
Oszczędzaj i ćwicz samokontrolę
Co jest dla ciebie nagłą sytuacją? Zepsuty samochód, którym dojeżdżasz do pracy? Zepsuty telewizor? Operacja, której nie da się odłożyć? Zalany dom? Może twój mózg krzyczy „nagły wypadek” na widok wakacji przecenionych o 70%. Ale czy to naprawdę nim jest? Czytając tę listę, pewnie masz już w głowie ułożone te sytuacje według ważności. Co więc powinna pokrywać poduszka finansowa, a co powinno iść z innych oszczędności?
1. Utrata pracy
Utrata pracy to stres, a stanięcie z powrotem na nogi może trochę potrwać. Właśnie wtedy pomaga poduszka finansowa. Daje czas na dobrą decyzję w sprawie kolejnej pracy (może nawet na znalezienie tej wymarzonej) i chroni przed pożyczaniem pieniędzy w pośpiechu.
2. Zdrowie
Koszty leczenia trudno przewidzieć i nawet przy zdrowym stylu życia można znaleźć się w trudnej sytuacji. Leki, złamana ręka, dentysta albo operacja mogą wymagać zapłaty, zależnie od tego, jak działa opieka zdrowotna tam, gdzie mieszkasz. I nie chodzi tylko o ciebie. Pomyśl też o zdrowiu najbliższej rodziny, dzieci i zwierząt.
3. Samochód
Jeśli codziennie dojeżdżasz do pracy autem, samochód jest koniecznością. To nie znaczy, że poduszka finansowa płaci za nowy model albo drobne naprawy. To znaczy, że masz gotowe pieniądze, gdyby samochód zupełnie odmówił posłuszeństwa.
4. Niespodziewane sprawy rodzinne
Choroba albo śmierć kogoś bliskiego mogą przynieść nieoczekiwane koszty, które najmocniej uderzają wtedy, gdy żyjesz od wypłaty do wypłaty. Sprawdź, ile mogą kosztować takie sytuacje i jak możesz się na nie przygotować.
5. Mieszkanie
Jeśli dach zaczyna przeciekać, wydaj te pieniądze na naprawę. Jeśli zimą wysiądzie ogrzewanie, to też jest nagła sytuacja. Ale jeśli telewizor wydaje ci się przestarzały albo pralka z czasem chodzi coraz głośniej, zapłać za to z innych oszczędności, nie z poduszki finansowej.
Śpij spokojnie, bo robisz to dobrze
Odkładanie pieniędzy może sprawiać wrażenie, że nie pozwala ci kupić tego, czego chcesz już teraz. Pomyśl o tym raczej jak o funduszu wolności. Gdy poduszka finansowa jest zbudowana, nie musisz jej ruszać, dopóki nie przyjdzie nagła sytuacja, a pierwszy test odpowiedzialnej dorosłości masz zaliczony. Chroni cię przed długami i przed pożyczaniem w pośpiechu. Kiedy tylko możesz, wybieraj bezpieczną drogę i polegaj na własnych pieniądzach.
Jak duża powinna być poduszka finansowa?
Często zaleca się co najmniej 3 miesiące średnich wydatków, a najlepiej 6 miesięcy.
Jak zbudować poduszkę finansową
-
Zdobądź jasny obraz swoich finansów. Zapisuj wszystkie dochody i wydatki, ręcznie albo w aplikacji do budżetu.
-
Ustaw budżet. Nie wiesz, od czego zacząć? Przeprowadzi cię przez to nasz poradnik Budżet od podstaw.
-
Policz swoje średnie miesięczne wydatki. Zsumuj wydatki z ostatnich trzech miesięcy i podziel wynik przez trzy. Jeśli korzystasz ze Spendee z połączonym bankiem, twoje wcześniejsze płatności są już posortowane w kategorie, więc pójdzie to szybko.
-
Zacznij budować poduszkę. Zacznij od małego kroku: niech pierwszym celem będzie jeden miesiąc średnich wydatków. Dalej śledź wydatki i patrz, jak oszczędności rosną z miesiąca na miesiąc. Nasz kalkulator oszczędności pokaże, ile czasu zajmie dojście do celu.