









































Das Leben steckt voller Überraschungen. Manche sind klein, andere können alles auf den Kopf stellen, wofür Sie gearbeitet haben. Das wichtigste Ziel beim Umgang mit Geld ist, weniger auszugeben, als Sie verdienen, damit Sie sparen können. Aber reicht das? Ein Notgroschen hilft Ihnen, Geld, das Sie nicht anrühren, von Ersparnissen zu trennen, die Sie investieren oder für kurz- und langfristige Ziele nutzen können, etwa Ausbildung, Reisen, Rente oder ein Zuhause.
Ein Notgroschen ist Geld, das Sie auf einem Konto nur für unerwartete Ausgaben zurücklegen.
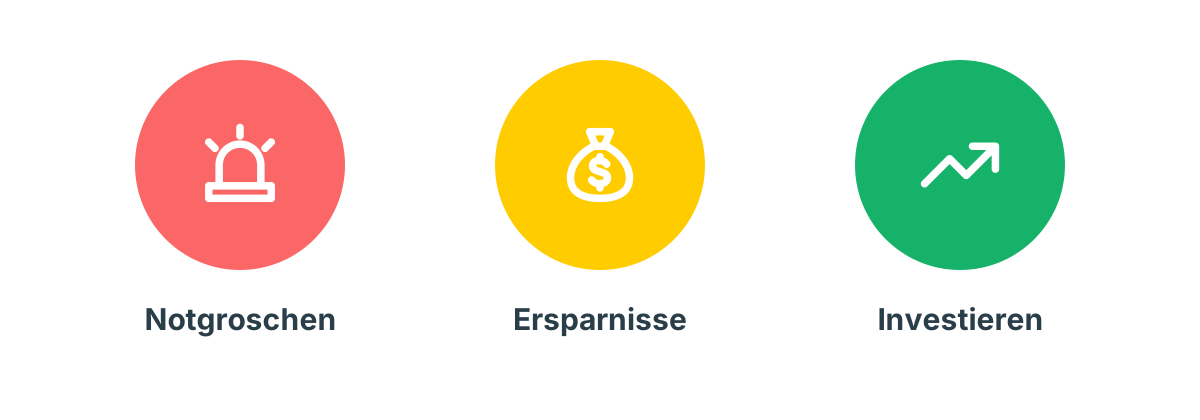
Teilen Sie Ihre Ersparnisse in diese drei Kategorien auf.
Sparen Sie Geld und trainieren Sie Ihre Selbstbeherrschung
Was ist für Sie ein Notfall? Ein kaputtes Auto, mit dem Sie zur Arbeit fahren? Ein kaputter Fernseher? Eine Operation, die nicht warten kann? Ein überflutetes Haus? Vielleicht schreit Ihr Gehirn „Notfall“, wenn Sie einen Urlaub mit 70 % Rabatt sehen. Aber ist es wirklich einer? Beim Lesen dieser Liste haben Sie die Situationen wahrscheinlich schon im Kopf sortiert. Was also sollte Ihr Notgroschen abdecken, und was sollte aus anderen Ersparnissen kommen?
1. Jobverlust
Den Job zu verlieren ist belastend, und es kann eine Weile dauern, bis Sie wieder auf den Beinen sind. Genau dann hilft ein Notgroschen. Er verschafft Ihnen Zeit, die richtige Entscheidung für Ihren nächsten Job zu treffen (vielleicht finden Sie sogar Ihren Traumjob), und bewahrt Sie davor, überstürzt Geld zu leihen.
2. Gesundheit
Krankheitskosten sind schwer vorherzusagen, und auch mit einem gesunden Lebensstil können Sie in eine schwierige Lage geraten. Medikamente, ein gebrochener Arm, Zahnbehandlungen oder eine Operation müssen Sie je nach Gesundheitssystem in Ihrem Land vielleicht selbst bezahlen. Und es geht nicht nur um Sie. Denken Sie auch an die Gesundheit Ihrer engsten Familie, Ihrer Kinder und Haustiere.
3. Auto
Wenn Sie jeden Tag mit dem Auto zur Arbeit fahren, ist es eine Notwendigkeit. Das heißt nicht, dass Ihr Notgroschen ein neues Modell oder kleine Wartungen bezahlt. Es heißt, dass Sie Geld bereithaben, wenn das Auto komplett ausfällt.
4. Unerwartete Familienangelegenheiten
Krankheit oder der Tod eines nahestehenden Menschen können unerwartete Kosten verursachen. Das trifft besonders hart, wenn Sie von Gehalt zu Gehalt leben. Finden Sie heraus, was solche Situationen kosten könnten und wie Sie sich vorbereiten können.
5. Wohnen
Wenn Ihr Dach undicht wird, nutzen Sie das Geld für die Reparatur. Wenn im Winter die Heizung ausfällt, ist das ebenfalls ein Notfall. Wenn Ihr Fernseher aber veraltet wirkt oder Ihre Waschmaschine mit der Zeit lauter wird, bezahlen Sie das aus anderen Ersparnissen, nicht aus Ihrem Notgroschen.
Ruhig schlafen, weil Sie es richtig machen
Geld zurückzulegen kann sich anfühlen, als würde es Sie davon abhalten, jetzt zu kaufen, was Sie möchten. Sehen Sie es stattdessen als Ihr Freiheitspolster. Sobald Ihr Notgroschen steht, müssen Sie ihn nicht anrühren, bis ein Notfall eintritt, und Sie haben die erste Prüfung als verantwortungsvoller Erwachsener bestanden. Er bewahrt Sie vor Schulden und vor überstürzten Krediten. Wann immer Sie können, gehen Sie den sicheren Weg und verlassen Sie sich auf Ihr eigenes Geld.
Wie groß sollte Ihr Notgroschen sein?
Häufig empfohlen werden mindestens 3 Monatsausgaben im Durchschnitt, idealerweise 6 Monate.
So bauen Sie Ihren Notgroschen auf
-
Verschaffen Sie sich einen klaren Überblick über Ihre Finanzen. Erfassen Sie alle Einnahmen und Ausgaben, von Hand oder mit einer Budget-App.
-
Legen Sie ein Budget an. Sie wissen nicht, wo Sie anfangen sollen? Unser Leitfaden Budgetplanung 101 führt Sie durch die Schritte.
-
Berechnen Sie Ihre durchschnittlichen Monatsausgaben. Addieren Sie Ihre Ausgaben der letzten drei Monate und teilen Sie die Summe durch drei. Wenn Sie Spendee mit einer verbundenen Bank nutzen, sind Ihre bisherigen Zahlungen bereits in Kategorien sortiert, und das geht schnell.
-
Beginnen Sie mit dem Aufbau. Fangen Sie klein an: Ihr erstes Ziel ist eine durchschnittliche Monatsausgabe. Erfassen Sie Ihre Ausgaben weiter und sehen Sie zu, wie Ihre Ersparnisse jeden Monat wachsen. Unser Sparrechner zeigt, wie lange es dauert, bis Sie Ihr Ziel erreichen.