









































Život je pun iznenađenja. Neka su mala, a druga mogu preokrenuti sve za što radiš. Glavni je cilj upravljanja novcem trošiti manje nego što zarađuješ, da možeš štedjeti. Ali je li to dovoljno? Rezerva za hitne slučajeve pomaže ti odvojiti novac koji se „ne dira“ od ušteđevine koju možeš uložiti ili iskoristiti za kratkoročne i dugoročne ciljeve, kao što su obrazovanje, putovanja, mirovina ili dom.
Rezerva za hitne slučajeve novac je koji držiš na zasebnom računu samo za neočekivane troškove.
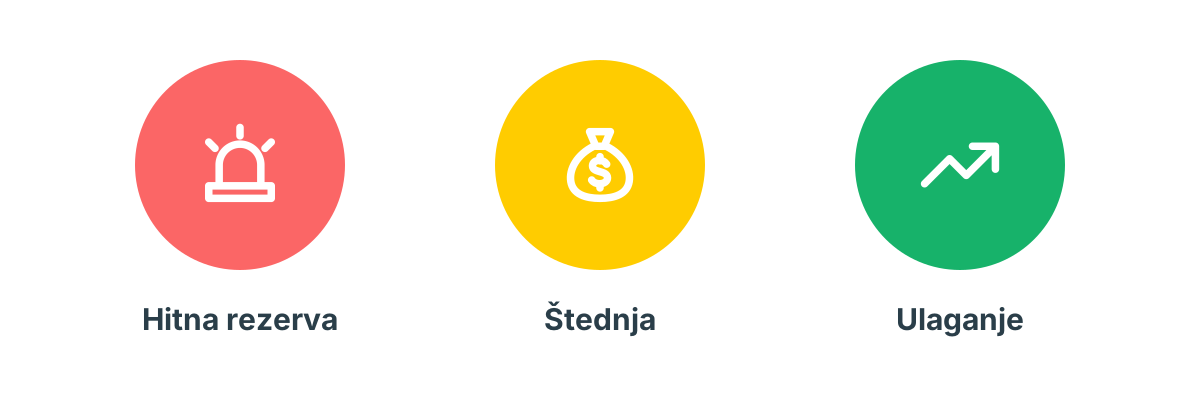
Podijeli svoju ušteđevinu u ove tri kategorije.
Štedi novac i vježbaj samokontrolu
Što je za tebe hitan slučaj? Pokvaren auto koji ti treba za posao? Pokvaren televizor? Operacija koju ne možeš odgoditi? Poplavljena kuća? Možda ti mozak vrišti „hitno“ kad vidiš putovanje sniženo 70 %. Ali je li zaista? Dok čitaš ovaj popis, vjerojatno već u glavi rangiraš te situacije. Pa što bi tvoja rezerva za hitne slučajeve trebala pokriti, a što bi trebalo ići iz druge ušteđevine?
1. Gubitak posla
Gubitak posla je stresan i može potrajati dok ponovno ne staneš na noge. Upravo tada pomaže rezerva za hitne slučajeve. Daje ti vremena da doneseš pravu odluku o sljedećem poslu (možda čak nađeš posao iz snova) i čuva te od posuđivanja novca na brzinu.
2. Zdravlje
Troškove liječenja teško je predvidjeti, a čak i uz zdrav način života možeš se naći u teškoj situaciji. Lijekove, slomljenu ruku, zubara ili operaciju možda ćeš morati platiti, ovisno o tome kako je zdravstvo uređeno ondje gdje živiš. I nije riječ samo o tebi. Misli i na zdravlje najuže obitelji, djece i kućnih ljubimaca.
3. Auto
Ako svaki dan voziš na posao, auto ti je nužan. To ne znači da iz rezerve za hitne slučajeve plaćaš novi model ili sitno održavanje. Znači da imaš spreman novac ako se auto potpuno pokvari.
4. Neočekivane obiteljske situacije
Bolest ili smrt bliske osobe mogu donijeti neočekivane troškove, koji najteže pogađaju kad živiš od plaće do plaće. Raspitaj se koliko bi takve situacije mogle stajati i kako se možeš pripremiti.
5. Stanovanje
Ako ti krov počne prokišnjavati, iskoristi novac za popravak. Ako ti zimi zakaže grijanje, i to je hitan slučaj. Ali ako ti se televizor čini zastarjelim ili perilica rublja s vremenom postaje sve glasnija, plati to iz druge ušteđevine, a ne iz rezerve za hitne slučajeve.
Mirno spavaj jer radiš kako treba
Odvajanje novca može ti se činiti kao kočnica koja ti ne da kupiti ono što želiš upravo sada. Umjesto toga, gledaj na to kao na svoj fond slobode. Kad složiš rezervu za hitne slučajeve, ne moraš je dirati dok hitan slučaj ne dođe, a prvi ispit odgovorne odraslosti je položen. Čuva te od dugova i od posuđivanja na brzinu. Kad god možeš, idi sigurnim putem i oslanjaj se na vlastiti novac.
Kolika bi trebala biti tvoja rezerva za hitne slučajeve?
Uobičajena je preporuka barem iznos prosječnih troškova za 3 mjeseca, a idealno za 6 mjeseci.
Kako složiti rezervu za hitne slučajeve
-
Složi jasan pregled svojih financija. Prati sve prihode i troškove, ručno ili u aplikaciji za proračun.
-
Postavi proračun. Ne znaš odakle početi? Naš vodič Osnove proračuna provest će te kroz sve.
-
Izračunaj svoje prosječne mjesečne troškove. Zbroji troškove za zadnja tri mjeseca i ukupan iznos podijeli s tri. Ako koristiš Spendee s povezanom bankom, tvoja su prošla plaćanja već razvrstana po kategorijama, pa to ide brzo.
-
Počni slagati rezervu. Kreni od malog: neka ti prvi cilj budu prosječni troškovi za jedan mjesec. Nastavi pratiti potrošnju i gledaj kako ušteđevina raste svaki mjesec. Naš kalkulator štednje pokazuje koliko će ti trebati do cilja.