









































Blagdani, rasprodaje i planovi za kraj godine mogu prilično izmoriti tvoj bankovni račun. Novi početak, bio to siječanj ili samo prvi dan u mjesecu, dobar je trenutak da promijeniš navike trošenja i počneš pametnije postupati s novcem. Ako ne znaš odakle krenuti, evo 10 koraka koji će ti pomoći preuzeti kontrolu nad osobnim financijama.
1. Prati svoj novac
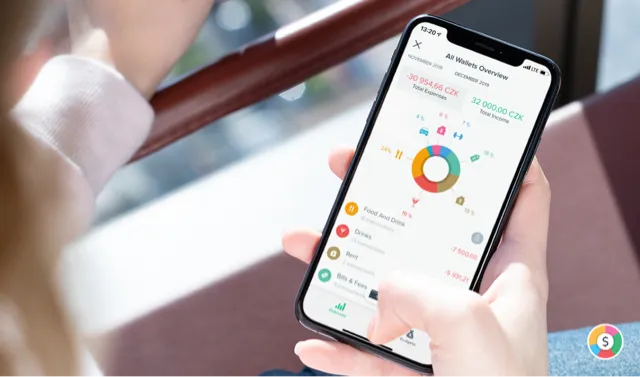
Trebaš znati koliko trošiš svaki mjesec i na što. Tek tada vidiš koliko ostaje za štednju ili ulaganje. Navika da svaki dan bilježiš troškove, u bilježnicu ili u aplikaciju za proračun, daje ti puno bolji uvid u to kamo ti odlazi novac.
2. Ne kupuj ono što ti ne treba
Najlakše ćeš uštedjeti ako prestaneš kupovati stvari koje ti ne trebaju. To zna biti teško kad ponude iskaču sa svih strana. Ali možeš ti to! Dvaput razmisli prije svake kupnje i isprobaj izazov: bez nove odjeće, ukrasa za dom, kozmetike i elektronike barem mjesec dana.
3. Nosi ručak na posao
Uštedi tako da kuhaš i nosiš vlastiti ručak. Skuhaj veću večeru i ostatke spakiraj za idući dan. Tvoj bankovni račun bit će ti zahvalan.
4. Složi rezervu za hitne slučajeve
Ako još nemaš rezervu za hitne slučajeve, počni je slagati što prije, jer uvijek nešto može poći po zlu.
Stručnjaci za osobne financije obično preporučuju da za hitne slučajeve, kao što su gubitak posla ili iznenadni popravak auta, uštediš iznos troškova života za 3 do 6 mjeseci. S takvom je rezervom život puno manje stresan. Više pročitaj u našem vodiču za rezervu za hitne slučajeve.
5. Štedi barem 10 % prihoda
Kad složiš rezervu za hitne slučajeve, počni štedjeti za druge stvari, kao što su ljetovanje, novi auto ili novi mobitel. Odvoji fiksni postotak prihoda i prebaci ga na štedni račun. Mnoge banke omogućuju zasebne štedne ciljeve, pa možeš gledati kako se svaki puni. Da vidiš koliko se redovitom štednjom skupi s vremenom, isprobaj naš kalkulator štednje.
6. Prebacuj novac automatski
Da štednja ide bez truda, automatiziraj je. U internetskom bankarstvu postavi trajni nalog koji odmah nakon plaće prebacuje novac na štedni račun. Neke banke i aplikacije nude i zaokruživanje, koje pri svakom plaćanju karticom štedi tvoj sitniš.
7. Uči
Nikad nije kasno naučiti više o osobnim financijama. Podcasti su jednostavan način za početak. Evo dva dugovječna favorita:
So Money with Farnoosh Torabi
Novčana inspiracija poslovnih ljudi, autora i same Farnoosh, uz odgovore na pitanja slušatelja u eteru.
The Ramsey Show
Slušatelji koji nazovu dobivaju izravne savjete o izlasku iz dugova, štednji i mirnijem financijskom životu.
8. Postavi SMART financijske ciljeve
SMART ciljevi pomažu ti odrediti što želiš i pobrinuti se da do toga zaista možeš doći. SMART znači da je cilj specifičan, mjerljiv, dostižan, realan i vremenski određen. Umjesto nejasnog cilja poput „Želim štedjeti“, odredi svaki dio. Na primjer: „Želim rezervu za nepredviđene situacije. Za 12 mjeseci imat ću u rezervi za hitne slučajeve iznos troškova za 3 mjeseca. Da to postignem, na zabavu ću trošiti najviše 100 € mjesečno, a na jelo vani još 100 €.“
Proračun ti pomaže držati se takvih ograničenja. U Spendeeju možeš postaviti jedan ukupni mjesečni proračun i podijeliti ga na proračune po kategorijama, pa odmah vidiš kad se zabava ili jelo vani približe limitu.
9. Nađi najbolji štedni i tekući račun
Sjećaš li se još zašto si odabrao svoju sadašnju banku? Je li sigurno da nijedna druga ne nudi bolje uvjete? Vrijedi to povremeno provjeriti. Usporedi naknade i kamatne stope na štednju, pitaj prijatelje što koriste i promijeni banku ako nađeš bolju ponudu.
10. Izgradi drugi izvor prihoda
Ako želiš zarađivati više, usmjeri se i na prihod. Prvo se na sadašnjem poslu raspitaj o povišici ili napredovanju i razgovaraj s nadređenim o usavršavanju svojih vještina. Zatim razmisli o dodatnom poslu, radu na pola radnog vremena ili ulaganju koje s vremenom donosi pasivni prihod. Sigurnije je ne oslanjati se na samo jedan izvor prihoda. U našem članku o dodatnim izvorima prihoda naći ćeš ideje za početak.