









































Feestdagen, uitverkoop en plannen voor het einde van het jaar kunnen een flinke deuk in je bankrekening slaan. Een nieuwe start, of dat nu januari is of gewoon de eerste van de maand, is een goed moment om je uitgavenpatroon te veranderen en slimmer met geld om te gaan. Weet je niet waar je moet beginnen? Met deze 10 stappen krijg je grip op je eigen financiën.
1. Houd je geld bij
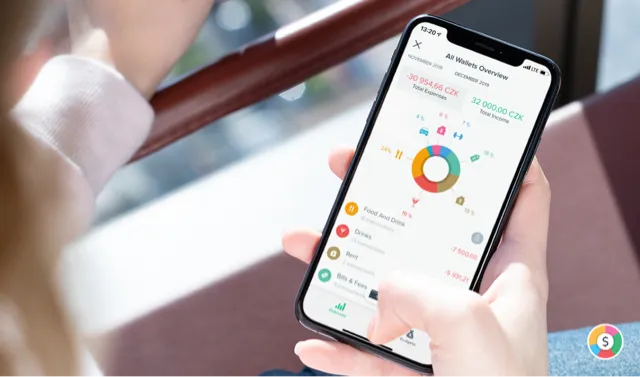
Je moet weten hoeveel je elke maand uitgeeft en waaraan. Pas dan zie je hoeveel er overblijft om te sparen of te beleggen. Als je er een gewoonte van maakt om elke dag je uitgaven te noteren, in een schrift of in een budgetapp, krijg je veel beter zicht op waar je geld naartoe gaat.
2. Koop geen dingen die je niet nodig hebt
De makkelijkste manier om geld te besparen is stoppen met het kopen van spullen die je niet nodig hebt. Dat is lastig als de aanbiedingen van alle kanten op je afkomen. Maar je kunt het! Denk twee keer na voordat je iets koopt en ga een uitdaging aan: minstens één maand geen nieuwe kleren, woonaccessoires, cosmetica of elektronica.
3. Neem je lunch mee naar je werk
Bespaar geld door zelf te koken en je eigen lunch mee te nemen. Kook ‘s avonds wat meer en neem de restjes de volgende dag mee. Je bankrekening zal je dankbaar zijn.
4. Bouw een noodfonds op
Heb je nog geen noodfonds? Begin er dan zo snel mogelijk mee, want er kan altijd iets misgaan.
Experts in persoonlijke financiën raden meestal aan om 3 tot 6 maanden aan vaste lasten en dagelijkse uitgaven opzij te zetten voor noodgevallen, zoals het verlies van je baan of een onverwachte autoreparatie. Met zo’n buffer is het leven een stuk minder stressvol. Lees meer in onze gids over het noodfonds.
5. Spaar minstens 10% van je inkomen
Staat je noodfonds er, begin dan te sparen voor andere dingen, zoals een zomervakantie, een nieuwe auto of een nieuwe telefoon. Zet een vast percentage van je inkomen opzij en maak het over naar een spaarrekening. Bij veel banken kun je aparte spaarpotjes maken, zodat je elk potje ziet groeien. Wil je zien wat regelmatig sparen na verloop van tijd oplevert? Probeer onze spaarcalculator.
6. Maak geld automatisch over
Sparen kost geen moeite als je het automatiseert. Stel bij je bank een automatische overboeking in die vlak na je salaris geld naar je spaarrekening overmaakt. Sommige banken en apps bieden ook afronden aan: bij elke kaartbetaling wordt het bedrag naar boven afgerond en het verschil gespaard.
7. Blijf bijleren
Het is nooit te laat om meer te leren over persoonlijke financiën. Podcasts zijn een makkelijke manier om te beginnen. Dit zijn twee favorieten in het Engels die al jaren lopen:
So Money with Farnoosh Torabi
Inspiratie over geld van ondernemers, auteurs en Farnoosh zelf, plus antwoorden op vragen van luisteraars.
The Ramsey Show
Bellers krijgen helder advies over uit de schulden komen, geld sparen en een rustiger financieel leven opbouwen.
8. Stel SMART financiële doelen
Met SMART-doelen bepaal je wat je wilt en zorg je dat je er ook echt kunt komen. SMART staat voor specifiek, meetbaar, acceptabel, realistisch en tijdgebonden. Kies geen vaag doel als “ik wil geld sparen”, maar vul elk onderdeel in. Bijvoorbeeld: “Ik wil een buffer voor onverwachte situaties. Binnen 12 maanden heb ik 3 maanden aan uitgaven in mijn noodfonds. Om dat te halen geef ik per maand niet meer dan € 100 uit aan ontspanning en € 100 aan uit eten gaan.”
Een budget helpt je om je aan zulke grenzen te houden. In Spendee kun je één totaal maandbudget instellen en dat verdelen over budgetten per categorie. Zo zie je meteen wanneer ontspanning of uit eten gaan in de buurt van de limiet komt.
9. Kies de beste spaar- en betaalrekening
Weet je nog waarom je voor je huidige bank hebt gekozen? Weet je zeker dat geen andere bank betere voorwaarden biedt? Het loont om dat af en toe na te gaan. Vergelijk kosten en spaarrentes, vraag vrienden wat zij gebruiken en stap over als je iets beters vindt.
10. Bouw een tweede inkomen op
Wil je meer verdienen, kijk dan ook naar je inkomen. Vraag eerst bij je huidige werkgever naar een loonsverhoging of promotie en bespreek met je leidinggevende hoe je je vaardigheden kunt uitbreiden. Denk daarna aan een bijverdienste, een deeltijdbaan of beleggen voor passief inkomen op termijn. Het is veiliger om niet van één bron van inkomen afhankelijk te zijn. In ons artikel over extra bronnen van inkomen vind je ideeën om mee te beginnen.