









































Праздники, распродажи и планы на конец года могут изрядно потрепать ваш банковский счет. Новый старт, будь то январь или просто первое число месяца, хороший момент, чтобы изменить привычки и начать разумнее обращаться с деньгами. Если вы не знаете, с чего начать, вот 10 шагов, которые помогут взять личные финансы под контроль.
1. Следите за своими деньгами
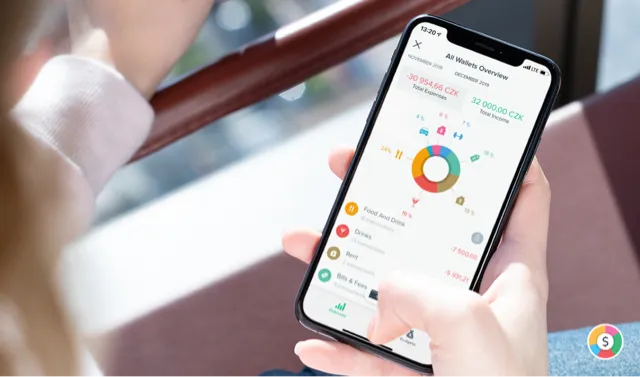
Нужно знать, сколько вы тратите каждый месяц и на что. Только тогда видно, сколько остается на накопления или инвестиции. Привычка каждый день записывать расходы, в блокнот или в приложение для бюджета, помогает гораздо лучше понимать, куда уходят деньги.
2. Не покупайте то, что вам не нужно
Самый простой способ сэкономить: перестать покупать ненужное. Это непросто, когда выгодные предложения выскакивают из-за каждого угла. Но у вас получится! Дважды подумайте перед любой покупкой и попробуйте челлендж: никакой новой одежды, декора для дома, косметики и электроники хотя бы месяц.
3. Берите обед на работу
Экономьте, готовя дома и принося обед с собой. Приготовьте ужин побольше и возьмите остатки на следующий день. Ваш банковский счет скажет вам спасибо.
4. Создайте подушку безопасности
Если у вас еще нет подушки безопасности, начните копить ее как можно скорее, ведь что-нибудь всегда может пойти не так.
Специалисты по личным финансам обычно советуют держать на непредвиденный случай сумму, равную расходам на жизнь за срок от 3 до 6 месяцев. Это может быть потеря работы или внезапный ремонт машины. С таким запасом жить гораздо спокойнее. Подробнее читайте в нашем руководстве по подушке безопасности.
5. Откладывайте не меньше 10 % дохода
Когда подушка безопасности готова, начните копить на другое: летний отпуск, новую машину или новый телефон. Выделите фиксированный процент дохода и переводите его на накопительный счет. Многие банки позволяют завести отдельные копилки, чтобы вы видели, как наполняется каждая. Чтобы узнать, во что со временем складываются регулярные накопления, попробуйте наш калькулятор накоплений.
6. Переводите деньги автоматически
Чтобы копить без усилий, автоматизируйте это. Настройте в онлайн-банке автоперевод, который отправляет деньги на накопительный счет сразу после зарплаты. Некоторые банки и приложения предлагают еще и округление покупок: при каждой оплате картой мелочь уходит в накопления.
7. Учитесь
Узнать больше о личных финансах никогда не поздно. Начать легко с подкастов. Вот два, которые выходят уже много лет:
So Money with Farnoosh Torabi
Вдохновение в денежных вопросах от предпринимателей, авторов книг и самой Фарнуш, а еще ответы на вопросы слушателей в эфире.
The Ramsey Show
Слушатели звонят в эфир и получают прямые советы о том, как выбраться из долгов, копить деньги и жить спокойнее в финансовом смысле.
8. Ставьте финансовые цели по SMART
Цели по SMART помогают определить, чего вы хотите, и убедиться, что туда действительно можно прийти. SMART означает: конкретная, измеримая, достижимая, реалистичная и ограниченная по времени. Вместо расплывчатой цели вроде «хочу копить деньги» опишите каждую часть. Например: «Мне нужен запас на непредвиденные ситуации. Через 12 месяцев в моей подушке безопасности будут расходы за 3 месяца. Для этого я буду тратить не больше 5 000 ₽ в месяц на развлечения и 5 000 ₽ на кафе и рестораны».
Держаться таких лимитов помогает бюджет. В Spendee можно задать один общий бюджет на месяц и разделить его на бюджеты по категориям, чтобы сразу видеть, когда развлечения или кафе подходят к своему лимиту.
9. Выберите лучшие накопительный и текущий счета
Вы еще помните, почему выбрали свой нынешний банк? Уверены, что в другом банке условия не лучше? Время от времени это стоит проверять. Сравните комиссии и ставки по накоплениям, спросите друзей, чем пользуются они, и переходите, если найдете условия выгоднее.
10. Создайте второй источник дохода
Если хотите зарабатывать больше, занимайтесь и доходом. Сначала спросите о повышении зарплаты или должности на нынешней работе и обсудите с руководителем, как развить свои навыки. Потом подумайте о подработке, работе на неполный день или инвестициях, которые со временем дадут пассивный доход. Надежнее не зависеть от одного источника дохода. В нашей статье о дополнительных источниках дохода есть идеи для начала.