









































Po praznikih, razprodajah in načrtih ob koncu leta je bančni račun pogosto precej zdelan. Nov začetek, pa naj bo januar ali samo prvi dan v mesecu, je dober trenutek, da spremeniš navade pri zapravljanju in začneš z denarjem ravnati pametneje. Če ne veš, kje začeti, je tukaj 10 korakov, s katerimi prevzameš nadzor nad osebnimi financami.
1. Spremljaj svoj denar
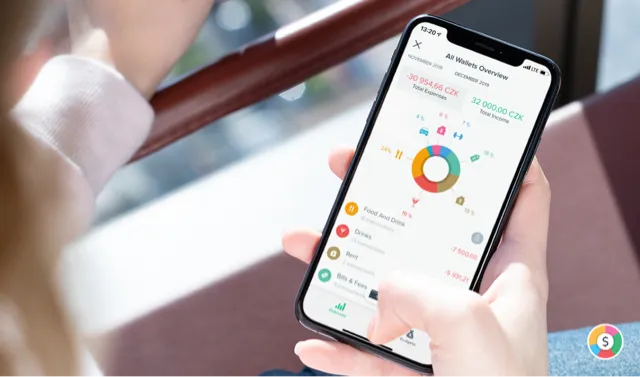
Vedeti moraš, koliko vsak mesec porabiš in za kaj. Šele potem vidiš, koliko ostane za varčevanje ali vlaganje. Če stroške zapisuješ vsak dan, v zvezek ali v aplikacijo za proračun, imaš veliko boljši pregled nad tem, kam gre tvoj denar.
2. Ne kupuj stvari, ki jih ne potrebuješ
Najlažje privarčuješ tako, da nehaš kupovati stvari, ki jih ne potrebuješ. To je težko, ko ponudbe skačejo izza vsakega vogala. A zmoreš! Pred vsakim nakupom dvakrat premisli in preizkusi izziv: vsaj en mesec brez novih oblačil, okraskov za dom, kozmetike ali elektronike.
3. V službo nosi kosilo
Privarčuj tako, da si kosilo skuhaš in ga prineseš s seboj. Pripravi večjo večerjo in ostanke spakiraj za naslednji dan. Bančni račun ti bo hvaležen.
4. Ustvari varnostno rezervo
Če varnostne rezerve še nimaš, jo začni graditi čim prej, saj gre vedno lahko kaj narobe.
Strokovnjaki za osebne finance običajno priporočajo, da za nujne primere, kot sta izguba službe ali nenadno popravilo avta, privarčuješ za 3 do 6 mesecev življenjskih stroškov. S tako rezervo je življenje veliko manj stresno. Več preberi v našem vodniku po varnostni rezervi.
5. Privarčuj vsaj 10 % dohodka
Ko imaš varnostno rezervo, začni varčevati še za druge stvari, na primer za poletni dopust, nov avto ali nov telefon. Določi stalen odstotek dohodka in ga prenesi na varčevalni račun. Številne banke omogočajo ločene varčevalne cilje, tako da lahko spremljaš, kako se vsak polni. Če te zanima, koliko se z rednim varčevanjem nabere sčasoma, preizkusi naš kalkulator varčevanja.
6. Denar prenašaj samodejno
Da bo varčevanje brez truda, ga avtomatiziraj. V spletni banki nastavi trajni nalog, ki takoj po plači prenese denar na varčevalni račun. Nekatere banke in aplikacije ponujajo tudi zaokroževanje, ki ob vsakem plačilu s kartico prihrani tvoj drobiž.
7. Izobražuj se
Nikoli ni prepozno, da se o osebnih financah naučiš več. Podkasti so preprost začetek. Tukaj sta dva priljubljena, ki izhajata že dolgo:
So Money with Farnoosh Torabi
Navdih za ravnanje z denarjem od podjetnikov, avtorjev in Farnoosh same, poleg tega pa odgovori na vprašanja poslušalcev v oddaji.
The Ramsey Show
Poslušalci, ki pokličejo v oddajo, dobijo neposredne nasvete o tem, kako se rešiti dolgov, varčevati in si urediti mirnejše finančno življenje.
8. Postavi si finančne cilje SMART
Cilji SMART ti pomagajo določiti, kaj želiš, in poskrbeti, da tja res lahko prideš. SMART pomeni specifičen, merljiv, dosegljiv, realen in časovno določen. Namesto nejasnega cilja, kot je »želim varčevati«, opredeli vsak del. Na primer: »Želim rezervo za nepričakovane situacije. V 12 mesecih bo v moji varnostni rezervi denarja za 3 mesece stroškov. Da to dosežem, za zabavo ne porabim več kot 100 € na mesec in za prehrano zunaj prav tako ne več kot 100 €.«
Proračun ti pomaga, da se takih omejitev držiš. V Spendeeju lahko nastaviš en skupni mesečni proračun in ga razdeliš na proračune po kategorijah, tako da takoj vidiš, kdaj se zabava ali prehrana zunaj približa omejitvi.
9. Izberi najboljši varčevalni in osebni račun
Se še spomniš, zakaj imaš prav to banko? Ali res nobena druga ne ponuja boljših pogojev? To se splača občasno preveriti. Primerjaj stroške vodenja in obrestne mere za varčevanje, vprašaj prijatelje, kaj uporabljajo, in zamenjaj banko, če najdeš boljšo ponudbo.
10. Zgradi drugi vir dohodka
Če želiš zaslužiti več, se posveti tudi dohodku. Najprej v sedanji službi vprašaj za povišico ali napredovanje in se z vodjo pogovori o izpopolnjevanju svojih znanj. Potem razmisli o dodatnem delu, zaposlitvi s krajšim delovnim časom ali vlaganju, ki sčasoma prinaša pasivni dohodek. Varneje je, če se ne zanašaš na en sam vir dohodka. V našem članku o dodatnih virih dohodka najdeš ideje za začetek.