









































Święta, wyprzedaże i plany na koniec roku potrafią mocno nadszarpnąć konto. Nowy początek, czy to w styczniu, czy po prostu pierwszego dnia miesiąca, to dobry moment, żeby zmienić nawyki zakupowe i mądrzej podejść do pieniędzy. Jeśli nie wiesz, od czego zacząć, oto 10 kroków, które pomogą ci zapanować nad domowymi finansami.
1. Śledź swoje pieniądze
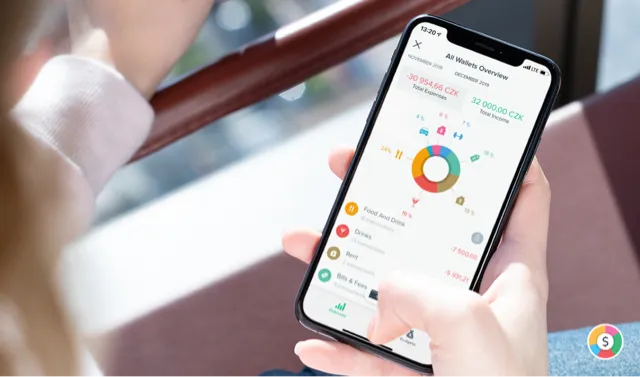
Musisz wiedzieć, ile wydajesz co miesiąc i na co. Dopiero wtedy widać, ile zostaje na oszczędności albo inwestycje. Nawyk codziennego zapisywania wydatków, w notesie albo w aplikacji do budżetu, daje dużo lepszą kontrolę nad tym, na co idą twoje pieniądze.
2. Nie kupuj rzeczy, których nie potrzebujesz
Najprostszy sposób na oszczędzanie to przestać kupować rzeczy, których nie potrzebujesz. Bywa to trudne, gdy promocje wyskakują z każdego kąta. Ale dasz radę! Zastanów się dwa razy, zanim cokolwiek kupisz, i podejmij wyzwanie: żadnych nowych ubrań, dekoracji do domu, kosmetyków ani elektroniki przez co najmniej miesiąc.
3. Zabieraj lunch do pracy
Oszczędzaj, gotując i zabierając własny lunch. Zrób większą kolację, a to, co zostanie, spakuj na następny dzień. Twoje konto ci za to podziękuje.
4. Zbuduj poduszkę finansową
Jeśli nie masz jeszcze poduszki finansowej, zacznij ją budować jak najszybciej, bo zawsze coś może pójść nie tak.
Eksperci od finansów osobistych zwykle radzą, żeby na nagłe sytuacje, takie jak utrata pracy czy niespodziewana naprawa samochodu, odłożyć równowartość 3 do 6 miesięcy kosztów życia. Z takim zapasem żyje się dużo spokojniej. Więcej przeczytasz w naszym poradniku o poduszce finansowej.
5. Oszczędzaj co najmniej 10% dochodu
Gdy poduszka finansowa jest gotowa, zacznij odkładać na inne rzeczy, na przykład na letnie wakacje, nowy samochód albo nowy telefon. Odkładaj stały procent dochodu i przelewaj go na konto oszczędnościowe. W wielu bankach możesz założyć osobne cele oszczędnościowe i patrzeć, jak każdy z nich rośnie. Żeby zobaczyć, ile z czasem daje regularne oszczędzanie, wypróbuj nasz kalkulator oszczędności.
6. Przelewaj pieniądze automatycznie
Żeby oszczędzanie nie wymagało wysiłku, zautomatyzuj je. Ustaw w bankowości internetowej zlecenie stałe, które zaraz po wypłacie przeleje pieniądze na konto oszczędnościowe. Niektóre banki i aplikacje oferują też zaokrąglanie płatności kartą, czyli odkładanie końcówek z każdej transakcji.
7. Ucz się
Nigdy nie jest za późno, żeby dowiedzieć się więcej o finansach osobistych. Łatwo zacząć od podcastów. Oto dwa, które od lat mają wiernych słuchaczy:
So Money with Farnoosh Torabi
Finansowe inspiracje od ludzi biznesu, autorów i samej Farnoosh, a do tego odpowiedzi na pytania słuchaczy na antenie.
The Ramsey Show
Słuchacze dzwonią i dostają konkretne rady, jak wyjść z długów, oszczędzać i ułożyć sobie spokojniejsze życie finansowe.
8. Wyznacz cele finansowe SMART
Cele SMART pomagają określić, czego chcesz, i upewnić się, że naprawdę da się to osiągnąć. SMART to skrót od angielskich słów oznaczających cel konkretny, mierzalny, osiągalny, realistyczny i określony w czasie. Zamiast mglistego celu w rodzaju „chcę oszczędzać” określ każdy z tych elementów. Na przykład: „Chcę mieć zapas na nieprzewidziane sytuacje. W ciągu 12 miesięcy zgromadzę w poduszce finansowej równowartość 3 miesięcy wydatków. Żeby to osiągnąć, będę wydawać najwyżej 300 zł miesięcznie na rozrywkę i 300 zł na jedzenie na mieście”.
Trzymać się takich limitów pomaga budżet. W Spendee możesz ustawić jeden całkowity budżet miesięczny i podzielić go na budżety kategorii, więc od razu widzisz, kiedy rozrywka albo jedzenie na mieście zbliżają się do limitu.
9. Wybierz najlepsze konto oszczędnościowe i osobiste
Pamiętasz jeszcze, co zdecydowało o wyborze twojego obecnego banku? Masz pewność, że żaden inny nie oferuje lepszych warunków? Warto to co jakiś czas sprawdzić. Porównaj opłaty i oprocentowanie oszczędności, zapytaj znajomych, z czego korzystają, i zmień bank, jeśli znajdziesz lepszą ofertę.
10. Zbuduj drugie źródło dochodu
Jeśli chcesz zarabiać więcej, zajmij się też swoimi dochodami. Najpierw zapytaj o podwyżkę albo awans w obecnej pracy i porozmawiaj z przełożonym o rozwijaniu umiejętności. Potem rozważ dodatkowe zajęcie po godzinach, pracę na część etatu albo inwestowanie, które z czasem da dochód pasywny. Bezpieczniej jest nie polegać na jednym źródle dochodu. Pomysły na start znajdziesz w naszym artykule o dodatkowych źródłach dochodu.