









































วันหยุด ช่วงลดราคา และแผนส่งท้ายปี อาจทำให้บัญชีธนาคารของคุณบอบช้ำไปบ้าง การเริ่มต้นใหม่ ไม่ว่าจะเป็นเดือนมกราคมหรือแค่วันแรกของเดือน เป็นจังหวะดีที่จะเปลี่ยนนิสัยการใช้จ่ายและใช้เงินให้ฉลาดขึ้น ถ้าคุณไม่แน่ใจว่าจะเริ่มตรงไหน นี่คือ 10 ขั้นตอนที่จะช่วยให้คุณควบคุมการเงินส่วนบุคคลได้
1. ติดตามเงินของคุณ
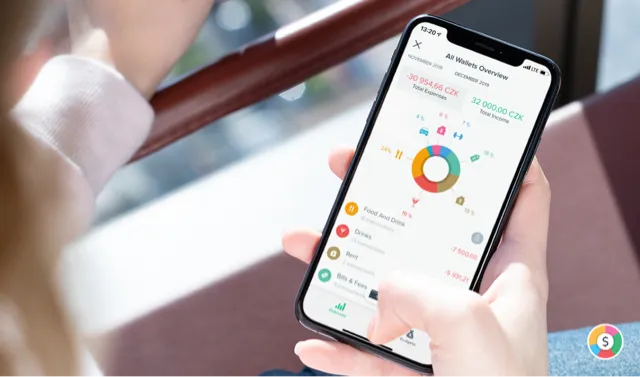
คุณต้องรู้ว่าแต่ละเดือนใช้เงินเท่าไรและใช้ไปกับอะไร เมื่อรู้แล้วจึงจะเห็นว่าเหลือเท่าไรไว้ออมหรือลงทุน การจดรายจ่ายทุกวันจนเป็นนิสัย ไม่ว่าในสมุดหรือในแอปจัดงบประมาณ ช่วยให้คุณเห็นชัดขึ้นมากว่าเงินไปไหน
2. อย่าซื้อของที่ไม่จำเป็น
วิธีประหยัดเงินที่ง่ายที่สุดคือเลิกซื้อของที่คุณไม่จำเป็นต้องใช้ ซึ่งอาจยากเมื่อมีโปรโมชันโผล่มาจากทุกทิศทาง แต่คุณทำได้ คิดให้ดีอีกรอบก่อนซื้ออะไร แล้วลองทำชาเลนจ์: ไม่ซื้อเสื้อผ้า ของแต่งบ้าน เครื่องสำอาง หรืออุปกรณ์อิเล็กทรอนิกส์ชิ้นใหม่อย่างน้อยหนึ่งเดือน
3. เอาข้าวกลางวันไปกินที่ทำงาน
ประหยัดเงินด้วยการทำอาหารและเอาข้าวกลางวันไปเอง ทำมื้อเย็นให้เยอะขึ้นแล้วแบ่งที่เหลือใส่กล่องไว้กินวันถัดไป บัญชีธนาคารของคุณจะขอบคุณคุณทีหลัง
4. สร้างเงินสำรองฉุกเฉิน
ถ้าคุณยังไม่มีเงินสำรองฉุกเฉิน ให้เริ่มเก็บให้เร็วที่สุด เพราะเรื่องไม่คาดคิดเกิดขึ้นได้เสมอ
ผู้เชี่ยวชาญด้านการเงินส่วนบุคคลมักแนะนำให้เก็บเงินเท่ากับค่าใช้จ่าย 3 ถึง 6 เดือนไว้สำหรับเหตุฉุกเฉิน เช่น ตกงานหรือรถเสียกะทันหัน การมีเงินก้อนนี้รองรับทำให้ชีวิตเครียดน้อยลงมาก อ่านเพิ่มเติมได้ใน คู่มือเงินสำรองฉุกเฉิน ของเรา
5. ออมอย่างน้อย 10% ของรายได้
เมื่อมีเงินสำรองฉุกเฉินแล้ว ให้เริ่มออมเพื่อสิ่งอื่น เช่น ทริปพักร้อน รถคันใหม่ หรือโทรศัพท์เครื่องใหม่ กันเงินเป็นเปอร์เซ็นต์คงที่ของรายได้แล้วโอนเข้าบัญชีออมทรัพย์ ธนาคารหลายแห่งให้คุณสร้างกระปุกออมเงินแยกกันได้ คุณจึงเห็นแต่ละกระปุกค่อย ๆ เต็ม ถ้าอยากรู้ว่าการออมสม่ำเสมอสะสมได้เท่าไรเมื่อเวลาผ่านไป ลองใช้ เครื่องคำนวณเงินออม ของเรา
6. โอนเงินอัตโนมัติ
ถ้าอยากให้การออมไม่ต้องใช้ความพยายาม ให้ทำเป็นอัตโนมัติ ตั้งรายการโอนเงินล่วงหน้าแบบประจำในแอปธนาคาร ให้เงินย้ายเข้าบัญชีออมทรัพย์ทันทีหลังวันเงินเดือนออก ธนาคารและแอปบางแห่งยังมีบริการปัดเศษ ซึ่งเก็บเศษเงินให้ทุกครั้งที่คุณจ่ายด้วยบัตร
7. หาความรู้ให้ตัวเอง
ไม่มีคำว่าสายเกินไปที่จะเรียนรู้เรื่องการเงินส่วนบุคคลเพิ่ม พอดแคสต์เป็นจุดเริ่มต้นที่ง่าย นี่คือสองรายการขวัญใจที่ทำมายาวนาน:
So Money with Farnoosh Torabi
แรงบันดาลใจเรื่องเงินจากนักธุรกิจ นักเขียน และตัว Farnoosh เอง พร้อมตอบคำถามจากผู้ฟังในรายการ
The Ramsey Show
ผู้ฟังที่โทรเข้ามาจะได้คำแนะนำตรงไปตรงมาเรื่องการปลดหนี้ การออมเงิน และการสร้างชีวิตการเงินที่สงบขึ้น
8. ตั้งเป้าหมายทางการเงินแบบ SMART
เป้าหมายแบบ SMART ช่วยให้คุณนิยามสิ่งที่ต้องการและมั่นใจว่าไปถึงได้จริง SMART ย่อมาจาก specific (เจาะจง) measurable (วัดผลได้) achievable (ทำได้) realistic (เป็นไปได้จริง) และ time-bound (มีกำหนดเวลา) แทนที่จะตั้งเป้าหมายลอย ๆ อย่าง “ฉันอยากเก็บเงิน” ให้กำหนดแต่ละส่วนให้ชัด ตัวอย่างเช่น “ฉันอยากมีเงินรองรับสถานการณ์ไม่คาดคิด ภายใน 12 เดือน ฉันจะมีเงินสำรองฉุกเฉินเท่ากับค่าใช้จ่าย 3 เดือน เพื่อไปให้ถึง ฉันจะใช้เงินกับความบันเทิงไม่เกินเดือนละ 2,000 บาท และกินข้าวนอกบ้านไม่เกินเดือนละ 2,000 บาท”
งบประมาณช่วยให้คุณรักษาวงเงินแบบนี้ได้ ใน Spendee คุณตั้งงบประมาณรวมรายเดือนหนึ่งก้อนแล้วแบ่งเป็นงบประมาณตามหมวดหมู่ได้ คุณจึงเห็นทันทีเมื่อความบันเทิงหรือการกินข้าวนอกบ้านเข้าใกล้วงเงิน
9. เลือกบัญชีเงินฝากและบัญชีใช้จ่ายที่ดีที่สุด
คุณยังจำได้ไหมว่าทำไมถึงเลือกธนาคารที่ใช้อยู่ตอนนี้ คุณแน่ใจหรือเปล่าว่าไม่มีธนาคารอื่นให้เงื่อนไขที่ดีกว่า ลองตรวจสอบเป็นระยะก็คุ้มค่า เปรียบเทียบค่าธรรมเนียมและอัตราดอกเบี้ยเงินฝาก ถามเพื่อนว่าใช้ธนาคารไหน แล้วย้ายถ้าเจอข้อเสนอที่ดีกว่า
10. สร้างรายได้ทางที่สอง
ถ้าอยากมีรายได้มากขึ้น ให้ใส่ใจฝั่งรายได้ด้วย ก่อนอื่น ลองถามเรื่องการขึ้นเงินเดือนหรือเลื่อนตำแหน่งในงานปัจจุบัน และคุยกับหัวหน้าเรื่องการพัฒนาทักษะ จากนั้นลองพิจารณางานเสริม งานพาร์ตไทม์ หรือการลงทุนเพื่อสร้างรายได้แบบพาสซีฟในระยะยาว การไม่พึ่งรายได้ทางเดียวปลอดภัยกว่า บทความของเราเรื่อง แหล่งรายได้เสริม มีไอเดียให้คุณเริ่มต้น