









































As festas, os saldos e os planos de fim de ano podem deixar a sua conta bancária um pouco maltratada. Um recomeço, seja em janeiro ou simplesmente no dia 1 do mês, é um bom momento para mudar os hábitos de consumo e gerir melhor o dinheiro. Se não sabe por onde começar, aqui ficam 10 passos que o vão ajudar a controlar as suas finanças pessoais.
1. Registe o seu dinheiro
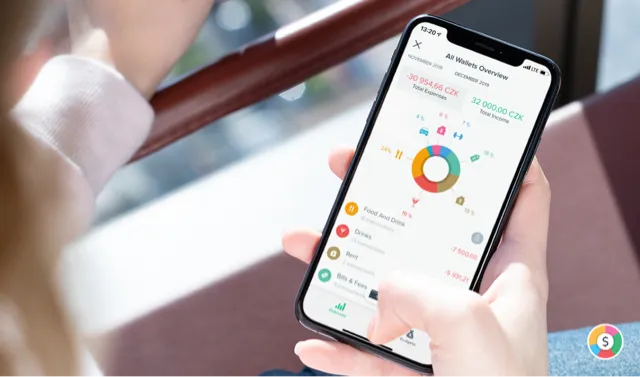
Precisa de saber quanto gasta por mês e em quê. Só assim consegue ver quanto sobra para poupar ou investir. O hábito de registar as despesas todos os dias, num caderno ou numa aplicação de orçamento, dá-lhe um controlo muito maior sobre para onde vai o seu dinheiro.
2. Não compre o que não precisa
A forma mais fácil de poupar é deixar de comprar coisas de que não precisa. Pode ser difícil quando aparecem promoções por todo o lado. Mas consegue! Pense duas vezes antes de comprar seja o que for e experimente um desafio: nada de roupa nova, decoração, cosméticos ou eletrónica durante pelo menos um mês.
3. Leve o almoço para o trabalho
Poupe dinheiro a cozinhar e a levar o seu próprio almoço. Faça um jantar maior e leve as sobras para o dia seguinte. A sua conta bancária vai agradecer.
4. Crie um fundo de emergência
Se ainda não tem um fundo de emergência, crie um o mais depressa possível, porque há sempre algo que pode correr mal.
Os especialistas em finanças pessoais costumam recomendar que poupe o equivalente a 3 a 6 meses de despesas para emergências, como perder o emprego ou uma reparação inesperada do carro. Ter essa margem torna a vida muito menos stressante. Saiba mais no nosso guia do fundo de emergência.
5. Poupe pelo menos 10% do seu rendimento
Quando o fundo de emergência estiver criado, comece a poupar para outras coisas, como as férias de verão, um carro novo ou um telemóvel novo. Ponha de parte uma percentagem fixa do rendimento e transfira-a para uma conta poupança. Muitos bancos permitem criar vários mealheiros separados, para ver cada um a encher. Para ver quanto rende uma poupança regular ao longo do tempo, experimente a nossa calculadora de poupança.
6. Transfira dinheiro automaticamente
Para poupar sem esforço, automatize. Crie uma transferência periódica no seu homebanking que passe dinheiro para a conta poupança logo a seguir ao dia do salário. Alguns bancos e aplicações também oferecem arredondamentos, que guardam os cêntimos de troco sempre que paga com cartão.
7. Informe-se
Nunca é tarde para aprender mais sobre finanças pessoais. Os podcasts são uma forma fácil de começar. Aqui ficam dois favoritos de longa data, ambos em inglês e dos EUA:
So Money with Farnoosh Torabi
Inspiração financeira de empresários, autores e da própria Farnoosh, além de respostas em direto a perguntas dos ouvintes.
The Ramsey Show
Os ouvintes que ligam recebem conselhos diretos sobre como sair das dívidas, poupar dinheiro e ter uma vida financeira mais tranquila.
8. Defina objetivos financeiros SMART
Os objetivos SMART ajudam a definir o que quer e a garantir que consegue mesmo lá chegar. SMART significa, em inglês, específico, mensurável, alcançável, realista e com prazo definido. Em vez de um objetivo vago como “quero poupar dinheiro”, defina cada uma das partes. Por exemplo: “Quero uma margem para situações inesperadas. Dentro de 12 meses, vou ter 3 meses de despesas no meu fundo de emergência. Para lá chegar, não vou gastar mais de 100 € por mês em entretenimento e 100 € em refeições fora.”
Um orçamento ajuda a cumprir limites como estes. No Spendee pode definir um orçamento mensal total e dividi-lo por categorias, para ver logo quando o entretenimento ou as refeições fora se aproximam do limite.
9. Escolha a melhor conta à ordem e conta poupança
Ainda se lembra porque escolheu o seu banco atual? Tem a certeza de que nenhum outro banco oferece melhores condições? Vale a pena verificar de vez em quando. Compare comissões e taxas de juro das contas poupança, pergunte aos amigos o que usam e mude se encontrar uma oferta melhor.
10. Crie um segundo rendimento
Se quer ganhar mais, concentre-se também no rendimento. Primeiro, peça um aumento ou uma promoção no seu emprego atual e fale com a sua chefia sobre como melhorar as suas competências. Depois, pense num trabalho extra, num emprego a tempo parcial ou em investir para obter rendimento passivo ao longo do tempo. É mais seguro não depender de uma única fonte de rendimento. O nosso artigo sobre fontes de rendimento extra tem ideias para começar.