









































A vida está cheia de surpresas. Algumas são pequenas, outras podem virar do avesso tudo aquilo por que trabalhou. O principal objetivo da gestão do dinheiro é gastar menos do que ganha, para conseguir poupar. Mas será suficiente? Um fundo de emergência ajuda a separar o dinheiro “em que não se mexe” das poupanças que pode investir ou usar para objetivos de curto e longo prazo, como estudos, viagens, reforma ou casa.
Um fundo de emergência é dinheiro que põe de parte numa conta apenas para despesas inesperadas.
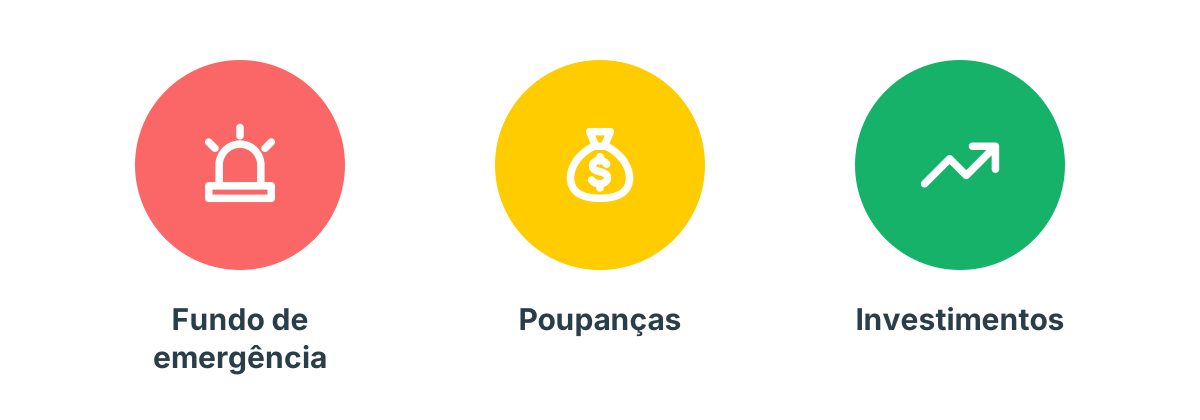
Divida as suas poupanças nestas três categorias.
Poupe dinheiro e treine o autocontrolo
O que conta como emergência para si? Um carro avariado de que precisa para ir trabalhar? Uma televisão avariada? Uma cirurgia que não pode adiar? Uma casa inundada? Talvez o seu cérebro grite “emergência” quando vê umas férias com 70% de desconto. Mas será mesmo? Ao ler esta lista, provavelmente já ordenou estas situações na sua cabeça. Então, o que deve o seu fundo de emergência cobrir, e o que deve sair de outras poupanças?
1. Perda de emprego
Perder o emprego é stressante, e pode demorar algum tempo até voltar a pôr-se de pé. É exatamente aqui que um fundo de emergência ajuda. Dá-lhe tempo para tomar a decisão certa sobre o próximo emprego (talvez até encontrar o emprego dos seus sonhos) e evita que peça dinheiro emprestado à pressa.
2. Saúde
As despesas de saúde são difíceis de prever e, mesmo com um estilo de vida saudável, pode acabar numa situação difícil. Medicamentos, um braço partido, tratamentos dentários ou uma cirurgia podem ter de ser pagos, consoante o funcionamento do sistema de saúde onde vive. E não se trata só de si. Pense também na saúde da família mais próxima, dos filhos e dos animais de estimação.
3. Carro
Se vai de carro para o trabalho todos os dias, o carro é uma necessidade. Isso não significa que o fundo de emergência pague um modelo novo ou pequenas manutenções. Significa que tem dinheiro pronto se o carro avariar de vez.
4. Imprevistos familiares
A doença ou a morte de alguém próximo pode trazer despesas inesperadas, que pesam mais quando se vive de salário em salário. Informe-se sobre quanto podem custar estas situações e sobre como se pode preparar.
5. Casa
Se o telhado começar a meter água, use o dinheiro para o reparar. Se o aquecimento deixar de funcionar no inverno, também é uma emergência. Mas se a televisão lhe parece antiquada ou a máquina de lavar faz cada vez mais barulho, pague com outras poupanças, não com o fundo de emergência.
Durma descansado, faça bem as coisas
Pôr dinheiro de parte pode parecer que o impede de comprar o que quer agora. Pense nele antes como o seu fundo de liberdade. Depois de construir o fundo de emergência, não precisa de lhe mexer até surgir uma emergência, e passou no primeiro teste da vida adulta responsável. Mantém-no livre de dívidas e de empréstimos pedidos à pressa. Sempre que puder, escolha o caminho seguro e conte com o seu próprio dinheiro.
De que tamanho deve ser o fundo de emergência?
Uma recomendação comum é ter pelo menos 3 meses de despesas médias e, idealmente, 6 meses.
Como construir o fundo de emergência
-
Tenha uma visão clara das suas finanças. Registe todos os rendimentos e despesas, à mão ou com uma aplicação de orçamento.
-
Crie um orçamento. Não sabe por onde começar? O nosso guia Orçamento 101 explica-lhe tudo passo a passo.
-
Calcule as suas despesas mensais médias. Some as despesas dos últimos três meses e divida o total por três. Se usar o Spendee com um banco ligado, os pagamentos passados já estão organizados por categorias, o que torna isto rápido.
-
Comece a construir o fundo. Comece devagar: defina como primeiro objetivo um mês de despesas médias. Continue a registar os gastos e veja as poupanças crescer todos os meses. A nossa calculadora de poupança mostra quanto tempo vai demorar a atingir o seu objetivo.