









































La vie est pleine de surprises. Certaines sont minimes, d’autres peuvent bouleverser tout ce pour quoi vous avez travaillé. Le principal objectif de la gestion de l’argent est de dépenser moins que ce que vous gagnez, pour pouvoir épargner. Mais est-ce suffisant ? Une épargne de précaution vous aide à séparer l’argent « auquel on ne touche pas » de l’épargne que vous pouvez placer ou utiliser pour vos objectifs à court et long terme, comme les études, les voyages, la retraite ou un logement.
Une épargne de précaution est de l’argent que vous mettez de côté sur un compte, uniquement pour les dépenses imprévues.
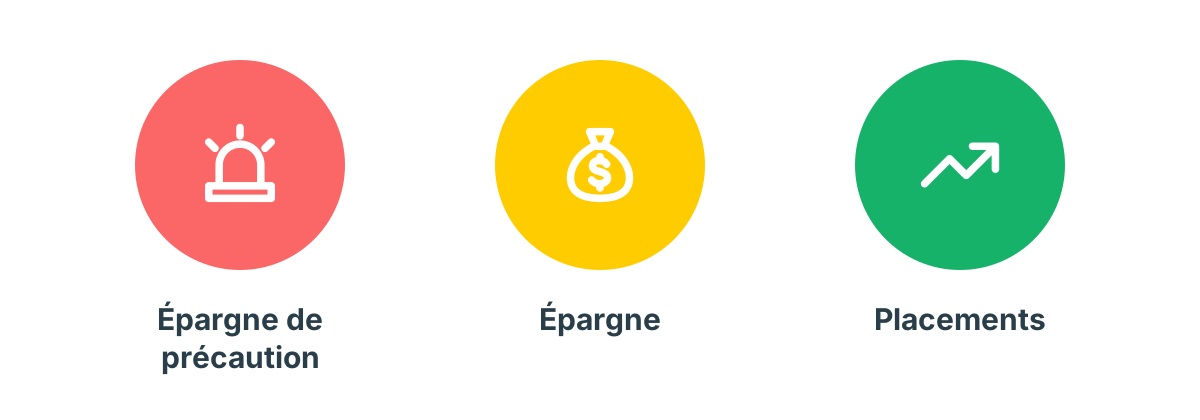
Répartissez votre épargne dans ces trois catégories.
Épargnez et entraînez votre maîtrise de soi
Qu’est-ce qu’une urgence pour vous ? Une voiture en panne dont vous avez besoin pour aller travailler ? Une télévision cassée ? Une opération qui ne peut pas attendre ? Une maison inondée ? Peut-être que votre cerveau crie « urgence » quand il voit des vacances à -70 %. Mais en est-ce vraiment une ? En lisant cette liste, vous avez sans doute déjà classé ces situations dans votre tête. Alors, que doit couvrir votre épargne de précaution, et que faut-il payer avec une autre épargne ?
1. Perte d’emploi
Perdre son emploi est stressant, et il faut parfois du temps pour se remettre sur pied. C’est exactement là qu’une épargne de précaution aide. Elle vous laisse le temps de bien choisir votre prochain emploi (peut-être même de trouver l’emploi de vos rêves) et vous évite d’emprunter dans l’urgence.
2. Santé
Les frais médicaux sont difficiles à prévoir, et même avec une vie saine, vous pouvez vous retrouver dans une situation difficile. Médicaments, bras cassé, soins dentaires ou opération peuvent rester à votre charge, selon le fonctionnement du système de santé là où vous vivez. Et il ne s’agit pas que de vous. Pensez aussi à la santé de vos proches, de vos enfants et de vos animaux.
3. Voiture
Si vous allez travailler en voiture tous les jours, votre voiture est une nécessité. Cela ne veut pas dire que votre épargne de précaution paie un nouveau modèle ou le petit entretien. Cela veut dire que vous avez de l’argent prêt si la voiture tombe complètement en panne.
4. Imprévus familiaux
La maladie ou le décès d’un proche peuvent entraîner des frais inattendus, qui frappent le plus fort quand on vit d’un salaire à l’autre. Renseignez-vous sur ce que peuvent coûter de telles situations et sur la façon de vous y préparer.
5. Logement
Si votre toit commence à fuir, utilisez cet argent pour le réparer. Si votre chauffage tombe en panne en hiver, c’est aussi une urgence. Mais si votre télévision vous semble dépassée ou si votre lave-linge devient plus bruyant avec le temps, payez-les avec une autre épargne, pas avec votre épargne de précaution.
Dormez tranquille en faisant les choses bien
Mettre de l’argent de côté peut donner l’impression de vous empêcher d’acheter ce que vous voulez tout de suite. Voyez-le plutôt comme votre fonds de liberté. Une fois votre épargne de précaution constituée, vous n’avez pas à y toucher avant une urgence, et vous avez réussi le premier test de l’âge adulte responsable. Elle vous protège des dettes et des emprunts dans l’urgence. Chaque fois que c’est possible, choisissez la sécurité et comptez sur votre propre argent.
Quel montant viser pour votre épargne de précaution ?
On recommande généralement au moins 3 mois de dépenses moyennes, et idéalement 6 mois.
Comment constituer votre épargne de précaution
-
Faites un point clair sur vos finances. Suivez tous vos revenus et toutes vos dépenses, à la main ou avec une application de budget.
-
Établissez un budget. Vous ne savez pas par où commencer ? Notre guide Le budget pour les débutants vous accompagne pas à pas.
-
Calculez vos dépenses mensuelles moyennes. Additionnez vos dépenses des trois derniers mois et divisez le total par trois. Si vous utilisez Spendee avec une banque connectée, vos paiements passés sont déjà classés par catégorie, ce qui rend le calcul rapide.
-
Commencez à constituer votre épargne. Commencez petit : votre premier objectif peut être un mois de dépenses moyennes. Continuez à suivre vos dépenses et regardez votre épargne grandir chaque mois. Notre calculateur d’épargne vous montre combien de temps il vous faudra pour atteindre votre objectif.