










































Met deze methoden houd je je financiën onder controle
Budgetteren kan voelen als een lastig klusje, maar wie zijn geld zo goed mogelijk wil beheren en financieel zeker wil leven, heeft regels nodig. In het dagelijks leven houden we ons aan verkeersregels als we rijden, aan omgangsvormen als we met mensen praten, en iedereen kent de spelregels van een sport. Die alledaagse regels voorkomen chaos en zorgen voor orde en veiligheid, voor onszelf en voor anderen.
Met geld is het niet anders. Vuistregels voor je geld geven je grenzen voor je uitgaven, zodat je niet doorslaat en in een lastige situatie belandt waar je moeilijk weer uitkomt. Ze geven je ook houvast bij het sparen, zodat je je veilig en rustig voelt in plaats van gespannen en somber door geldgebrek.
Hieronder leggen we in grote lijnen drie bekende regels uit waarmee je je financiën kunt plannen en altijd genoeg ruimte overhoudt.
1. De 28/36-regel voor schulden
Deze regel gaat uit van de verhouding tussen je schulden en je inkomen (in het Engels DTI, debt-to-income ratio). Veel hypotheekverstrekkers, vooral in de Verenigde Staten, kijken daarnaar als ze beslissen of je een woninglening krijgt. Geldverstrekkers in andere landen hanteren hun eigen grenzen. Zie de cijfers dus als richtlijn en ga na wat banken in jouw land verwachten. Het is ook een goede manier om te zien of je te veel uitgeeft aan wonen. De regel is vooral handig als je een huis wilt kopen, je hypotheek wilt oversluiten of je huis wilt kunnen blijven betalen. Als je je eraan houdt, vergroot je je kans op een hypotheek en houd je je uitgaven in de hand.
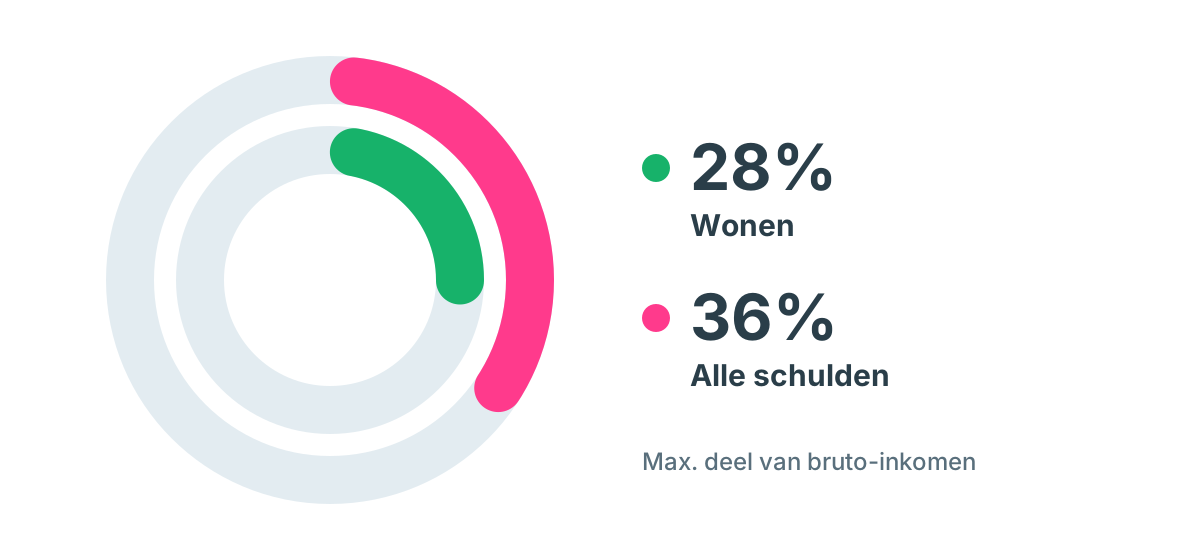
De 28/36-regel zegt dat een huishouden niet meer dan 28% van het bruto-inkomen aan de totale woonlasten zou moeten uitgeven, en niet meer dan 36% aan alle schulden samen.
28% wonen: hieronder vallen de woonlasten die in de Verenigde Staten PITI heten: maandelijkse aflossing, rente, belasting op je woning en verzekering. Ook de gemeenschappelijke kosten van een appartementsgebouw, zoals de bijdrage aan de vereniging van eigenaars, tellen mee. Schat je maandelijkse hypotheeklasten en andere maandelijkse betalingen en kijk of ze op of onder 28% van je bruto-inkomen blijven. Een voorbeeld: is je bruto maandinkomen € 5.000, dan is 28% daarvan € 1.400. Meer zou je niet aan wonen moeten uitgeven. Met onze hypotheekcalculator zie je wat een lening per maand zou kosten.
36% alle schulden: deze regel zet al je terugkerende maandelijkse schuldbetalingen af tegen het bruto-inkomen van je huishouden. Daar horen de woonlasten van hierboven bij, en ook creditcardschuld, autoleningen, studieleningen en persoonlijke leningen. Opnieuw met een bruto maandinkomen van € 5.000: 36% is € 1.800 voor al je maandelijkse schuldbetalingen. Zit je boven dat percentage, dan geef je te veel uit aan schulden.
2. De 20/4/10-regel voor een autolening
Te veel uitgeven aan een autolening komt vaak voor, zeker met alle kosten, extra’s en verwarrende aanbiedingen die bij het kopen van een auto komen kijken. De 20/4/10-regel maakt duidelijk binnen welke grenzen je een autolening afsluit.
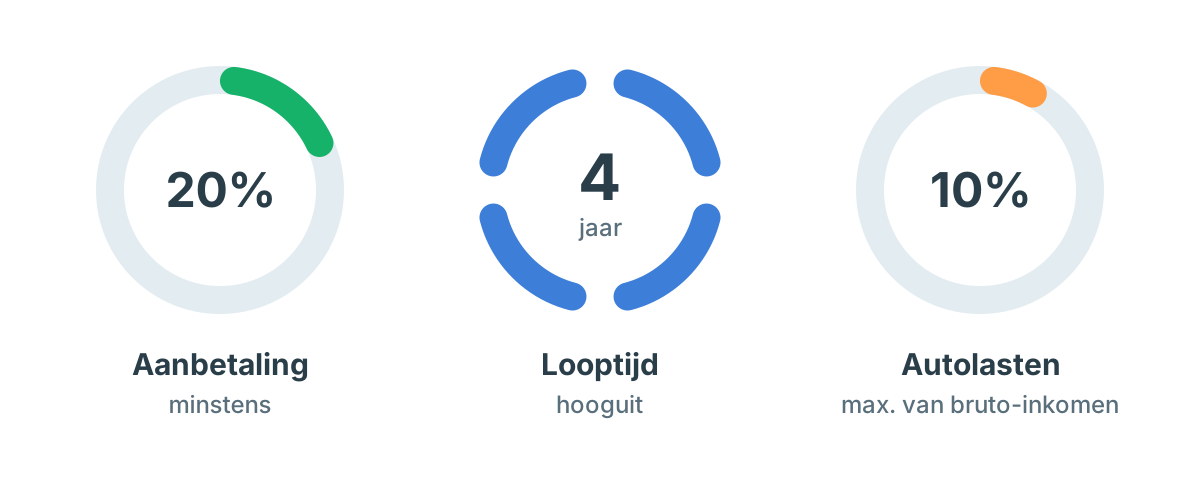
De regel is een simpele manier om te voorkomen dat je te veel aan een auto uitgeeft. Je betaalt 20% van de prijs aan, beperkt de looptijd van de lening tot vier jaar en geeft niet meer dan 10% van je bruto-inkomen uit aan de aflossing. Achter elk van die getallen zit een reden.
20% aanbetaling: dat lijkt misschien veel, maar met een flinke aanbetaling voorkom je dat je meer schuld hebt dan je auto waard is. Zodra je bij de dealer wegrijdt, kan de waarde van je auto flink dalen. Iets bezitten dat meer waard is dan wat je er nog voor moet betalen, is een belangrijke sleutel om je schulden de baas te blijven.
Lening van 4 jaar: met een looptijd van 4 jaar of korter betaal je over de hele lening zo weinig mogelijk rente. Dat helpt vooral als je voor je autolening een hogere rente betaalt.
10% aflossing: houd je de aflossing van je autolening onder 10% van je bruto maandinkomen, dan blijf je binnen de grenzen van je budget.
Nog een goede vuistregel voor het kopen van een auto: koop tweedehands en rijd er 10 jaar mee.
3. De 50/30/20-regel voor uitgeven en sparen
Met deze vuistregel blijf je op een simpele manier op koers met sparen en het beheersen van je schulden, en houd je wat vrij te besteden geld over.
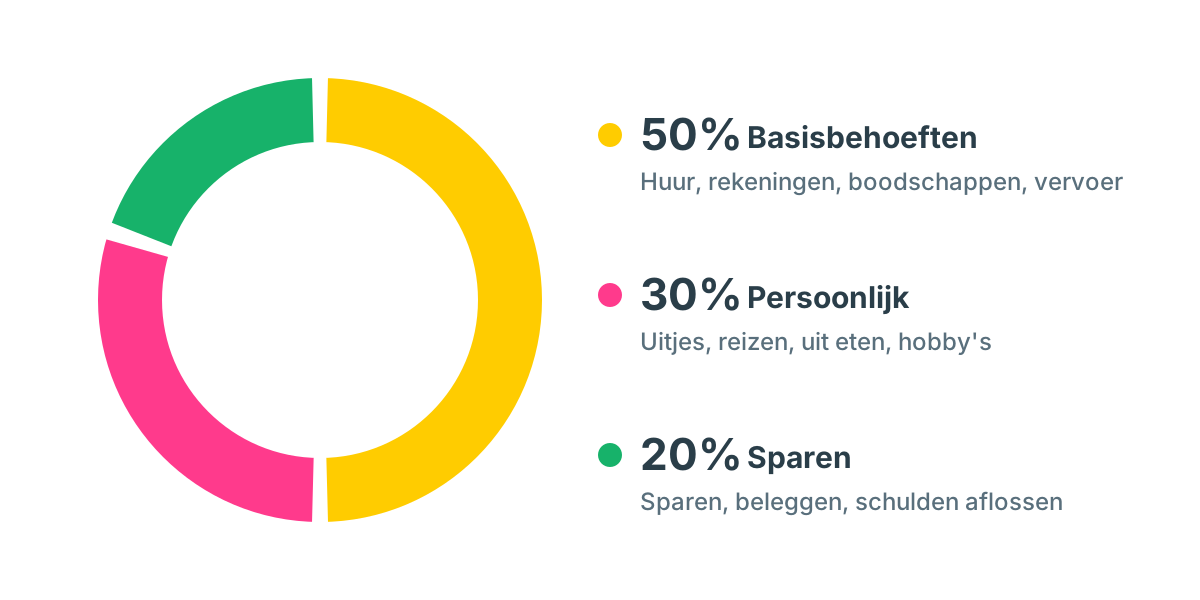
50% basisbehoeften: dit deel is voor je vaste lasten en wat je echt nodig hebt. Denk aan huur of hypotheek, de minimale aflossing van schulden, energie en water, boodschappen, kleding en vervoer. Alle kosten voor je dagelijkse behoeften vallen in deze categorie. De regel is dat je deze uitgaven op of onder 50% van je netto-inkomen houdt. Weet je niet wat je netto overhoudt? Onze bruto-nettocalculator rekent het uit op basis van je brutosalaris.
20% sparen: dit deel is voor al je financiële doelen. Het gaat om sparen en beleggen, maar ook om het verlagen van je schulden, bijvoorbeeld door extra af te lossen op je creditcards of je studielening om schuldenvrij te worden. Het doel is natuurlijk om geen schulden meer te hebben, zodat de volle 20% naar sparen, beleggen en je pensioen gaat. Verdeel je 20% op een manier die bij je past, zodat je je financiële doelen haalt.
30% persoonlijk: dit deel is je budget voor persoonlijke uitgaven. Het is geld voor dingen die niet noodzakelijk zijn, maar je leven wel aangenamer maken. Het is het meest flexibele deel van je uitgaven en geeft je wat speelruimte om te bepalen of je bepaalde dingen echt in je leven wilt. Denk aan uitjes, reizen, huisdieren, een sportabonnement, uit eten gaan, hobby’s of andere keuzes die bij je levensstijl horen maar niet noodzakelijk zijn. Ook de vaste kosten daarvan vallen hieronder, zoals de verzekering of het liggeld voor je zeilboot. 30% van je netto-inkomen is het maximum. Hoe minder je hier uitgeeft, hoe meer je kunt gebruiken om schulden af te lossen en een financiële buffer op te bouwen.
Deze regel is een algemene richtlijn, vooral handig als je net begint met budgetteren en houvast zoekt. Het is een prima begin om je uitgaven en je spaargeld in te delen, en je bent er snel mee op weg. Probeer het met je eigen cijfers in onze 50/30/20-calculator.
Budgetteren is een manier van denken. Als je jezelf grenzen geeft en je daaraan houdt, zie je je uitgaven- en spaargewoonten flink verbeteren en kom je dichter bij je financiële doelen. Begin met deze regels en pas ze aan als dat nodig is en als het kan. Na verloop van tijd zit je op het goede spoor en ben jij de baas over je geld!
Dit artikel is geschreven door Michelle Birge, een blogger die schrijft over zelfontwikkeling en een leven vol passie.