










































Use estes métodos para manter as suas finanças sob controlo
Fazer um orçamento pode parecer um incómodo na gestão das finanças pessoais. Mas, se quiser gerir o seu dinheiro da forma mais eficiente e viver com segurança financeira, precisa de regras. Na vida, cumprimos as regras de trânsito quando conduzimos, seguimos regras de etiqueta quando lidamos com outras pessoas e todos conhecemos as regras de um desporto quando o praticamos. Estas regras do dia a dia ajudam-nos a evitar o caos e criam ordem e segurança para nós e para os outros.
Com o dinheiro passa-se o mesmo. Aplicar regras práticas à gestão do dinheiro serve para definir limites aos seus gastos, para não exagerar nem se colocar em situações precárias das quais seria difícil recuperar. Também lhe dá uma orientação para poupar, para que se sinta seguro e tranquilo em vez de ansioso e desanimado por falta de dinheiro.
Seguem-se explicações gerais de três regras clássicas que pode seguir para orçamentar as suas finanças e sentir que o dinheiro chega.
1. A regra 28/36 para dívidas
Esta regra baseia-se na sua taxa de esforço (a relação entre dívidas e rendimento), que muitos bancos, sobretudo nos EUA, analisam quando decidem conceder um crédito habitação. Os bancos de outros países usam os seus próprios limites. Em Portugal, o Banco de Portugal define regras próprias para a taxa de esforço, por isso use estes números como referência e confirme o que os bancos esperam no seu caso. A regra é também uma ótima forma de perceber se está a gastar demasiado com a habitação. É especialmente útil se pretende comprar casa, renegociar o crédito ou manter a casa que tem. Segui-la melhora as suas hipóteses de obter um crédito habitação e ajuda a manter os gastos sob controlo.
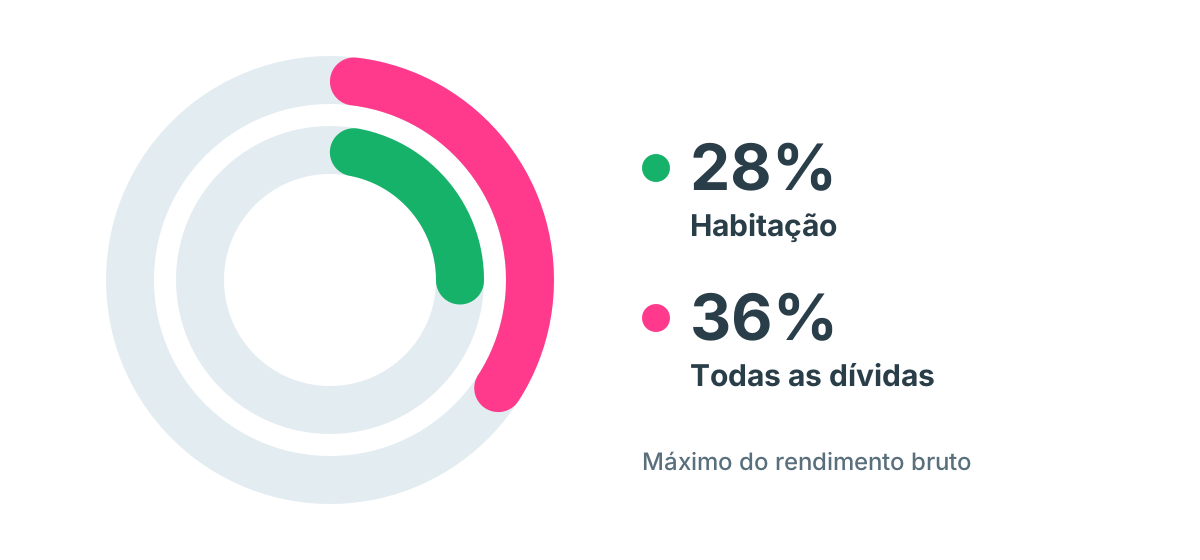
A regra 28/36 diz que um agregado familiar não deve gastar mais de 28% do rendimento bruto com a habitação e não mais de 36% com todas as dívidas.
28% para a habitação: esta parte inclui as despesas de habitação que nos EUA se designam por PITI: capital mensal, juros, impostos sobre o imóvel e seguros. Inclui também as quotas do condomínio. Estime a prestação mensal do crédito e os restantes pagamentos mensais e veja se ficam em 28% do seu rendimento bruto ou abaixo disso. Por exemplo, com um rendimento bruto mensal de 2500 €, 28% são 700 €, o máximo que deve gastar com a habitação. O nosso simulador de crédito habitação ajuda-o a ver quanto custaria um empréstimo por mês.
36% para todas as dívidas: esta parte compara todas as dívidas mensais recorrentes com o rendimento bruto do agregado. Inclui a habitação, as quotas do condomínio e ainda dívidas de cartão de crédito, crédito automóvel, crédito estudantil ou crédito pessoal. Com o mesmo rendimento bruto mensal de 2500 €, 36% são 900 € para todas as prestações mensais. Acima desta percentagem, está a gastar demasiado com dívidas.
2. A regra 20/4/10 para o crédito automóvel
Gastar demasiado num crédito automóvel é comum, sobretudo com todas as taxas, custos extra e ofertas confusas que acompanham a compra de um carro. A regra 20/4/10 ajuda a definir limites claros quando pede um crédito automóvel.
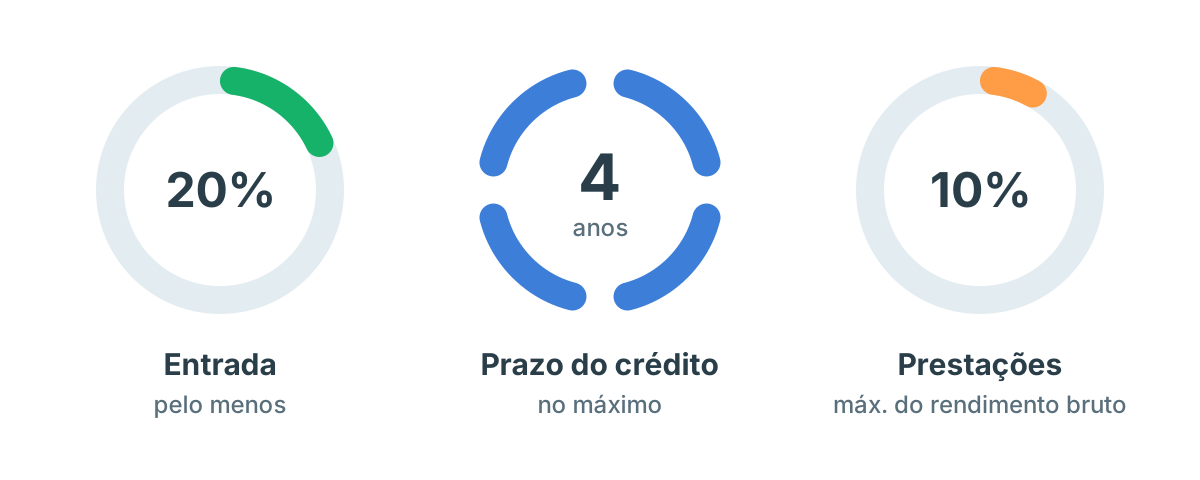
A regra é uma forma simples de se proteger de gastar demais num carro. Significa dar uma entrada de 20%, limitar o crédito a quatro anos e não gastar mais de 10% do rendimento bruto nas prestações do carro. Cada um destes números tem uma razão de ser.
Entrada de 20%: pode parecer muito, mas uma entrada maior evita que fique a dever mais do que o carro vale. Normalmente, assim que sai do stand, o valor do carro pode cair a pique. Ter um bem que vale mais do que aquilo que deve por ele é essencial para não se afogar em dívidas.
Crédito a 4 anos: manter o crédito em 4 anos ou menos reduz os juros que paga ao longo do empréstimo. Isto ajuda sobretudo se tiver de pagar uma taxa de juro mais alta no crédito automóvel.
Prestações de 10%: manter as prestações do carro abaixo de 10% do rendimento bruto mensal ajuda-o a ficar dentro dos limites do seu orçamento.
Outra boa regra prática para comprar carro: compre usado e fique com ele 10 anos.
3. A regra 50/30/20 para gastar e poupar
Esta regra prática é uma forma simples de manter a poupança em dia, gerir as dívidas e ainda reservar algum dinheiro para gastos pessoais.
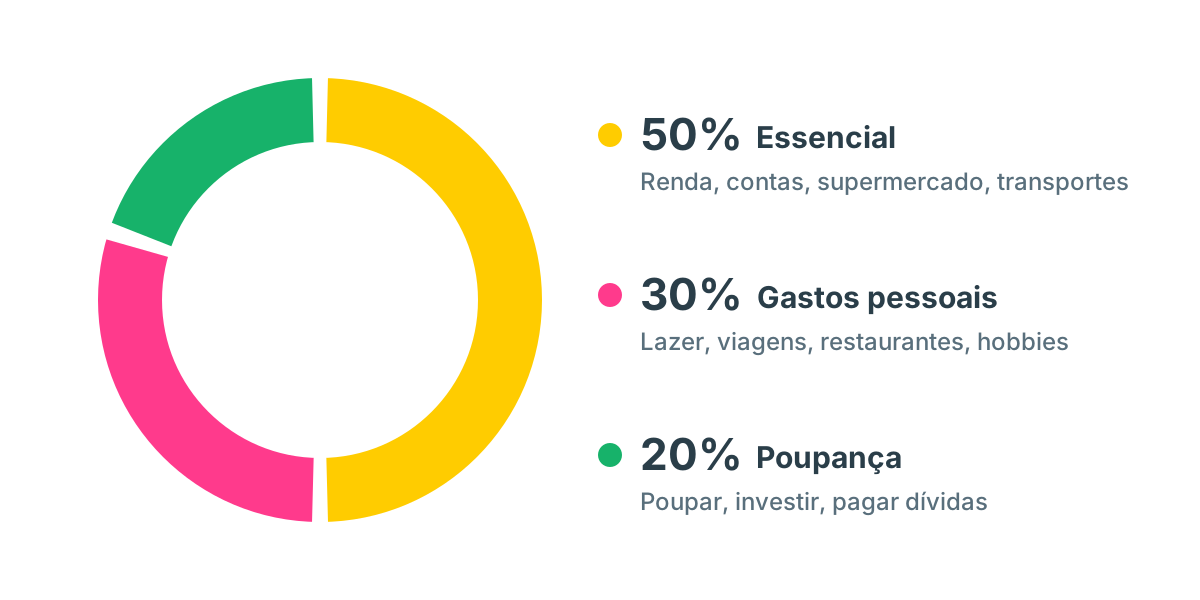
50% para o essencial: esta parte aplica-se às despesas de vida e ao essencial. Inclui a renda ou a prestação da casa, os pagamentos mínimos das dívidas, a água, a luz e o gás, as compras de supermercado, a roupa e os transportes. Todos os custos que respondem às necessidades diárias entram nesta categoria. A regra é manter estas despesas em 50% do rendimento líquido ou abaixo disso. Não sabe qual é o seu rendimento líquido? A nossa calculadora de salário líquido calcula-o a partir do salário bruto.
20% para a poupança: esta parte aplica-se a todos os objetivos financeiros. Inclui poupança e investimentos, mas também a redução de dívidas, como pagar a mais no cartão de crédito ou no crédito estudantil para ficar sem dívidas. O objetivo, claro, é ter zero dívidas, para que os 20% inteiros vão para poupança, investimento e reforma. Distribua estes 20% como se sentir mais confortável para atingir os seus objetivos financeiros.
30% para gastos pessoais: esta parte aplica-se ao seu orçamento pessoal. É dinheiro para coisas que não são essenciais, mas que melhoram o seu estilo de vida. É a parte mais flexível dos seus gastos e dá-lhe alguma margem para decidir se quer mesmo certas coisas na sua vida. Por exemplo, lazer, viagens, animais de estimação, ginásio, refeições fora, passatempos ou outras escolhas de estilo de vida que não são necessárias. Inclui também os custos de manutenção dessas coisas, como o seguro ou o lugar na marina do seu veleiro, por exemplo. 30% do rendimento líquido é o máximo, e quanto menos gastar aqui, mais pode destinar à redução de dívidas e a uma almofada financeira.
Esta regra é uma orientação geral, sobretudo se está a começar a fazer orçamentos e precisa de um limite para seguir. É um excelente ponto de partida para dividir os seus gastos e a sua poupança e pode pô-lo no bom caminho rapidamente. Experimente-a com os seus números na nossa calculadora da regra 50/30/20.
Fazer um orçamento é uma questão de mentalidade. Se definir limites e os cumprir, vai notar uma melhoria clara nos seus hábitos de gasto e de poupança e ficará mais perto dos seus objetivos financeiros. Comece com estas regras e ajuste-as conforme precisar e puder. Com o tempo, vai estar no caminho certo para dominar o seu dinheiro!
Este artigo foi escrito por Michelle Birge, uma blogger que escreve sobre desenvolvimento pessoal e sobre viver com paixão.