










































Skorzystaj z tych metod, żeby trzymać finanse pod kontrolą
Prowadzenie budżetu może wydawać się uciążliwym dodatkiem do zarządzania własnymi finansami. Jeśli jednak chcesz gospodarować pieniędzmi jak najlepiej i żyć z poczuciem bezpieczeństwa finansowego, potrzebujesz zasad. Na drodze stosujemy się do przepisów ruchu, w kontaktach z ludźmi do zasad dobrego wychowania, a wszyscy znamy też reguły, które obowiązują w sporcie. Te codzienne zasady pozwalają uniknąć chaosu i dają porządek oraz bezpieczeństwo nam i innym.
Z pieniędzmi jest tak samo jak z resztą życia. Praktyczne zasady zarządzania pieniędzmi wyznaczają ramy wydatków, żeby cię nie poniosło i żeby nie wpaść w kłopoty, z których trudno się potem wydostać. Podpowiadają też, jak oszczędzać, żeby czuć się bezpiecznie i komfortowo, zamiast się zamartwiać i dołować brakiem pieniędzy.
Poniżej znajdziesz ogólne omówienie trzech standardowych zasad, które pomogą ci zaplanować finanse i mieć poczucie, że pieniędzy ci wystarcza.
1. Zasada 28/36 dla długów
Ta zasada opiera się na wskaźniku DTI (relacji zadłużenia do dochodu). Patrzy na niego wielu kredytodawców hipotecznych, zwłaszcza w Stanach Zjednoczonych, gdy decydują, czy udzielić ci kredytu na dom. W innych krajach kredytodawcy stosują własne limity, więc traktuj te liczby jako wskazówkę i sprawdź, czego oczekują banki tam, gdzie mieszkasz. To także dobry sposób, żeby sprawdzić, czy nie wydajesz za dużo na koszty życia. Zasada przydaje się szczególnie wtedy, gdy chcesz kupić dom, refinansować kredyt albo utrzymać dom, który już masz. Trzymanie się jej zwiększa szanse na kredyt hipoteczny i pomaga utrzymać wydatki w ryzach.
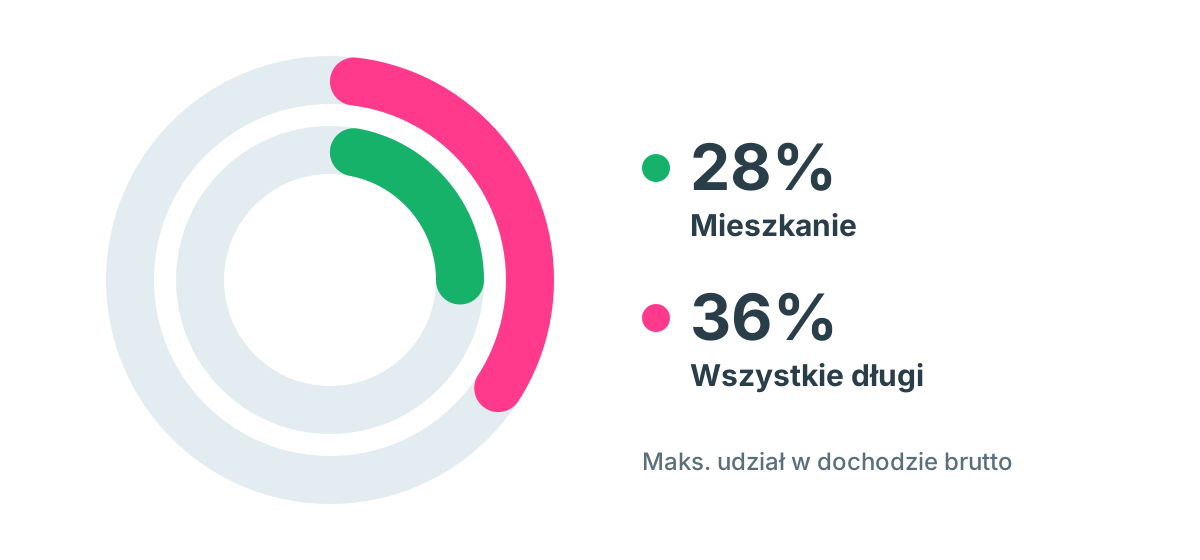
Zasada 28/36 mówi, że gospodarstwo domowe powinno wydawać najwyżej 28% dochodu brutto na wszystkie koszty mieszkania i najwyżej 36% na wszystkie długi.
28% na mieszkanie: ta część obejmuje koszty mieszkaniowe, które w USA określa się skrótem PITI: miesięczną ratę kapitałową, odsetki, podatek od nieruchomości i ubezpieczenie. Wliczają się w to także opłaty na rzecz wspólnoty lub spółdzielni. Oszacuj miesięczną ratę kredytu oraz pozostałe miesięczne opłaty i sprawdź, czy mieszczą się w 28% twojego dochodu brutto. Na przykład jeśli twój miesięczny dochód brutto to 10 000 zł, to 28% z tej kwoty daje 2800 zł, czyli maksimum, jakie warto przeznaczać na mieszkanie. Nasz kalkulator kredytu hipotecznego pomoże ci sprawdzić, ile kredyt kosztowałby co miesiąc.
36% na wszystkie zaciągnięte długi: ta część obejmuje wszystkie stałe miesięczne spłaty długów w zestawieniu z dochodem brutto gospodarstwa domowego. Wlicza się tu PITI, opłaty na rzecz wspólnoty lub spółdzielni, a także zadłużenie na kartach kredytowych, kredyty samochodowe, studenckie i gotówkowe. Znów, przy miesięcznym dochodzie brutto 10 000 zł 36% to 3600 zł na wszystkie miesięczne raty. Wszystko powyżej tego progu oznacza, że wydajesz na długi za dużo.
2. Zasada 20/4/10 dla kredytu na samochód
Na kredyt samochodowy często wydaje się za dużo, zwłaszcza przy wszystkich opłatach, dodatkowych kosztach i zawiłych ofertach, które towarzyszą zakupowi auta. Zasada 20/4/10 pomaga jasno określić, ile możesz przeznaczyć na taki kredyt.
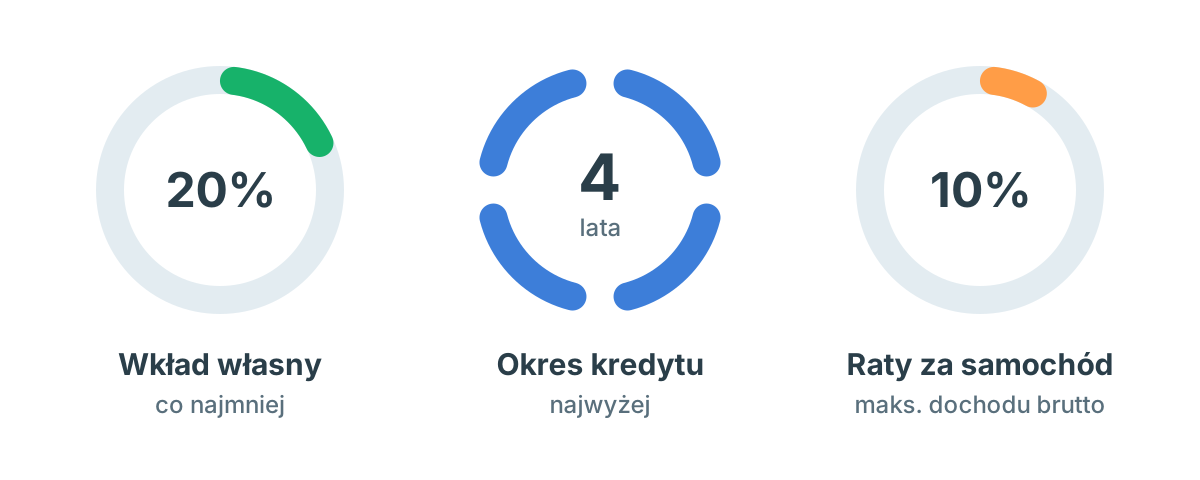
To prosty sposób, żeby nie przepłacić za samochód. Zasada oznacza 20% wkładu własnego, kredyt najwyżej na cztery lata i raty, które nie przekraczają 10% dochodu brutto. Każda z tych liczb ma swoje uzasadnienie.
20% wkładu własnego: może się wydawać, że to dużo, ale wyższy wkład własny chroni cię przed sytuacją, w której masz do spłaty więcej, niż samochód jest wart. Zwykle w chwili, gdy wyjeżdżasz autem z salonu, jego wartość może gwałtownie spaść. Mieć coś, co jest warte więcej niż dług, który na tym ciąży, to podstawa, żeby długi cię nie przytłoczyły.
Kredyt na 4 lata: gdy kredyt trwa 4 lata albo krócej, w całym okresie spłaty płacisz jak najmniej odsetek. Pomaga to zwłaszcza wtedy, gdy kredyt na samochód ma wyższe oprocentowanie.
Raty do 10%: gdy raty za samochód nie przekraczają 10% miesięcznego dochodu brutto, łatwiej zmieścić się w ramach budżetu.
Jeszcze jedna dobra zasada przy zakupie samochodu: kup używany i jeździj nim 10 lat.
3. Zasada 50/30/20 dla wydatków i oszczędności
Ta praktyczna zasada to prosty sposób, żeby pilnować oszczędności, panować nad długami i zostawić sobie trochę pieniędzy na własne przyjemności.
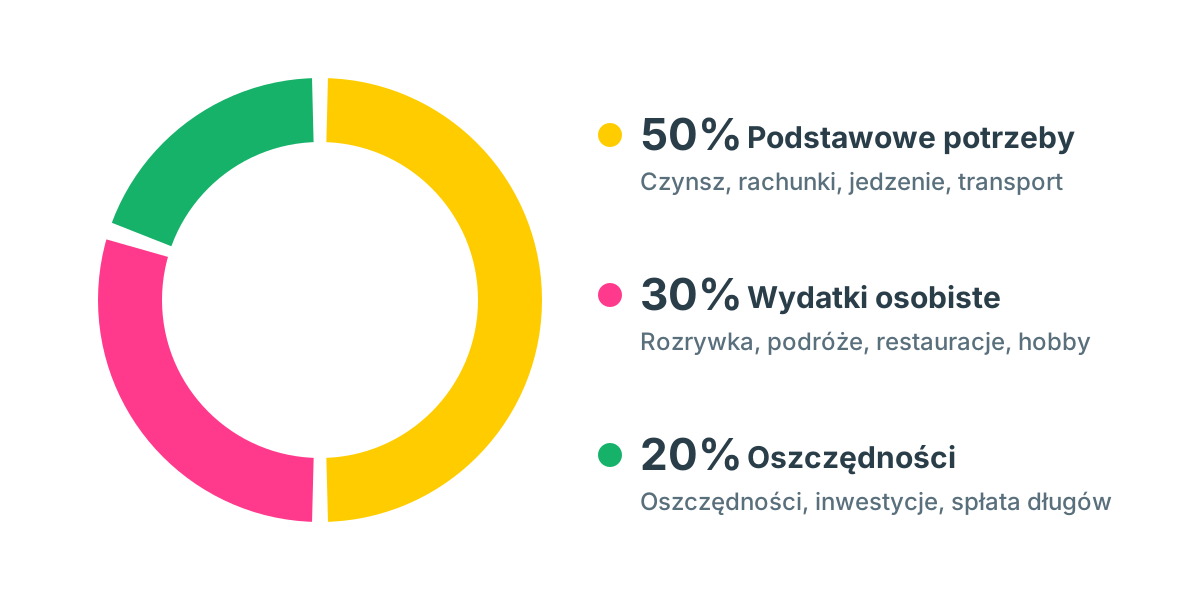
50% na podstawowe potrzeby: ta część dotyczy kosztów życia i rzeczy niezbędnych. Obejmuje czynsz albo ratę kredytu hipotecznego, minimalne spłaty długów, media, zakupy spożywcze, ubrania i transport. Trafiają tu wszystkie koszty związane z codziennymi potrzebami. Zasada mówi, żeby te wydatki nie przekraczały 50% wynagrodzenia na rękę. Nie wiesz, ile dostajesz na rękę? Nasz kalkulator wynagrodzeń policzy to z pensji brutto.
20% na oszczędności: ta część dotyczy wszystkich celów finansowych. Składają się na nią oszczędności i inwestycje, ale też zmniejszanie zadłużenia, na przykład nadpłacanie kart kredytowych albo kredytu studenckiego, żeby pozbyć się długów. Celem jest oczywiście zero długów, tak żeby całe 20% szło na oszczędności, inwestycje i emeryturę. Podziel swoje 20% tak, jak ci wygodnie, żeby osiągać cele finansowe.
30% na wydatki osobiste: ta część to twój budżet na wydatki osobiste. To pieniądze na rzeczy, które nie są niezbędne, ale uprzyjemniają życie. Jest to najbardziej elastyczna część wydatków i daje ci pole manewru, żeby zdecydować, czy naprawdę chcesz mieć pewne rzeczy w swoim życiu. Chodzi o rozrywkę, podróże, zwierzęta, karnet na siłownię, jedzenie na mieście, hobby i wszystkie inne wybory związane ze stylem życia oraz rzeczy, które nie są konieczne. Wliczają się tu także koszty utrzymania takich rzeczy, na przykład ubezpieczenie albo opłata za miejsce w porcie dla twojej żaglówki. 30% wynagrodzenia na rękę to maksimum, a im mniej wydasz w tym obszarze, tym więcej możesz przeznaczyć na spłatę długów i własną poduszkę finansową.
Ta zasada to ogólna wskazówka, przydatna zwłaszcza wtedy, gdy dopiero zaczynasz z budżetem i potrzebujesz ram. To świetny początek, żeby rozłożyć wydatki i oszczędności na części, i pozwala szybko wejść na właściwy tor. Wypróbuj ją na własnych liczbach w naszym kalkulatorze budżetu 50/30/20.
Budżetowanie to sposób myślenia. Jeśli wyznaczysz sobie ramy i będziesz się ich trzymać, zobaczysz wyraźną poprawę w nawykach związanych z wydawaniem i oszczędzaniem i zbliżysz się do swoich celów finansowych. Zacznij od tych zasad i dopasowuj je, kiedy trzeba i kiedy możesz. Z czasem wejdziesz na dobrą drogę do tego, żeby w pełni panować nad swoimi pieniędzmi!
Autorką tego tekstu jest Michelle Birge, blogerka, która pisze o samorozwoju i życiu z pasją.