










































Χρησιμοποίησε αυτές τις μεθόδους για να κρατάς τα οικονομικά σου υπό έλεγχο
Ο προϋπολογισμός μπορεί να μοιάζει με μπελά όταν διαχειρίζεσαι τα προσωπικά σου οικονομικά. Αν όμως θέλεις να αξιοποιείς τα χρήματά σου όσο καλύτερα γίνεται και να ζεις με οικονομική ασφάλεια, χρειάζεσαι κανόνες. Στη ζωή τηρούμε τον κώδικα οδικής κυκλοφορίας όταν οδηγούμε και τους κανόνες καλής συμπεριφοράς όταν είμαστε με άλλους, και όλοι ξέρουμε ότι τα αθλήματα έχουν τους δικούς τους κανόνες. Αυτοί οι καθημερινοί κανόνες μάς γλιτώνουν από το χάος και φέρνουν τάξη και ασφάλεια σε εμάς και στους άλλους.
Το ίδιο ισχύει και για τα χρήματά σου. Οι πρακτικοί κανόνες για τη διαχείριση των χρημάτων σού δίνουν όρια στα έξοδα, ώστε να μην ξεφεύγεις και να μη βρεθείς σε επισφαλή θέση από την οποία δύσκολα θα συνέλθεις. Σου δίνουν και έναν οδηγό για την αποταμίευση, ώστε να νιώθεις ασφάλεια και άνεση αντί για άγχος και στενοχώρια επειδή τα χρήματα δεν φτάνουν.
Παρακάτω θα βρεις μια γενική εξήγηση για τρεις βασικούς κανόνες που θα σε βοηθήσουν να οργανώσεις τα οικονομικά σου και να νιώθεις ότι τα χρήματα σου φτάνουν.
1. Ο κανόνας 28/36 για τα χρέη
Ο κανόνας αυτός βασίζεται στον δείκτη DTI (τη σχέση χρέους προς εισόδημα), τον οποίο εξετάζουν πολλές τράπεζες, ειδικά στις ΗΠΑ, όταν αποφασίζουν αν θα σου δώσουν στεγαστικό δάνειο. Σε άλλες χώρες οι τράπεζες έχουν τα δικά τους όρια, οπότε δες τα νούμερα ως οδηγό και έλεγξε τι περιμένουν οι τράπεζες εκεί όπου ζεις. Είναι επίσης ένας πολύ καλός τρόπος να καταλάβεις αν ξοδεύεις υπερβολικά πολλά στα έξοδα διαβίωσης. Είναι ιδιαίτερα χρήσιμος αν θέλεις να αγοράσεις σπίτι, να αναχρηματοδοτήσεις το δάνειό σου ή να συντηρήσεις το σπίτι που έχεις. Αν τον τηρείς, θα έχεις περισσότερες πιθανότητες να πάρεις στεγαστικό δάνειο και θα κρατάς τα έξοδά σου υπό έλεγχο.
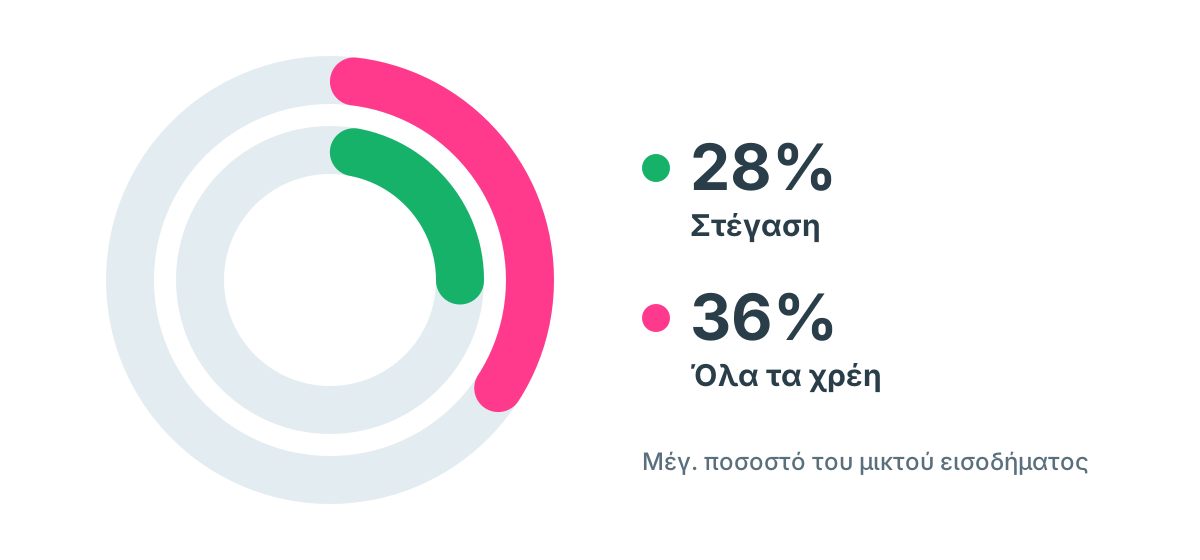
Ο κανόνας 28/36 λέει ότι ένα νοικοκυριό δεν πρέπει να ξοδεύει πάνω από το 28% του μικτού εισοδήματός του για το σύνολο των εξόδων στέγασης, και πάνω από το 36% για όλα τα χρέη.
28% στέγαση: Εδώ μπαίνουν τα έξοδα στέγασης που στις ΗΠΑ είναι γνωστά ως PITI: μηνιαίο χρεολύσιο, τόκοι, φόροι ακινήτου και ασφάλιση. Μπαίνουν επίσης τα κοινόχρηστα. Υπολόγισε τη μηνιαία δόση του στεγαστικού σου και τις υπόλοιπες μηνιαίες πληρωμές και δες αν είναι το πολύ 28% του μικτού εισοδήματός σου. Για παράδειγμα, αν το μικτό μηνιαίο εισόδημά σου είναι 2.000 €, το 28% είναι 560 €, δηλαδή το μέγιστο που πρέπει να ξοδεύεις για στέγαση. Ο υπολογιστής στεγαστικού δανείου σε βοηθά να δεις πόσο θα σου κόστιζε ένα δάνειο κάθε μήνα.
36% όλα τα χρέη: Εδώ μπαίνουν όλες οι επαναλαμβανόμενες μηνιαίες πληρωμές για χρέη, σε σχέση με το μικτό εισόδημα του νοικοκυριού. Περιλαμβάνονται το PITI και τα κοινόχρηστα, καθώς και κάθε χρέος σε πιστωτικές κάρτες, δάνεια αυτοκινήτου, φοιτητικά ή προσωπικά δάνεια. Ξανά, με μικτό μηνιαίο εισόδημα 2.000 €, το 36% είναι 720 € για όλες τις μηνιαίες δόσεις σου. Αν ξεπερνάς αυτό το ποσοστό, ξοδεύεις πάρα πολλά σε χρέη.
2. Ο κανόνας 20/4/10 για το δάνειο αυτοκινήτου
Είναι συνηθισμένο να ξοδεύει κανείς υπερβολικά για ένα δάνειο αυτοκινήτου, ειδικά με όλες τις χρεώσεις, τα επιπλέον κόστη και τις μπερδεμένες προσφορές που συνοδεύουν την αγορά ενός αυτοκινήτου. Ο κανόνας 20/4/10 ξεκαθαρίζει τα όριά σου όταν παίρνεις δάνειο αυτοκινήτου.
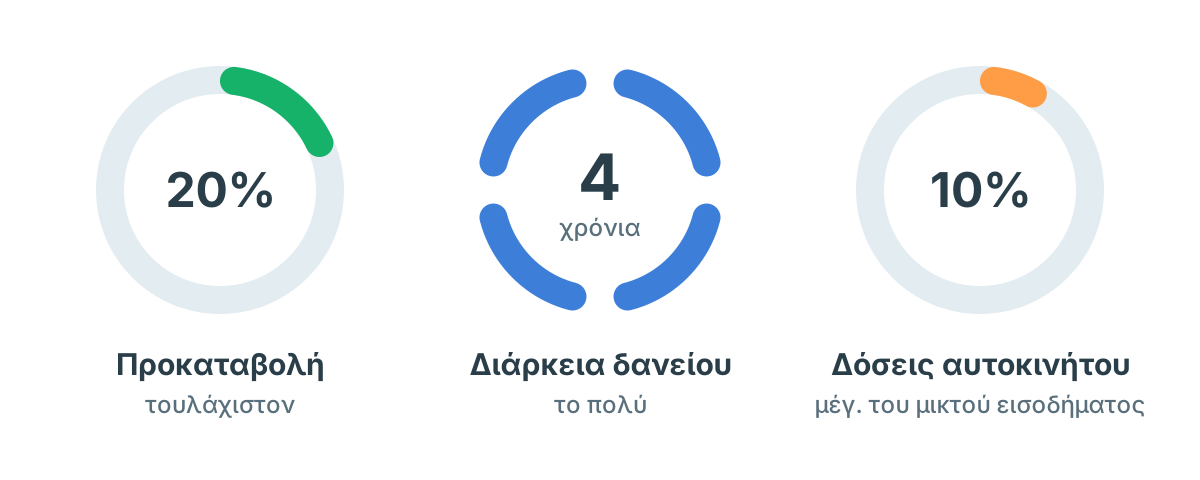
Ο κανόνας είναι ένας απλός τρόπος να προστατευτείς από υπερβολικά έξοδα για ένα αυτοκίνητο. Σημαίνει ότι δίνεις προκαταβολή 20% για το όχημα, περιορίζεις το δάνειο στα τέσσερα χρόνια και δεν ξοδεύεις πάνω από το 10% του μικτού εισοδήματός σου σε δόσεις αυτοκινήτου. Καθένα από αυτά τα νούμερα έχει τον λόγο του.
Προκαταβολή 20%: Μπορεί να φαίνεται πολύ, αλλά με μια μεγαλύτερη προκαταβολή δεν θα χρωστάς περισσότερα από όσα αξίζει το αυτοκίνητό σου. Συνήθως η αξία του αυτοκινήτου πέφτει απότομα μόλις το βγάλεις από την αντιπροσωπεία. Το να έχεις κάτι που αξίζει περισσότερο από όσα χρωστάς για αυτό είναι βασικό για να μην πνιγείς στα χρέη.
Δάνειο 4 ετών: Αν κρατήσεις το δάνειο στα 4 χρόνια ή λιγότερο, πληρώνεις λιγότερους τόκους σε όλη τη διάρκειά του. Αυτό βοηθά ιδιαίτερα αν το επιτόκιο του δανείου αυτοκινήτου σου είναι υψηλό.
Δόσεις 10%: Αν οι δόσεις του δανείου αυτοκινήτου μένουν κάτω από το 10% του μικτού μηνιαίου εισοδήματός σου, μένεις μέσα στα όρια του προϋπολογισμού σου.
Ένας ακόμη καλός πρακτικός κανόνας για την αγορά αυτοκινήτου: Αγόρασε μεταχειρισμένο και οδήγησέ το 10 χρόνια.
3. Ο κανόνας 50/30/20 για έξοδα και αποταμίευση
Αυτός ο πρακτικός κανόνας είναι ένας απλός τρόπος να μένεις σταθερός στην αποταμίευση, να διαχειρίζεσαι τα χρέη σου και να αφήνεις στον εαυτό σου κάποια χρήματα για προσωπικά έξοδα.
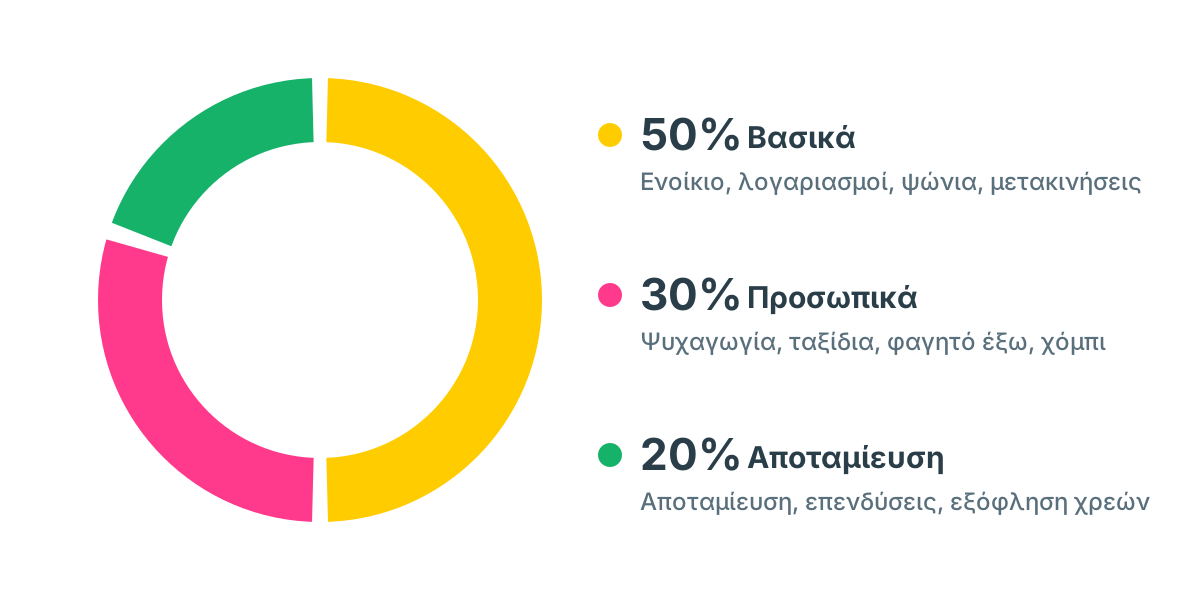
50% βασικά: Αυτό το κομμάτι αφορά τα έξοδα διαβίωσης και τα απαραίτητα. Περιλαμβάνει το ενοίκιο ή τη δόση του στεγαστικού, τις ελάχιστες δόσεις των χρεών, τους λογαριασμούς του σπιτιού, τα ψώνια του σούπερ μάρκετ, τα ρούχα και τις μετακινήσεις. Κάθε κόστος που καλύπτει τις καθημερινές σου ανάγκες μπαίνει εδώ. Ο κανόνας είναι να κρατάς αυτά τα έξοδα στο 50% του καθαρού σου μισθού ή πιο κάτω. Δεν ξέρεις ποιος είναι ο καθαρός σου μισθός; Ο υπολογιστής καθαρού μισθού τον βγάζει από τον μικτό.
20% αποταμίευση: Αυτό το κομμάτι αφορά όλους τους οικονομικούς σου στόχους. Περιλαμβάνει την αποταμίευση και τις επενδύσεις, αλλά και κάθε μείωση χρέους, όπως το να πληρώνεις κάτι παραπάνω στις πιστωτικές κάρτες ή στα φοιτητικά δάνεια για να ξεχρεώσεις. Ο στόχος είναι φυσικά να μην έχεις καθόλου χρέη, ώστε όλο το 20% να πηγαίνει σε αποταμίευση, επενδύσεις και σύνταξη. Μοίρασε το 20% όπως νιώθεις άνετα για να πετύχεις τους οικονομικούς σου στόχους.
30% προσωπικά: Αυτό το κομμάτι αφορά τα προσωπικά σου έξοδα. Είναι χρήματα για πράγματα που δεν είναι απαραίτητα, αλλά κάνουν τη ζωή σου καλύτερη. Είναι το πιο ευέλικτο μέρος των εξόδων σου και σου αφήνει περιθώριο να αποφασίσεις αν θέλεις πραγματικά κάποια πράγματα στη ζωή σου. Εδώ μπαίνουν η ψυχαγωγία, τα ταξίδια, τα κατοικίδια, η συνδρομή στο γυμναστήριο, το φαγητό έξω, τα χόμπι και κάθε άλλη επιλογή τρόπου ζωής που δεν είναι ανάγκη. Μπαίνουν επίσης τα έξοδα συντήρησης για τα μη απαραίτητα, όπως για παράδειγμα η ασφάλεια ή τα τέλη ελλιμενισμού για το ιστιοπλοϊκό σου. Το 30% του καθαρού σου μισθού είναι το ανώτατο όριο. Όσο λιγότερα ξοδεύεις εδώ, τόσο περισσότερα μπορείς να δώσεις για να μειώσεις τα χρέη σου και να χτίσεις ένα οικονομικό μαξιλάρι.
Ο κανόνας αυτός είναι μια γενική κατεύθυνση, ειδικά αν τώρα ξεκινάς με τον προϋπολογισμό και χρειάζεσαι ένα πλαίσιο. Είναι ένα πολύ καλό ξεκίνημα για να αναλύσεις τα έξοδα και την αποταμίευσή σου, και μπορεί να σε βάλει γρήγορα στον σωστό δρόμο. Δοκίμασέ τον με τα δικά σου νούμερα στον υπολογιστή για τον κανόνα 50/30/20.
Ο προϋπολογισμός είναι τρόπος σκέψης. Αν βάλεις όρια στον εαυτό σου και μείνεις μέσα σε αυτά, θα δεις μεγάλη βελτίωση στο πώς ξοδεύεις και αποταμιεύεις, και θα πλησιάσεις τους οικονομικούς σου στόχους. Ξεκίνα με αυτούς τους κανόνες και προσάρμοσέ τους όπως χρειάζεται και όπως μπορείς. Με τον καιρό θα βρεθείς στον σωστό δρόμο για να γίνεις κύριος των χρημάτων σου!
Το κείμενο έγραψε η Michelle Birge, blogger που γράφει για την αυτοβελτίωση και για μια ζωή με πάθος.