










































Ovim metodama drži financije pod kontrolom
Proračun se u upravljanju osobnim financijama može činiti kao gnjavaža, ali ako želiš što učinkovitije raspolagati novcem i živjeti financijski sigurno, trebaju ti pravila. U životu poštujemo prometna pravila dok vozimo, držimo se pravila ponašanja u društvu, a svi znamo i pravila koja vrijede u sportu. Ta nam svakodnevna pravila pomažu izbjeći kaos te stvaraju red i sigurnost za nas i za druge.
S novcem nije ništa drukčije. Praktična pravila za upravljanje novcem daju ti okvir za trošenje, da ne pretjeraš i ne dovedeš se u nezgodnu situaciju iz koje se teško izvući. Daju ti i smjernice za štednju, pa se osjećaš sigurno i ugodno umjesto da te manjak novca čini tjeskobnim i potištenim.
Slijede opća objašnjenja triju standardnih pravila koja ti mogu pomoći složiti proračun i zadržati osjećaj da novca ima dovoljno.
1. Pravilo 28/36 za dugove
Ovo se pravilo temelji na omjeru duga i prihoda (engl. DTI, debt-to-income ratio), koji mnogi davatelji stambenih kredita, osobito u SAD-u, gledaju kad odlučuju hoće li ti odobriti kredit. Banke u drugim zemljama imaju vlastite granice, pa brojke uzmi kao orijentir i provjeri što očekuju banke ondje gdje živiš. Pravilo je i odličan način da vidiš trošiš li previše na život. Osobito je korisno ako želiš kupiti, refinancirati ili zadržati nekretninu. Ako ga se držiš, imat ćeš bolje izglede za stambeni kredit i lakše ćeš držati potrošnju pod kontrolom.
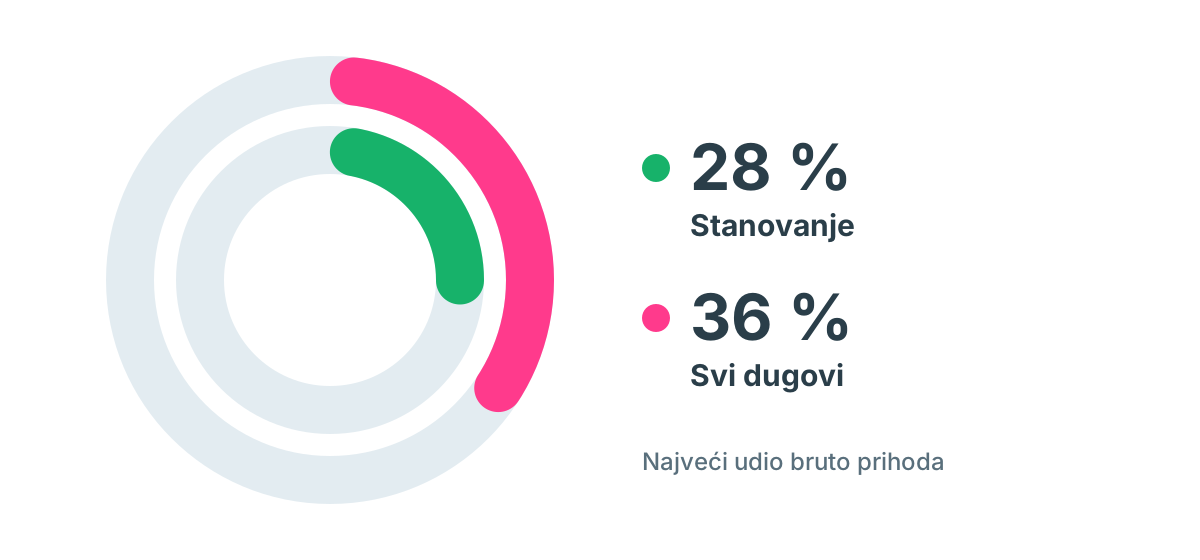
Pravilo 28/36 kaže da kućanstvo ne bi trebalo trošiti više od 28 % bruto prihoda na ukupne troškove stanovanja i ne više od 36 % na sve dugove.
28 % za stanovanje: Ovaj dio obuhvaća troškove stanovanja koji se u SAD-u nazivaju PITI: mjesečnu glavnicu, kamate, porez na nekretnine i osiguranje. Uključuje i pričuvu ili slične naknade za zgradu. Procijeni mjesečnu ratu stambenog kredita i ostala mjesečna plaćanja te provjeri jesu li na razini od 28 % tvog bruto prihoda ili ispod nje. Na primjer, ako je tvoj mjesečni bruto prihod 2.500 €, 28 % od toga je 700 €, što je najviše što bi trebalo ići na stanovanje. Naš kalkulator stambenog kredita pomaže ti provjeriti koliko bi te kredit stajao svaki mjesec.
36 % za sve dugove: Ovaj dio obuhvaća sve mjesečne obveze po dugovima u odnosu na bruto prihod kućanstva. To uključuje troškove stanovanja odozgo, pričuvu i naknade za zgradu, ali i dug po kreditnim karticama, auto kredite, studentske kredite i gotovinske kredite. Uz isti mjesečni bruto prihod od 2.500 €, 36 % je 900 € za sve mjesečne otplate dugova. Sve iznad tog postotka znači da previše trošiš na dugove.
2. Pravilo 20/4/10 za auto kredit
Pretjerati s auto kreditom lako je, osobito uz sve naknade, dodatne troškove i zbunjujuće ponude koje prate kupnju auta. Pravilo 20/4/10 pomaže ti jasno odrediti okvir za auto kredit.
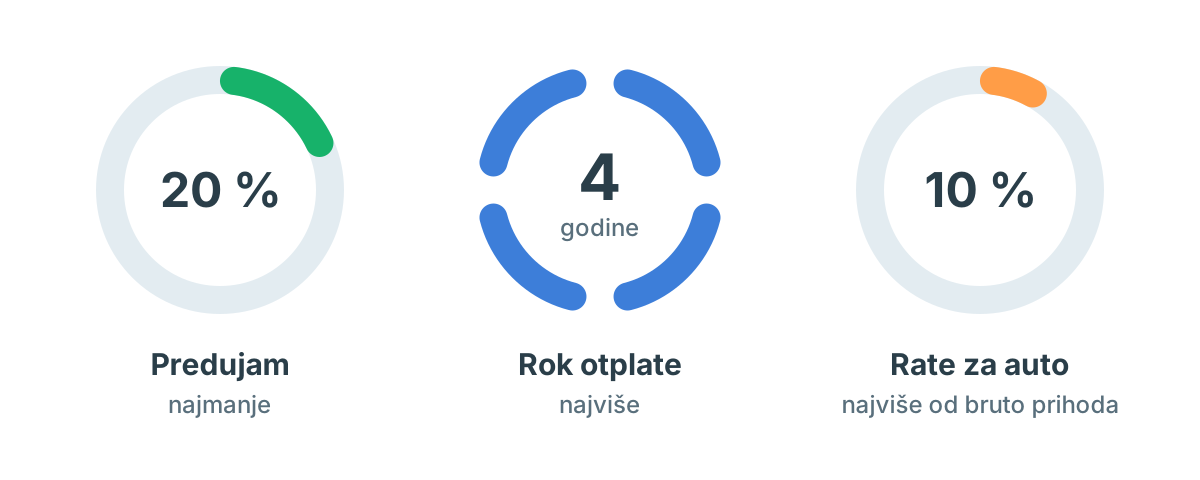
Pravilo je jednostavan način da se zaštitiš od prevelikog trošenja na auto. Znači da daješ 20 % predujma, ograničavaš kredit na četiri godine i na rate za auto ne trošiš više od 10 % bruto prihoda. Iza svakog od tih brojeva stoji razlog.
20 % predujma: Može se činiti puno, ali veći predujam čuva te od toga da duguješ više nego što auto vrijedi. Vrijednost auta obično naglo padne čim se odvezeš iz salona. Imati nešto što vrijedi više nego što za to duguješ ključno je da te dug ne potopi.
Kredit na 4 godine: Kredit na 4 godine ili kraće smanjuje ukupne kamate koje platiš tijekom otplate. To osobito pomaže ako za auto kredit plaćaš višu kamatnu stopu.
Rate do 10 %: Ako rate auto kredita držiš ispod 10 % mjesečnog bruto prihoda, lakše ćeš ostati u okvirima svog proračuna.
Još jedno dobro praktično pravilo za kupnju auta: Kupi rabljeni i vozi ga 10 godina.
3. Pravilo 50/30/20 za potrošnju i štednju
Ovo praktično pravilo jednostavan je način da ostaneš na pravom putu sa štednjom, držiš dugove pod kontrolom i ostaviš si nešto slobodnog novca za sebe.
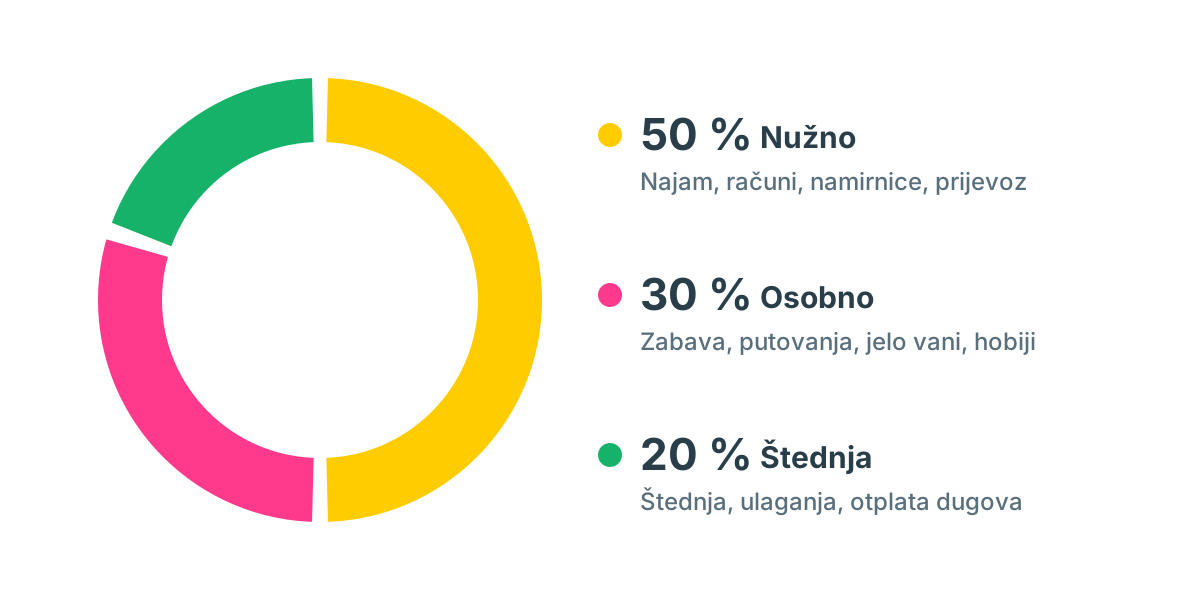
50 % za nužno: Ovaj se dio odnosi na troškove života i osnovne potrebe. To uključuje najam ili stambeni kredit, minimalne rate dugova, režije, namirnice, odjeću i prijevoz. Svi troškovi koji pokrivaju tvoje svakodnevne potrebe spadaju ovamo. Pravilo je da ti troškovi ostanu na 50 % neto plaće ili ispod toga. Ne znaš kolika ti je neto plaća? Naš kalkulator plaće izračunat će je iz bruto plaće.
20 % za štednju: Ovaj se dio odnosi na sve financijske ciljeve. Čine ga štednja i ulaganja, ali i svako smanjivanje duga, primjerice dodatna otplata kreditnih kartica ili studentskog kredita kako bi se riješio dugova. Cilj je, naravno, da duga nema, pa da cijelih 20 % ide na štednju, ulaganja i mirovinu. Rasporedi svojih 20 % onako kako ti odgovara da ostvariš svoje financijske ciljeve.
30 % za osobno: Ovaj se dio odnosi na proračun za osobnu potrošnju. To je novac za ono što nije nužno, ali ti uljepšava život. Najfleksibilniji je dio tvoje potrošnje i daje ti prostora da odlučiš želiš li zaista određene stvari u svom životu. Tu spadaju zabava, putovanja, kućni ljubimci, članarina u teretani, jelo vani, hobiji i svi ostali izbori životnog stila koji nisu nužni. Ovamo ide i održavanje tih stvari, primjerice osiguranje ili vez u marini za tvoju jedrilicu. Najviše što smiješ potrošiti je 30 % neto plaće, a što manje ovdje potrošiš, to više možeš usmjeriti na smanjenje duga i vlastitu financijsku rezervu.
Ovo je pravilo opća smjernica, osobito ako tek počinješ s proračunom i treba ti okvir. Odličan je početak za raščlanjivanje potrošnje i štednje i može te brzo dovesti na pravi put. Isprobaj ga s vlastitim brojkama u našem kalkulatoru pravila 50/30/20.
Proračun je način razmišljanja. Ako si zadaš okvir i držiš ga se, vidjet ćeš znatan napredak u navikama trošenja i štednje i bit ćeš na putu prema svojim financijskim ciljevima. Kreni s ovim pravilima i prilagođavaj ih kako ti treba i koliko možeš. S vremenom ćeš biti na dobrom putu da zagospodariš svojim novcem!
Ovaj je tekst napisala Michelle Birge, blogerica koja piše o osobnom razvoju i životu sa strašću.