










































Usa questi metodi per tenere sotto controllo le tue finanze
Fare un budget può sembrare una seccatura quando gestisci le finanze personali, ma se vuoi gestire i soldi nel modo più efficiente e vivere con sicurezza finanziaria, ti servono delle regole. Nella vita rispettiamo il codice della strada quando guidiamo, seguiamo le regole del galateo con le persone e conosciamo tutti le regole da seguire quando facciamo sport. Queste regole di tutti i giorni ci aiutano a evitare il caos e creano ordine e sicurezza per noi e per gli altri.
Con i soldi è lo stesso. Le regole pratiche per gestire il denaro ti danno dei limiti di spesa, così non esageri e non ti metti in situazioni precarie da cui è difficile uscire. Ti danno anche una guida per risparmiare, così ti senti al sicuro e tranquillo invece di stare in ansia per la mancanza di soldi.
Ecco una spiegazione generale di tre regole classiche che puoi seguire per gestire il budget e sentirti a tuo agio con i soldi.
1. La regola 28/36 sui debiti
Questa regola si basa sul rapporto tra debiti e reddito (DTI, debt-to-income ratio), che molte banche, soprattutto negli Stati Uniti, guardano quando decidono se concederti un mutuo. Le banche di altri paesi usano limiti propri, quindi prendi i numeri come indicazione e verifica cosa chiedono le banche dove vivi. È anche un ottimo modo per capire se spendi troppo per la casa e le spese fisse. È utile soprattutto se vuoi comprare casa, rinegoziare il mutuo o mantenere una casa. Seguire questa regola aumenta le probabilità di ottenere un mutuo e ti aiuta a tenere le spese sotto controllo.
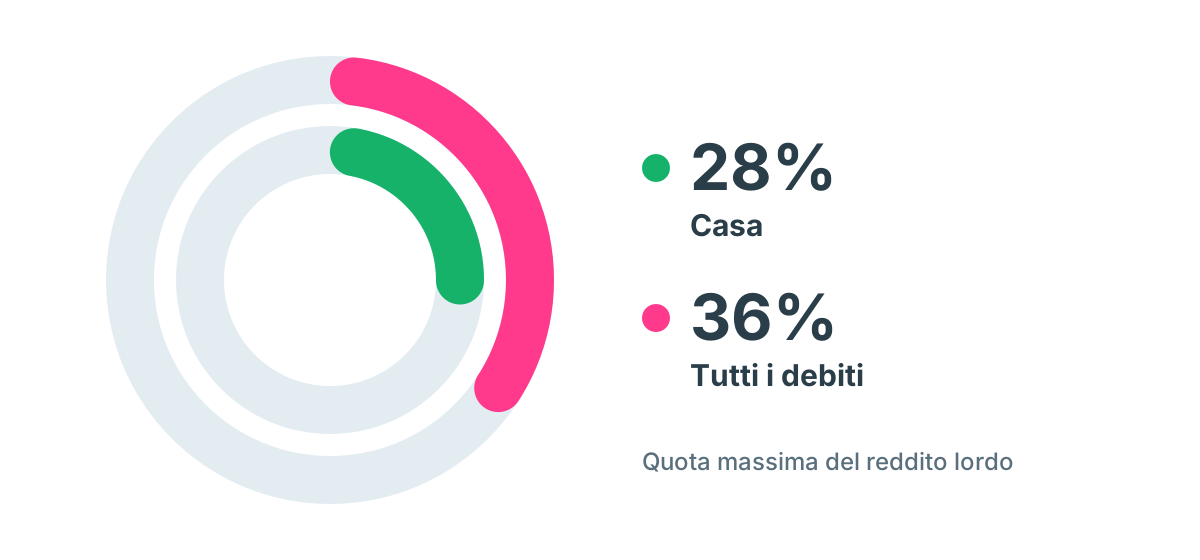
La regola 28/36 dice che una famiglia non dovrebbe spendere più del 28% del reddito lordo per le spese totali della casa, e non più del 36% per tutti i debiti.
28% casa: comprende le spese per la casa che negli Stati Uniti si chiamano PITI: capitale, interessi, tasse sulla casa e assicurazione mensili. Comprende anche le spese condominiali. Stima la rata mensile del mutuo e gli altri pagamenti mensili e verifica se restano entro il 28% del reddito lordo. Per esempio, se il tuo reddito lordo mensile è di 4.000 €, il 28% è 1.120 €, il massimo che dovresti spendere per la casa. Il nostro calcolatore del mutuo ti aiuta a vedere quanto costerebbe un prestito ogni mese.
36% tutti i debiti: comprende tutti i debiti mensili ricorrenti rispetto al reddito lordo della famiglia. Include la PITI e le spese condominiali, ma anche i debiti della carta di credito, i prestiti auto, i prestiti per gli studi e i prestiti personali. Sempre con un reddito lordo mensile di 4.000 €, il 36% è 1.440 € per tutte le rate mensili dei debiti. Se superi questa percentuale, spendi troppo per i debiti.
2. La regola 20/4/10 per il prestito auto
Spendere troppo per un prestito auto è comune, soprattutto con tutte le commissioni, i costi extra e le offerte confuse che accompagnano l’acquisto di un’auto. La regola 20/4/10 ti aiuta a chiarire i limiti di spesa quando prendi un prestito per l’auto.
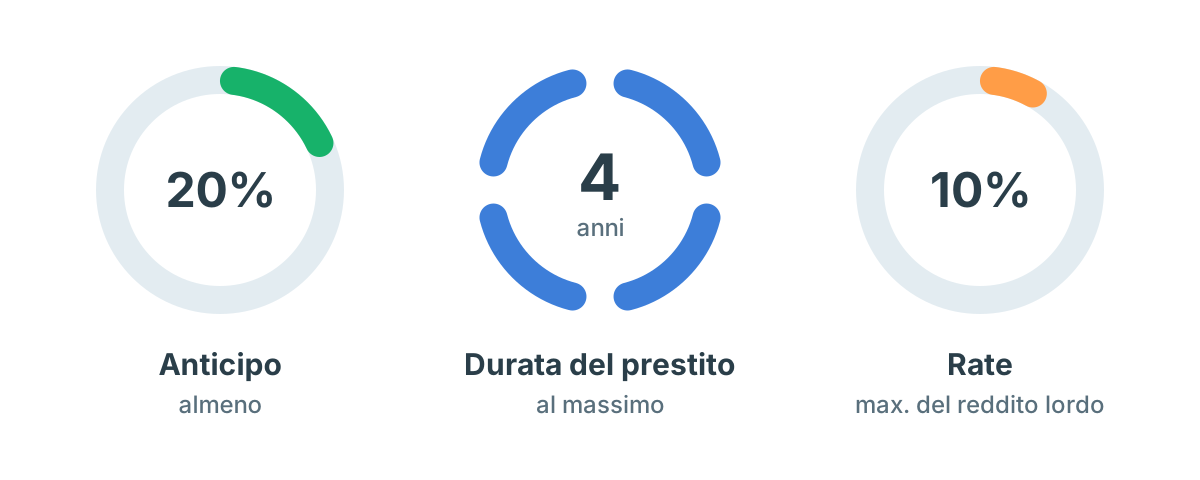
La regola è un modo semplice per proteggerti dallo spendere troppo per un’auto. Significa versare un anticipo del 20%, limitare il prestito a quattro anni e non spendere più del 10% del reddito lordo per le rate dell’auto. Ognuno di questi numeri ha un motivo.
20% di anticipo: può sembrare tanto, ma un anticipo più consistente ti evita di dovere più di quanto vale l’auto. Di solito, appena esci dal concessionario, il valore dell’auto può crollare. Avere qualcosa che vale più di quanto ci devi ancora sopra è una delle chiavi per tenere la testa fuori dall’acqua con i debiti.
Prestito di 4 anni: se il prestito dura 4 anni o meno, riduci gli interessi che paghi in tutta la sua durata. Aiuta soprattutto se devi pagare un tasso più alto per il prestito auto.
Rate al 10%: tenere le rate del prestito auto sotto il 10% del reddito lordo mensile ti aiuta a restare nei limiti del budget.
Un’altra buona regola pratica per comprare un’auto: compra usato e guidala per 10 anni.
3. La regola 50/30/20 per spendere e risparmiare
Questa regola pratica è un modo semplice per restare in carreggiata con i risparmi, gestire i debiti e lasciarti un po’ di spesa personale libera.
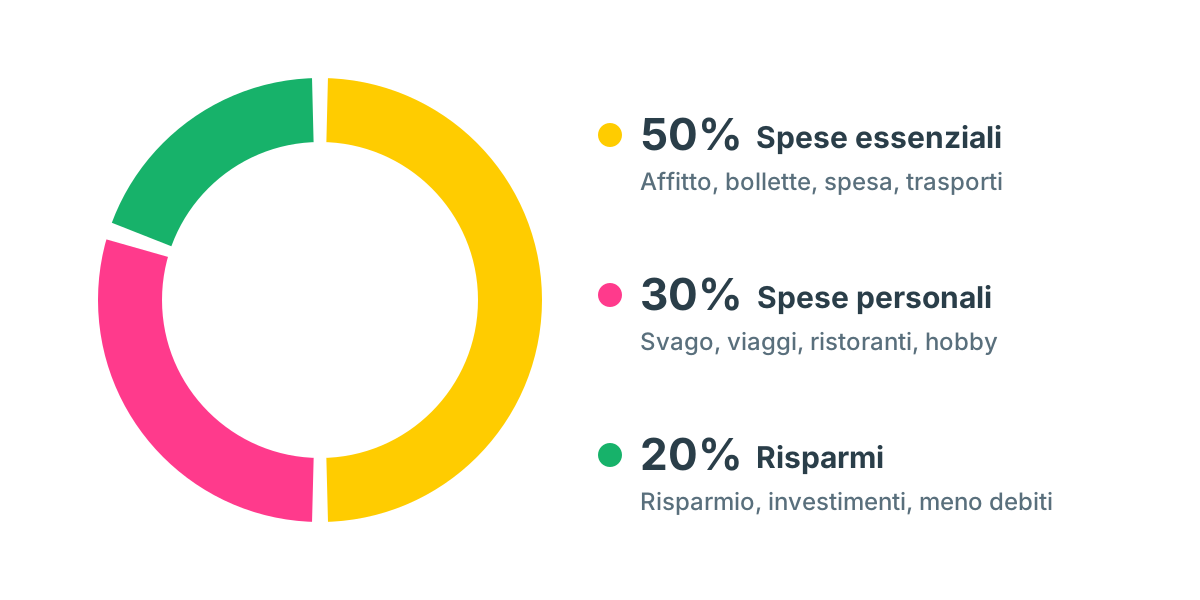
50% spese essenziali: riguarda le spese per vivere e quelle essenziali. Comprende affitto o mutuo, rate minime dei debiti, bollette, spesa alimentare, vestiti e trasporti. Tutti i costi per i bisogni quotidiani vanno in questa categoria. La regola è tenere queste spese entro il 50% dello stipendio netto. Non sai quanto è il tuo netto? Il nostro calcolatore dello stipendio netto lo calcola partendo dal lordo.
20% risparmi: riguarda tutti gli obiettivi finanziari. Comprende risparmi e investimenti, ma anche la riduzione dei debiti, per esempio pagare di più sulla carta di credito o sul prestito per gli studi per liberarti dai debiti. L’obiettivo, ovviamente, è non avere debiti, così tutto il 20% va in risparmi, investimenti e pensione. Bilancia il tuo 20% come ti senti più a tuo agio per raggiungere i tuoi obiettivi.
30% spese personali: riguarda il budget per le spese personali. Sono soldi per cose non essenziali che però migliorano la tua vita. È la parte più flessibile delle spese e ti lascia un po’ di margine per capire se vuoi davvero certe cose nella tua vita. Parliamo di svago, viaggi, animali domestici, abbonamento in palestra, cene fuori, hobby o altre scelte di stile di vita non necessarie. Comprende anche le spese di mantenimento per le cose non essenziali, per esempio l’assicurazione o il posto barca della tua barca a vela. Il 30% dello stipendio netto è il massimo, e meno spendi qui, più puoi mettere nella riduzione dei debiti e in un cuscinetto di risparmi.
Questa regola è un’indicazione generale, soprattutto se sei alle prime armi con il budget e ti serve un riferimento. È un ottimo inizio per dividere spese e risparmi e può metterti in carreggiata in fretta. Provala con i tuoi numeri nel nostro calcolatore della regola 50/30/20.
Fare un budget è una questione di mentalità. Se ti dai dei limiti e li rispetti, vedrai un grande miglioramento nelle tue abitudini di spesa e di risparmio e sarai sulla strada verso i tuoi obiettivi finanziari. Inizia con queste regole e adattale quando ne hai bisogno e quando puoi. Con il tempo ti ritroverai sulla strada giusta per diventare padrone dei tuoi soldi.
Questo articolo è stato scritto da Michelle Birge, una blogger che scrive di crescita personale e di come vivere con passione.