










































Ezekkel a módszerekkel kézben tarthatod a pénzügyeidet
A költségvetés nyűgnek tűnhet, amikor a pénzügyeidet intézed. De ha a lehető leghatékonyabban szeretnél bánni a pénzeddel, és anyagi biztonságban akarsz élni, szabályokra van szükséged. Az életben vezetés közben betartjuk a közlekedési szabályokat, társaságban követjük az illemet, és mindannyian ismerjük a sportok szabályait. Ezek a hétköznapi szabályok segítenek elkerülni a káoszt, rendet és biztonságot teremtenek nekünk és másoknak.
A pénzzel sincs ez másképp. A pénzügyi ökölszabályok kereteket adnak a költéshez, hogy ne szaladjon el veled a ló, és ne kerülj olyan ingatag helyzetbe, amelyből nehéz felállni. A megtakarításhoz is iránytűt adnak, hogy biztonságban és nyugodtan érezd magad, és ne szorongj a pénzhiány miatt.
Íme három általános szabály rövid magyarázata. Segítenek megtervezni a pénzügyeidet, és abban is, hogy ne érezd szűkösnek a kereteidet.
1. A 28/36-os adósságszabály
Ez a szabály a DTI-re (debt-to-income, vagyis az adósság és a jövedelem aránya) épül. Sok jelzáloghitelező, főleg az Egyesült Államokban, ezt nézi, amikor eldönti, ad-e lakáshitelt. Más országok hitelezői saját korlátokat használnak, ezért kezeld a számokat iránymutatásként, és nézz utána, mit várnak el a bankok ott, ahol élsz. Arra is remek, hogy kiderüljön, nem költesz-e túl sokat a megélhetésedre. Különösen hasznos, ha lakást vennél, hitelt váltanál ki, vagy fenn kell tartanod egy otthont. Ha követed, jobbak az esélyeid a jelzáloghitelre, és a költésedet is könnyebben tartod kordában.
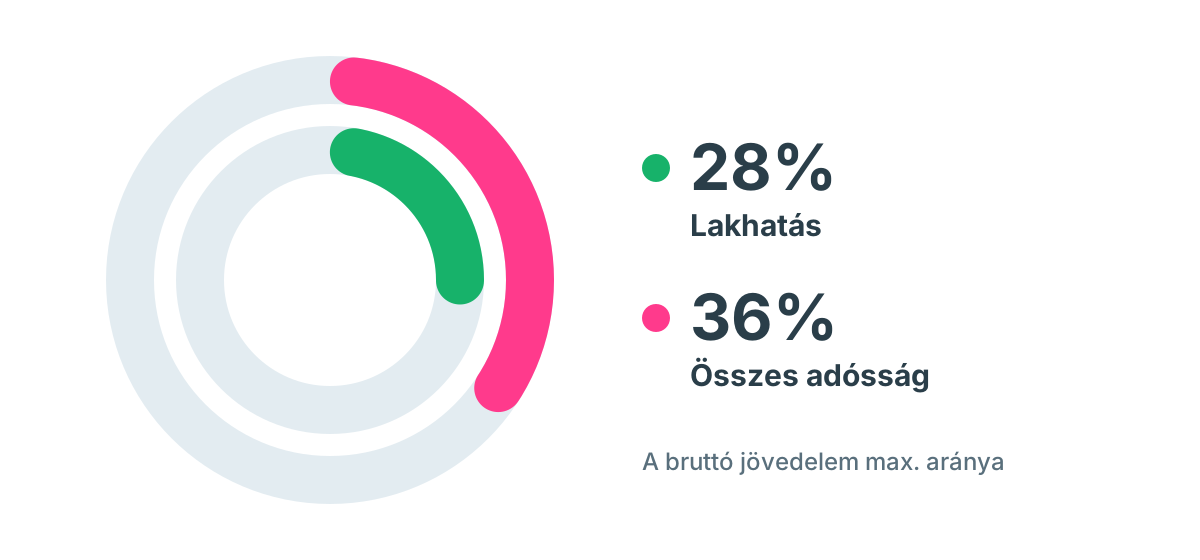
A 28/36-os szabály szerint egy háztartás a bruttó jövedelmének legfeljebb 28%-át költse az összes lakhatási kiadásra, és legfeljebb 36%-át az összes adósságra.
28% lakhatás: Ide tartoznak azok a lakhatási kiadások, amelyeket az Egyesült Államokban PITI néven ismernek: a havi tőketörlesztés, a kamat, az ingatlanadó és a biztosítás. Ide számít a közös költség is. Becsüld meg a havi törlesztőrészletedet és a többi havi fizetnivalót, és nézd meg, hogy belefér-e a bruttó jövedelmed 28%-ába. Ha például a havi bruttó jövedelmed 600 000 Ft, annak a 28%-a 168 000 Ft, ennél többet ne költs lakhatásra. A lakáshitel-kalkulátorunk segít megnézni, mennyibe kerülne egy hitel havonta.
36% összes adósság: Ez a szabály az összes rendszeres havi adósságtörlesztést veti össze a háztartás bruttó jövedelmével. Ebbe beletartozik a PITI, a közös költség, valamint a hitelkártya-tartozás, az autóhitel, a diákhitel és a személyi kölcsön is. Havi 600 000 Ft-os bruttó jövedelemnél a 36% összesen 216 000 Ft az összes havi törlesztésedre. Ha e fölött vagy, túl sokat költesz adósságra.
2. A 20/4/10-es autóhitel-szabály
Gyakori, hogy valaki túl sokat költ autóhitelre, főleg az autóvásárlással járó sok díj, pluszköltség és zavaros ajánlat miatt. A 20/4/10-es szabály tisztázza, milyen keretek között érdemes autóhitelt felvenned.
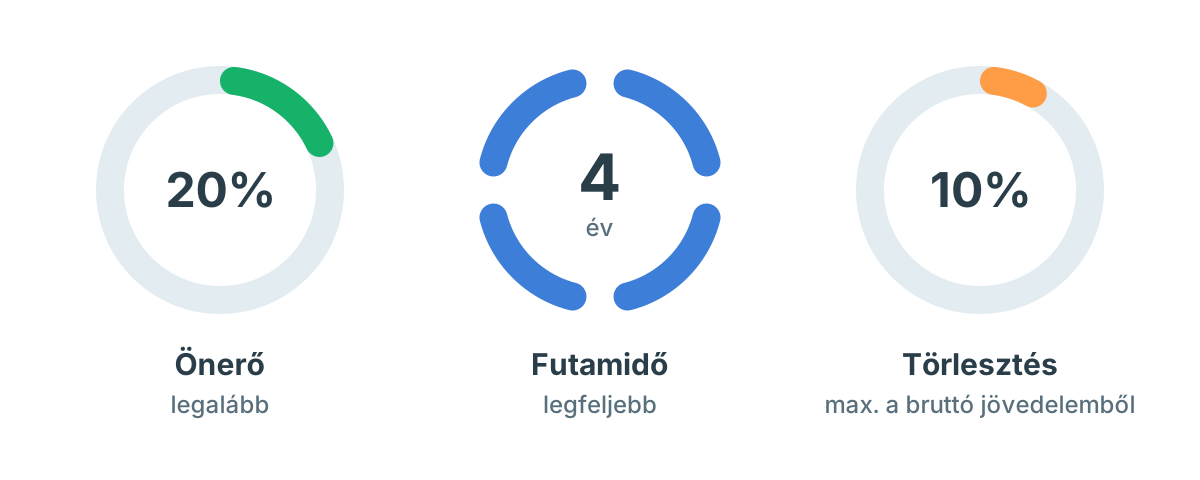
Ez a szabály egyszerű védelem az ellen, hogy túl sokat költs autóra. Azt jelenti, hogy 20% önerőt fizetsz, a hitel legfeljebb négy évre szól, és az autó törlesztésére a bruttó jövedelmed legfeljebb 10%-át fordítod. Mindegyik számnak megvan az oka.
20% önerő: Soknak tűnhet, de a nagyobb önerő megóv attól, hogy többel tartozz, mint amennyit az autó ér. Amint kigurulsz a kereskedésből, az autó értéke jellemzően nagyot zuhan. Az adósság kezelésének egyik kulcsa, hogy amid van, többet érjen, mint amennyivel tartozol érte.
4 éves hitel: Ha a hitel legfeljebb 4 évre szól, a teljes futamidő alatt kevesebb kamatot fizetsz. Ez különösen sokat számít, ha magasabb kamatot kell fizetned az autóhitelre.
10% törlesztés: Ha az autóhitel törlesztése a havi bruttó jövedelmed 10%-a alatt marad, könnyebben tartod a költségvetésed kereteit.
Még egy jó ökölszabály az autóvásárláshoz: Vegyél használtat, és járj vele 10 évig.
3. Az 50/30/20-as költési és megtakarítási szabály
Ez az ökölszabály egyszerűen segít, hogy haladj a megtakarítással, kezeld az adósságodat, és maradjon szabadon elkölthető pénzed is.
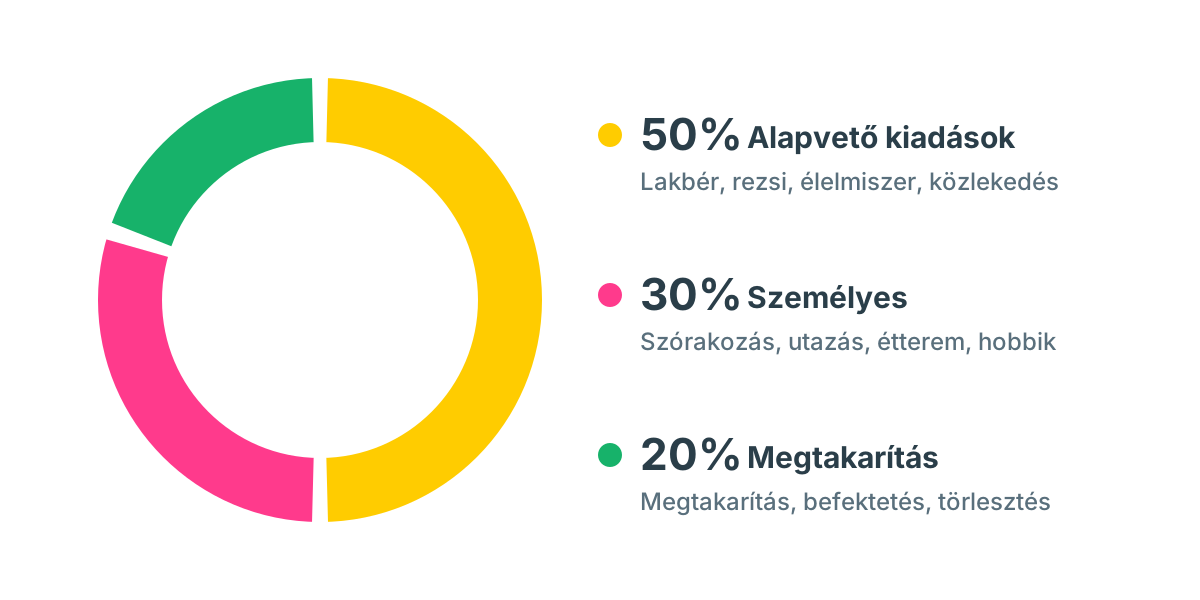
50% alapvető kiadások: Ez a megélhetésedre és az alapvető kiadásaidra vonatkozik. Ide tartozik a lakbér vagy a hiteltörlesztés, az adósságok minimális törlesztése, a rezsi, az élelmiszer, a ruházat és a közlekedés. Minden költség, amely a mindennapi szükségleteidet szolgálja, ebbe a kategóriába kerül. A szabály az, hogy ezek a kiadások a nettó jövedelmed legfeljebb 50%-át tegyék ki. Nem tudod, mennyi a nettó jövedelmed? A nettó bér kalkulátorunk kiszámolja a bruttó fizetésedből.
20% megtakarítás: Ez minden pénzügyi célodra vonatkozik. Megtakarításból és befektetésből áll, de ide tartozik az adósságcsökkentés is, például ha a kötelezőn felül törleszted a hitelkártyádat vagy a diákhiteledet, hogy adósságmentes legyél. A cél persze a nulla adósság, hogy a teljes 20% megtakarításra, befektetésre és nyugdíjra menjen. Oszd be a 20%-ot úgy, ahogy neked kényelmes, és ahogy a pénzügyi céljaid kívánják.
30% személyes költés: Ez a személyes kiadásaid kerete. Olyan pénz, amely nem alapvető dolgokra megy, de jobbá teszi az életedet. Ez a költésed legrugalmasabb része, itt van mozgástered eldönteni, hogy bizonyos dolgokat tényleg szeretnél-e az életedben. Ilyen a szórakozás, az utazás, a háziállatok, a konditerem-bérlet, az étterem, a hobbik és minden más, ami az életmódodhoz tartozik, de nem létszükséglet. Ide tartozik a nem alapvető dolgaid fenntartása is, például a vitorlásod biztosítása vagy kikötőhelyének díja. A nettó jövedelmed 30%-a a felső határ, és minél kevesebbet költesz itt, annál több jut adósságcsökkentésre és pénzügyi tartalékra.
Ez a szabály általános iránymutatás, főleg ha most ismerkedsz a költségvetéssel, és kell egy keret, amelyet követhetsz. Remek kezdet ahhoz, hogy szétbontsd a költésedet és a megtakarításodat, és gyorsan jó útra terel. Próbáld ki a saját számaiddal az 50/30/20 költségvetés-kalkulátorunkban.
A költségvetés szemléletmód. Ha kereteket adsz magadnak, és tartod magad hozzájuk, jelentősen javulnak a költési és megtakarítási szokásaid, és elindulsz a pénzügyi céljaid felé. Kezdd ezekkel a szabályokkal, és igazítsd őket ahhoz, amire szükséged van, és amit megtehetsz. Idővel azt veszed észre, hogy jó úton jársz afelé, hogy a pénzed ura legyél!
Ezt a cikket Michelle Birge írta, aki bloggerként az önfejlesztésről és a szenvedélyes életről ír.