










































Usa estos métodos para tener tus finanzas bajo control
Hacer un presupuesto puede parecer una molestia. Pero si quieres gestionar tu dinero de forma eficiente y vivir con seguridad económica, necesitas reglas. En la vida respetamos las normas de tráfico al conducir, seguimos normas de cortesía al tratar con la gente y todos conocemos las reglas de cualquier deporte. Estas reglas cotidianas nos ayudan a evitar el caos y crean orden y seguridad para nosotros y para los demás.
Con el dinero pasa lo mismo. Aplicar reglas prácticas te pone límites de gasto, para que no te descontroles ni acabes en una situación delicada de la que cueste salir. También te sirven de guía para ahorrar, de modo que te sientas seguro y tranquilo en lugar de vivir con ansiedad por la falta de dinero.
Aquí tienes una explicación general de tres reglas clásicas que te ayudan a organizar tu presupuesto y a sentir que el dinero te llega.
1. La regla 28/36 de las deudas
Esta regla se basa en tu ratio de endeudamiento (la relación entre deudas e ingresos), que muchos bancos miran al decidir si te conceden una hipoteca, sobre todo en EE. UU. Los bancos de otros países usan sus propios límites, así que toma estas cifras como orientación y consulta qué esperan los bancos donde vives. También es una buena forma de ver si gastas demasiado en vivienda. Es especialmente útil si quieres comprar una casa, cambiar tu hipoteca o mantener la que tienes. Seguir esta regla mejora tus opciones de conseguir una hipoteca y te ayuda a controlar el gasto.
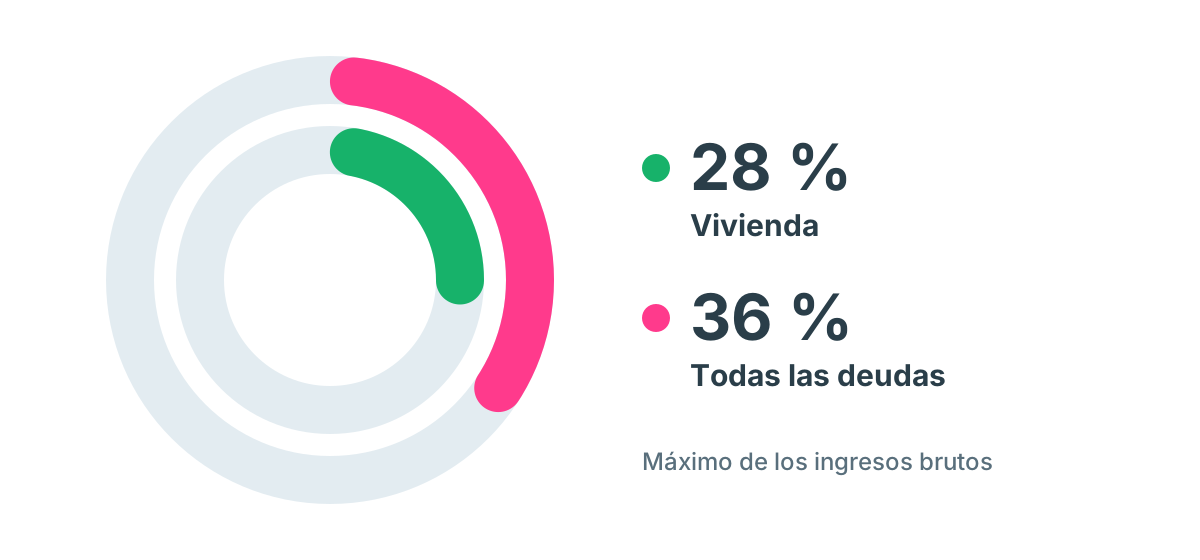
La regla 28/36 dice que un hogar no debería gastar más del 28 % de sus ingresos brutos en vivienda, ni más del 36 % en el total de sus deudas.
28 % para vivienda: incluye la cuota mensual de la hipoteca (capital e intereses), los impuestos sobre la vivienda y el seguro. También cuenta la cuota de la comunidad de propietarios. Calcula tu cuota mensual y otros pagos fijos de la casa y comprueba si están en el 28 % de tus ingresos brutos o por debajo. Por ejemplo, si ganas 3.000 € brutos al mes, el 28 % son 840 €, lo máximo que deberías gastar en vivienda. Nuestra calculadora de hipoteca te ayuda a ver cuánto te costaría un préstamo cada mes.
36 % para todas las deudas: compara todos tus pagos de deudas mensuales con los ingresos brutos del hogar. Incluye los gastos de vivienda de arriba y también tarjetas de crédito, préstamos del coche, préstamos de estudios o préstamos personales. Con los mismos 3.000 € brutos al mes, el 36 % son 1.080 € para todos tus pagos de deudas. Si pasas de ese porcentaje, gastas demasiado en deudas.
2. La regla 20/4/10 para el préstamo del coche
Es fácil gastar de más en el préstamo de un coche, sobre todo con tantas comisiones, costes extra y ofertas confusas. La regla 20/4/10 te pone límites claros.
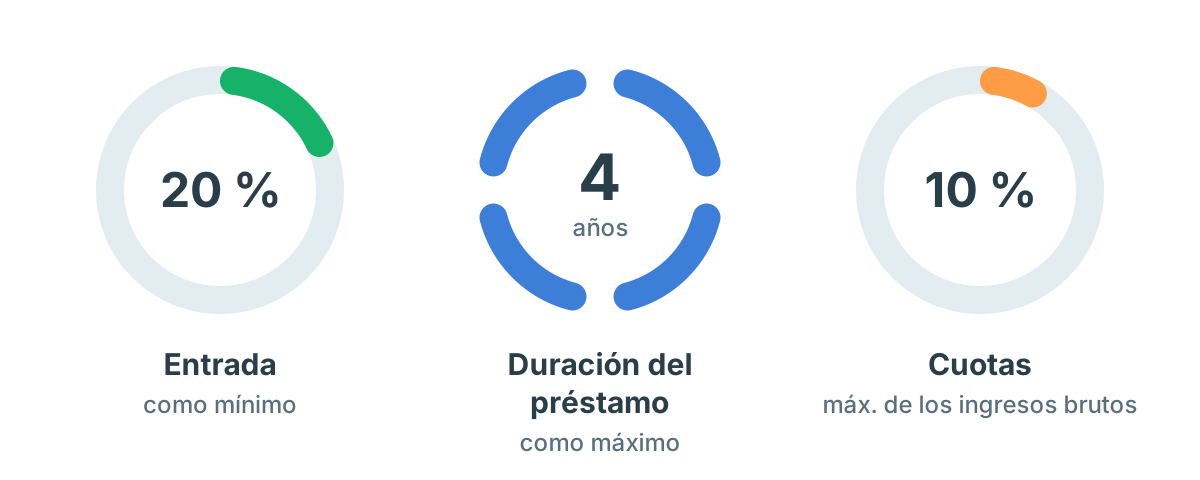
Es una forma sencilla de protegerte de gastar demasiado en un coche. Significa pagar una entrada del 20 %, limitar el préstamo a cuatro años y no gastar más del 10 % de tus ingresos brutos en las cuotas. Cada cifra tiene su motivo.
Entrada del 20 %: puede parecer mucho, pero una entrada más grande evita que debas más de lo que vale el coche. Normalmente, en cuanto sacas el coche del concesionario, su valor cae en picado. Tener algo que vale más de lo que debes por ello es clave para no ahogarte en deudas.
Préstamo de 4 años: si el préstamo dura 4 años o menos, pagas menos intereses en total. Ayuda sobre todo si el tipo de interés de tu préstamo es alto.
Cuotas del 10 %: si las cuotas del coche no pasan del 10 % de tus ingresos brutos mensuales, te mantienes dentro de tu presupuesto.
Otra buena regla práctica para comprar coche: compra de segunda mano y úsalo 10 años.
3. La regla 50/30/20 para gastar y ahorrar
Esta regla práctica te ayuda a ahorrar, controlar tus deudas y darte un margen para gastos personales.
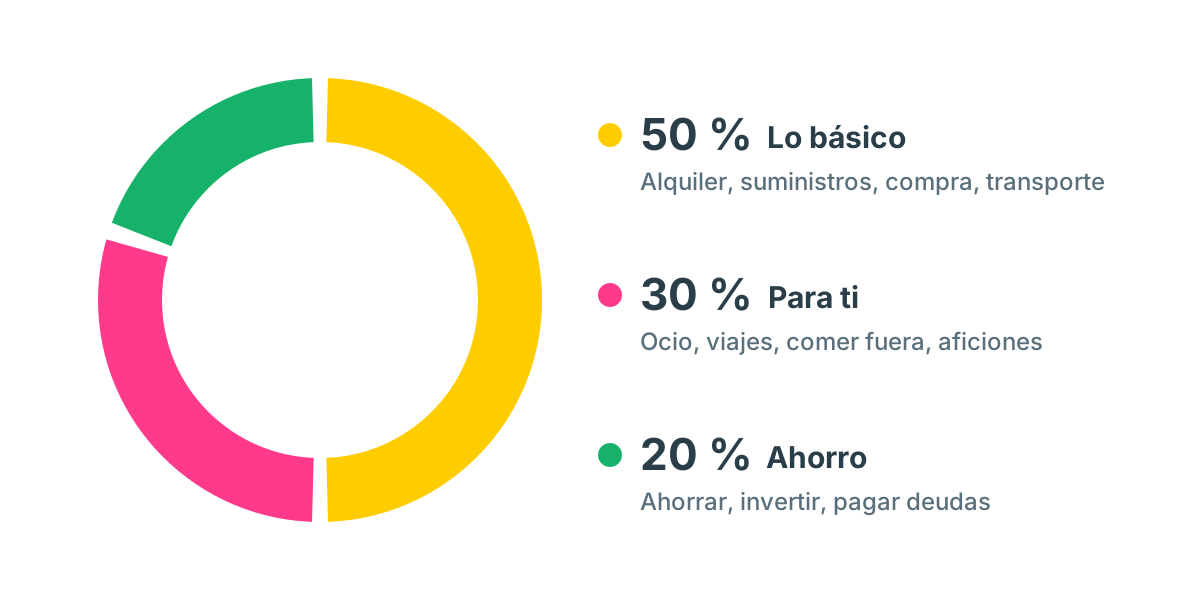
50 % para lo básico: son tus gastos de vida y necesidades. Incluye alquiler o hipoteca, pagos mínimos de deudas, suministros, compra del supermercado, ropa y transporte. Todo lo que cubre tus necesidades diarias va aquí. La regla es que estos gastos no pasen del 50 % de tu sueldo neto. ¿No sabes cuál es tu sueldo neto? Nuestra calculadora de sueldo neto lo calcula a partir de tu sueldo bruto.
20 % para ahorro: es para todos tus objetivos financieros. Incluye ahorro e inversión, y también reducir deudas, por ejemplo pagar de más en tus tarjetas de crédito o préstamos de estudios para librarte de ellos. El objetivo, claro, es no tener deudas, para que todo el 20 % vaya a ahorro, inversión y jubilación. Reparte ese 20 % como te resulte cómodo para cumplir tus objetivos.
30 % para ti: es tu presupuesto de gastos personales. Es dinero para cosas que no son necesarias pero mejoran tu vida. Es la parte más flexible y te da margen para decidir si de verdad quieres ciertas cosas. Aquí entran el ocio, los viajes, las mascotas, el gimnasio, comer fuera, las aficiones y cualquier otro capricho. También el mantenimiento de esos caprichos, por ejemplo el seguro o el amarre de tu velero. El 30 % de tu sueldo neto es el máximo, y cuanto menos gastes aquí, más puedes dedicar a reducir deudas y a crear un colchón de ahorro.
Esta regla es una guía general, sobre todo si empiezas con los presupuestos y necesitas un punto de partida. Es una forma excelente de ordenar tus gastos y tu ahorro, y te pone en marcha rápido. Pruébala con tus propias cifras en nuestra calculadora de la regla 50/30/20.
Hacer un presupuesto es una forma de pensar. Si te marcas límites y los respetas, verás una gran mejora en tus hábitos de gasto y ahorro, y avanzarás hacia tus objetivos financieros. Empieza con estas reglas y ajústalas según lo necesites y puedas. Con el tiempo, estarás en el buen camino para dominar tu dinero.
Este artículo lo escribió Michelle Birge, una bloguera que escribe sobre crecimiento personal y vivir con pasión.