










































Gunakan metode ini agar keuangan Anda tetap terkendali
Mengatur anggaran bisa terasa merepotkan saat mengelola keuangan pribadi. Namun, jika Anda ingin mengelola uang seefisien mungkin dan hidup dengan rasa aman secara finansial, Anda butuh aturan untuk diikuti. Dalam hidup, kita mematuhi rambu lalu lintas saat berkendara, mengikuti tata krama saat berinteraksi dengan orang lain, dan kita semua kenal aturan yang harus dipatuhi saat berolahraga. Aturan sehari-hari ini membantu kita menghindari kekacauan serta menciptakan keteraturan dan keamanan bagi diri sendiri dan orang lain.
Aturan soal uang pun sama saja. Menerapkan aturan praktis dalam mengelola uang berarti memberi diri Anda batasan belanja, supaya Anda tidak kebablasan dan terjebak dalam situasi sulit yang berat untuk dipulihkan. Aturan ini juga menjadi panduan menabung agar Anda merasa aman dan nyaman, bukannya cemas dan tertekan karena kekurangan uang.
Berikut penjelasan umum tentang tiga aturan baku yang bisa Anda ikuti untuk mengatur keuangan dan tetap merasa berkecukupan.
1. Aturan utang 28/36
Aturan ini didasarkan pada DTI (rasio utang terhadap penghasilan), yang dilihat banyak pemberi KPR, terutama di Amerika Serikat, saat memutuskan apakah akan memberi Anda kredit rumah. Pemberi pinjaman di negara lain memakai batas mereka sendiri, jadi perlakukan angka ini sebagai panduan dan periksa apa yang diharapkan bank di tempat Anda tinggal. Aturan ini juga cara yang bagus untuk mengetahui apakah biaya hidup Anda terlalu besar. Aturan ini sangat berguna jika Anda ingin membeli rumah, melakukan refinancing, atau mempertahankan rumah. Mengikutinya akan berdampak baik pada peluang Anda mendapatkan KPR dan membantu menjaga pengeluaran tetap terkendali.
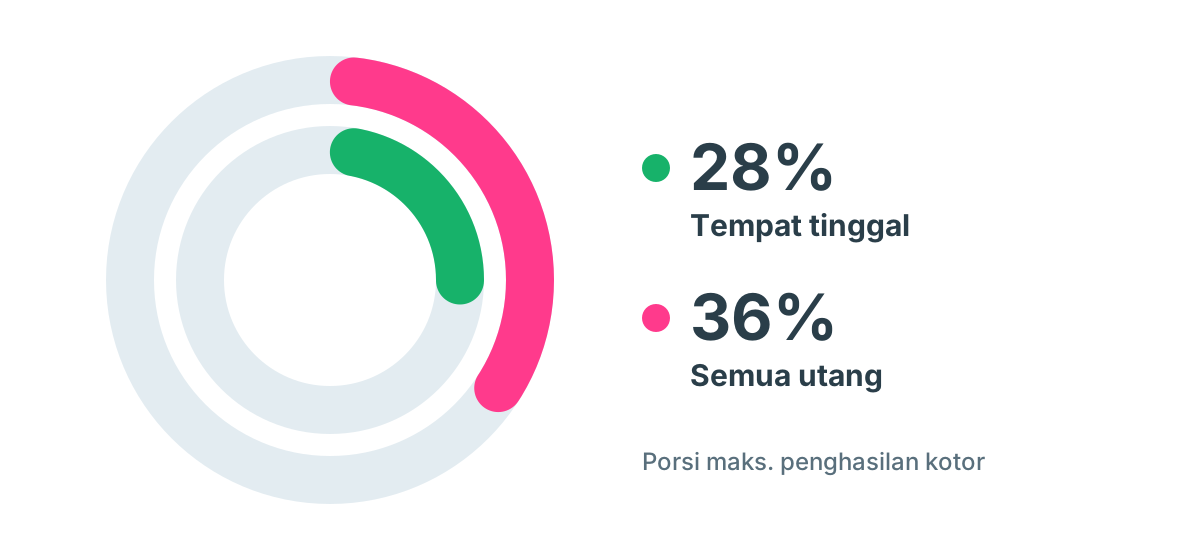
Aturan 28/36 menyatakan bahwa sebuah rumah tangga sebaiknya membelanjakan tidak lebih dari 28% penghasilan kotor untuk total biaya tempat tinggal, dan tidak lebih dari 36% untuk semua utang.
28% tempat tinggal: Bagian ini terdiri dari biaya tempat tinggal yang di AS dikenal sebagai PITI: pokok pinjaman bulanan, bunga, pajak properti, dan asuransi. Termasuk juga iuran pengelolaan lingkungan atau biaya pengelolaan apartemen. Perkirakan cicilan KPR bulanan dan pembayaran bulanan lainnya, lalu lihat apakah jumlahnya sama dengan atau di bawah 28% penghasilan kotor Anda. Misalnya, jika penghasilan kotor Anda Rp10.000.000 per bulan, 28% darinya adalah Rp2.800.000, jumlah terbanyak yang sebaiknya Anda keluarkan untuk tempat tinggal. Simulasi KPR kami membantu Anda memeriksa berapa biaya sebuah pinjaman setiap bulan.
36% semua utang: Bagian ini mencakup semua pembayaran utang bulanan yang berulang dibandingkan dengan penghasilan kotor rumah tangga Anda. Ini termasuk PITI, iuran pengelolaan, serta utang kartu kredit, kredit mobil, pinjaman pendidikan, atau pinjaman pribadi. Sekali lagi, dengan penghasilan kotor Rp10.000.000 per bulan, 36% berarti Rp3.600.000 untuk semua cicilan utang bulanan Anda. Lebih dari persentase ini, berarti pengeluaran Anda untuk utang terlalu besar.
2. Aturan kredit mobil 20/4/10
Membayar terlalu mahal untuk kredit mobil itu hal yang umum, apalagi dengan segala biaya, ongkos tambahan, dan penawaran membingungkan yang menyertai pembelian mobil. Aturan 20/4/10 ini membantu memperjelas batas pengeluaran Anda saat mengambil kredit mobil.
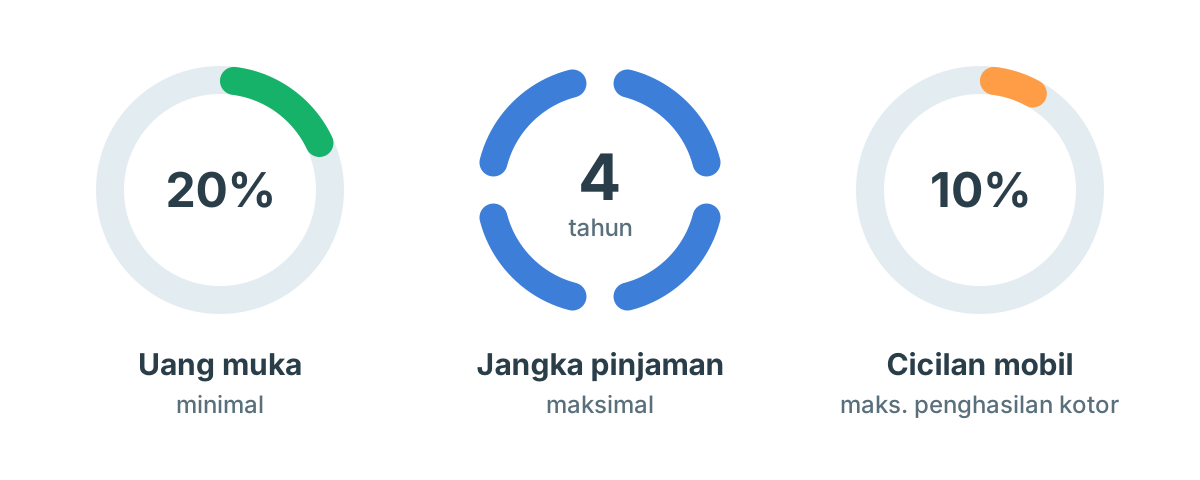
Aturan ini cara sederhana untuk melindungi diri dari pengeluaran berlebihan untuk mobil. Artinya, membayar uang muka 20%, membatasi pinjaman sampai empat tahun, dan membelanjakan tidak lebih dari 10% penghasilan kotor untuk cicilan mobil. Setiap angka ini punya alasannya.
Uang muka 20%: Ini mungkin terasa besar, tapi uang muka yang lebih besar mencegah Anda berutang melebihi nilai mobil Anda. Biasanya, begitu mobil keluar dari dealer, nilainya bisa anjlok. Memiliki sesuatu yang nilainya lebih besar daripada utangnya adalah kunci utama agar tidak tenggelam dalam utang.
Pinjaman 4 tahun: Menjaga pinjaman sampai 4 tahun atau kurang menekan jumlah bunga yang Anda bayar selama masa pinjaman. Ini sangat membantu jika Anda harus membayar bunga yang lebih tinggi untuk kredit mobil.
Cicilan 10%: Menjaga cicilan mobil di bawah 10% penghasilan kotor bulanan akan membantu Anda tetap berada dalam batas anggaran.
Satu aturan praktis lain yang bagus saat membeli mobil: Beli mobil bekas dan pakai selama 10 tahun.
3. Aturan belanja dan menabung 50/30/20
Aturan praktis ini cara sederhana untuk menjaga Anda tetap di jalur dalam menabung dan mengelola utang, sekaligus memberi sedikit ruang untuk pengeluaran pribadi.
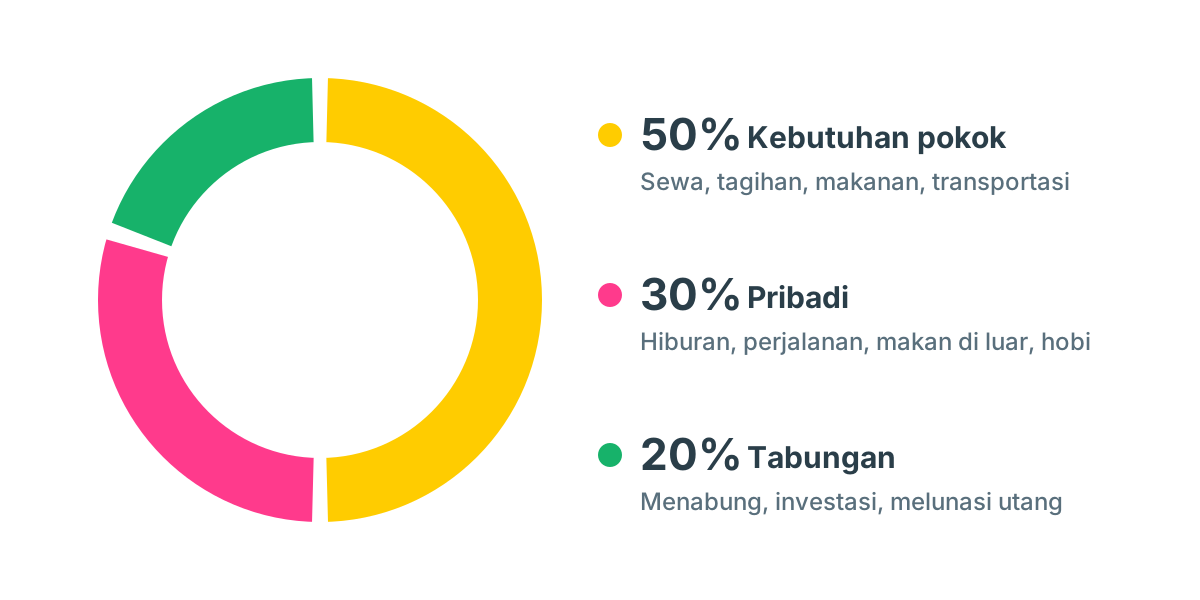
50% kebutuhan pokok: Bagian ini berlaku untuk biaya hidup dan kebutuhan pokok Anda. Termasuk di dalamnya sewa atau cicilan KPR, pembayaran minimum utang, tagihan listrik dan air, bahan makanan, pakaian, dan transportasi. Semua biaya yang menunjang kebutuhan sehari-hari masuk ke kategori ini. Aturannya, jaga pengeluaran ini sama dengan atau di bawah 50% gaji bersih Anda. Tidak yakin berapa gaji bersih Anda? Kalkulator gaji bersih kami menghitungnya dari gaji kotor Anda.
20% tabungan: Bagian ini berlaku untuk semua tujuan keuangan. Isinya tabungan dan investasi, tapi juga pelunasan utang, misalnya membayar lebih untuk kartu kredit atau pinjaman pendidikan agar bebas utang. Tujuannya tentu saja nol utang, sehingga seluruh 20% mengalir ke tabungan, investasi, dan dana pensiun. Seimbangkan 20% ini sesuai kenyamanan Anda untuk mencapai tujuan keuangan.
30% pribadi: Bagian ini berlaku untuk anggaran pengeluaran pribadi Anda. Ini uang untuk hal-hal yang tidak pokok tapi memperkaya gaya hidup Anda. Bagian ini paling fleksibel dan memberi Anda ruang untuk menimbang apakah Anda benar-benar menginginkan hal tertentu dalam hidup. Contohnya hiburan, perjalanan, hewan peliharaan, keanggotaan gym, makan di luar, hobi, atau pilihan gaya hidup dan hal non-pokok lainnya. Termasuk juga biaya perawatan untuk hal-hal non-pokok itu, misalnya asuransi atau biaya tambat untuk kapal layar Anda. 30% dari gaji bersih adalah batas maksimalnya. Semakin sedikit Anda belanjakan di sini, semakin banyak yang bisa dialihkan untuk melunasi utang dan membangun cadangan tabungan.
Aturan ini adalah pedoman umum, terutama jika Anda baru mulai mengatur anggaran dan butuh batasan untuk diikuti. Ini awal yang sangat baik untuk memilah pengeluaran dan tabungan Anda, dan bisa cepat membawa Anda ke jalur yang benar. Coba dengan angka Anda sendiri di kalkulator anggaran 50/30/20 kami.
Mengatur anggaran adalah soal pola pikir. Jika Anda memberi diri sendiri batasan untuk diikuti dan bertahan di dalamnya, Anda akan melihat perbaikan besar dalam kebiasaan belanja dan menabung, dan Anda akan melangkah menuju tujuan keuangan. Mulailah dengan aturan-aturan ini dan sesuaikan sesuai kebutuhan dan kemampuan Anda. Seiring waktu, Anda akan berada di jalur yang tepat untuk menjadi tuan atas uang Anda sendiri!
Tulisan ini dibuat oleh Michelle Birge, bloger yang menulis tentang pengembangan diri dan menjalani hidup dengan penuh semangat.