










































S těmito metodami budete mít finance pod kontrolou
Rozpočet se může zdát jako otravná povinnost. Pokud ale chcete s penězi hospodařit co nejlépe a žít ve finančním bezpečí, potřebujete pravidla. V životě dodržujeme pravidla silničního provozu, když řídíme, pravidla slušného chování, když jednáme s lidmi, a všichni známe pravidla, která platí při sportu. Tato každodenní pravidla nás chrání před chaosem a vytvářejí pořádek a bezpečí pro nás i pro ostatní.
S penězi je to stejné. Orientační pravidla pro hospodaření s penězi vám dávají mantinely pro utrácení, abyste to nepřehnali a nedostali se do situace, ze které se budete těžko dostávat. Zároveň vám ukážou, jak spořit, abyste se cítili v bezpečí a v klidu, místo abyste se trápili nedostatkem peněz.
Tady je obecné vysvětlení tří běžných pravidel, která vám pomohou sestavit rozpočet a mít pocit, že peněz máte dost.
1. Pravidlo dluhů 28/36
Toto pravidlo vychází z ukazatele DTI (poměr dluhů k příjmu), na který se dívá mnoho poskytovatelů hypoték, hlavně v USA, když rozhodují, jestli vám úvěr na bydlení poskytnou. Banky v jiných zemích používají vlastní limity, proto berte čísla jako vodítko a ověřte si, co očekávají banky u vás. Je to také skvělý způsob, jak zjistit, jestli neutrácíte za bydlení příliš. Hodí se hlavně tehdy, když chcete koupit nebo refinancovat bydlení nebo ho udržet. Když se tímto pravidlem budete řídit, zlepšíte své šance na hypotéku a udržíte výdaje pod kontrolou.
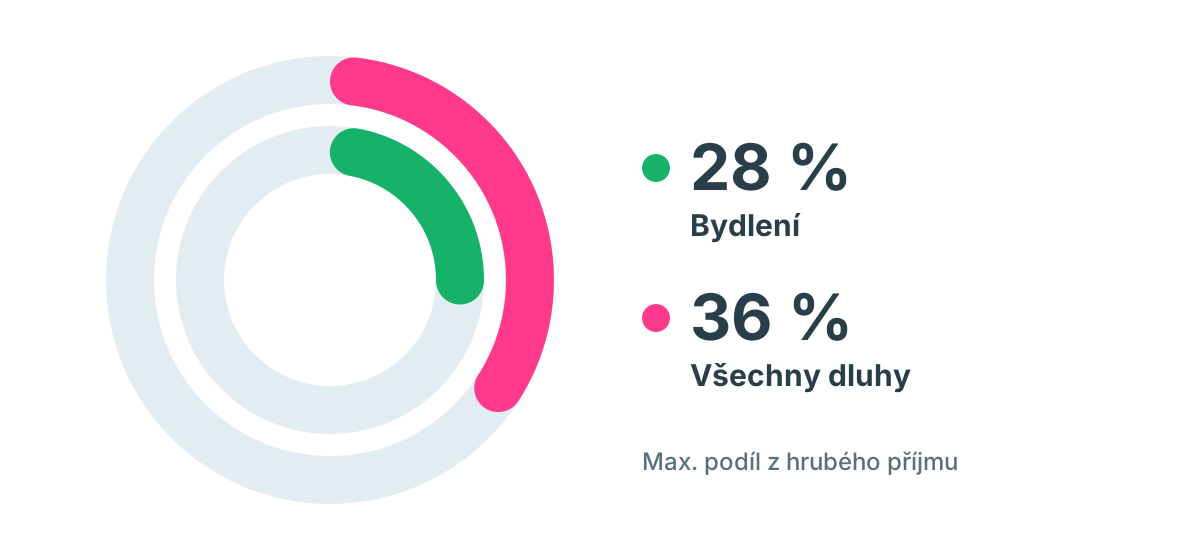
Pravidlo 28/36 říká, že domácnost by neměla utrácet víc než 28 % hrubého příjmu za celkové náklady na bydlení a víc než 36 % za všechny dluhy.
28 % na bydlení: Sem patří náklady na bydlení, kterým se v USA říká PITI: měsíční splátka jistiny, úroky, daň z nemovitosti a pojištění. Patří sem i poplatky společenství vlastníků nebo správci domu. Odhadněte svou měsíční splátku hypotéky a další měsíční platby a zjistěte, jestli jsou na 28 % hrubého příjmu nebo pod touto hranicí. Například při hrubém měsíčním příjmu 50 000 Kč je 28 % celkem 14 000 Kč. To je nejvíc, co byste měli dávat za bydlení. Naše hypoteční kalkulačka vám pomůže zjistit, kolik by vás úvěr stál měsíčně.
36 % na všechny dluhy: Sem patří všechny pravidelné měsíční splátky dluhů v poměru k hrubému příjmu domácnosti. Zahrnuje PITI, poplatky společenství vlastníků nebo správci domu a také dluhy na kreditní kartě, úvěr na auto, studentské půjčky nebo spotřebitelské úvěry. Při hrubém měsíčním příjmu 50 000 Kč je 36 % celkem 18 000 Kč na všechny měsíční splátky dluhů. Cokoli nad tento podíl znamená, že za dluhy utrácíte příliš.
2. Pravidlo 20/4/10 pro úvěr na auto
Utratit za úvěr na auto víc, než je rozumné, je běžné. Při koupi auta na vás čeká spousta poplatků, dalších nákladů a nepřehledných nabídek. Pravidlo 20/4/10 vám pomůže stanovit, kolik si na auto půjčit.
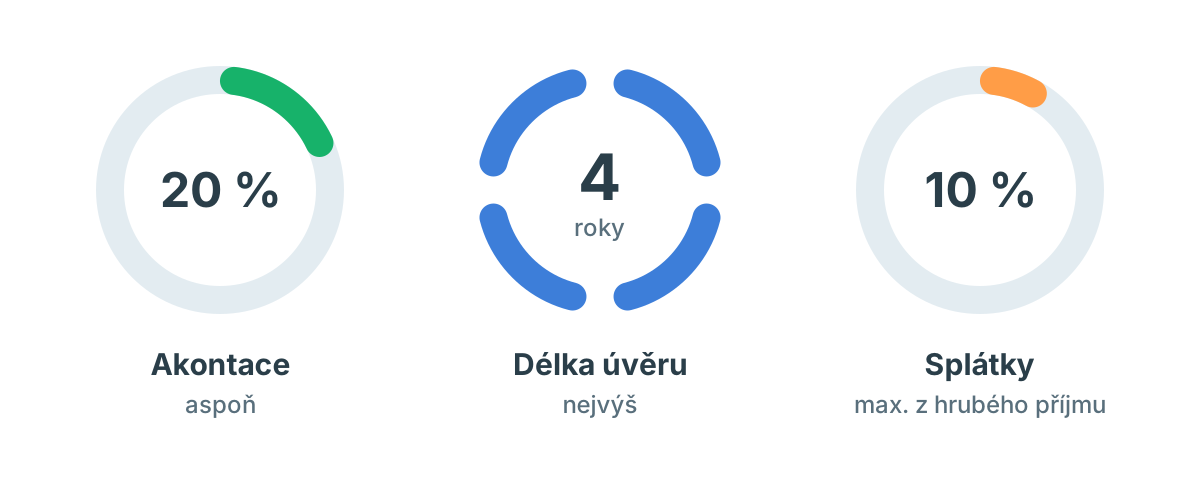
Pravidlo je jednoduchý způsob, jak se chránit před tím, abyste za auto utratili příliš. Znamená zaplatit 20 % ceny vozu předem, omezit úvěr na čtyři roky a dávat na splátky auta nejvýš 10 % hrubého příjmu. Každé z těchto čísel má svůj důvod.
20 % předem: Může se to zdát hodně, ale vyšší akontace vás ochrání před tím, abyste dlužili víc, než kolik je auto skutečně hodné. Hodnota auta obvykle prudce klesne hned ve chvíli, kdy s ním odjedete od prodejce. Mít něco, co má vyšší hodnotu, než kolik na tom dlužíte, je základ toho, jak udržet dluhy pod kontrolou.
Úvěr na 4 roky: Když úvěr omezíte na 4 roky nebo méně, zaplatíte za celou dobu splácení co nejméně na úrocích. To pomáhá hlavně tehdy, když máte na úvěr na auto vyšší úrok.
Splátky do 10 %: Když splátky úvěru na auto udržíte pod 10 % hrubého měsíčního příjmu, zůstanete v mezích svého rozpočtu.
Další dobré pravidlo pro koupi auta: Kupte ojeté a jezděte s ním 10 let.
3. Pravidlo 50/30/20 pro utrácení a spoření
Toto orientační pravidlo vám jednoduše pomůže držet se spoření, mít dluhy pod kontrolou a dopřát si i něco pro radost.
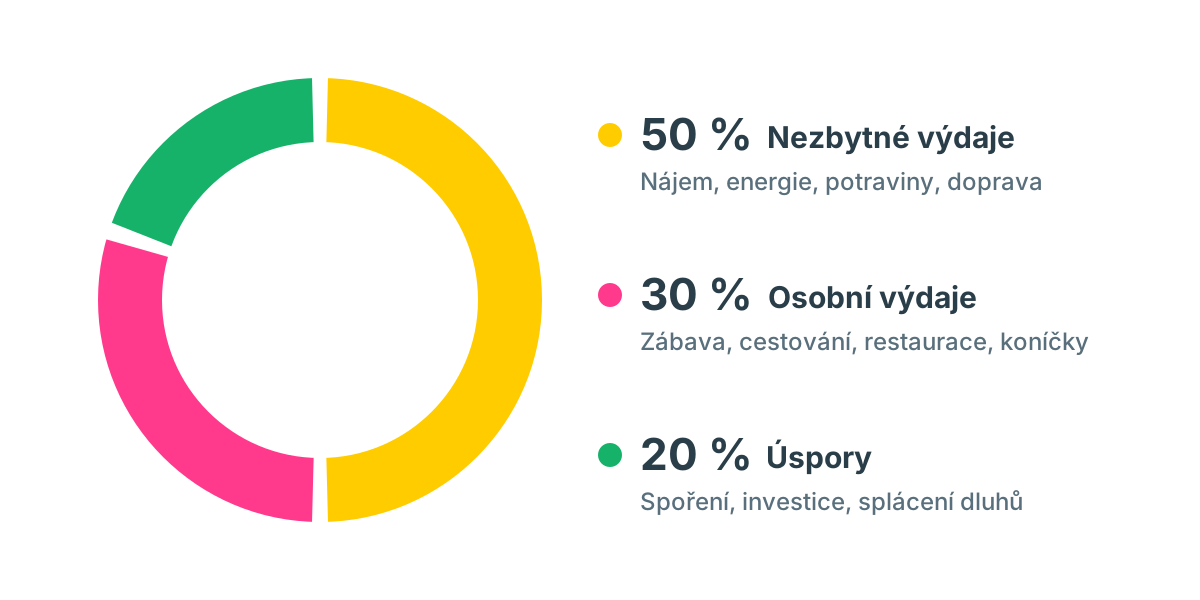
50 % na nezbytné výdaje: Sem patří životní náklady a věci, bez kterých se neobejdete. Tedy nájem nebo hypotéka, minimální splátky dluhů, energie, potraviny, oblečení a doprava. Patří sem všechny náklady na každodenní potřeby. Pravidlo říká, že tyto výdaje by měly být nejvýš 50 % čistého příjmu. Nevíte, kolik je váš čistý příjem? Naše kalkulačka čisté mzdy ho spočítá z hrubé mzdy.
20 % na úspory: Sem patří všechny finanční cíle. Tedy úspory a investice, ale také splácení dluhů navíc, například mimořádné splátky kreditní karty nebo studentské půjčky, abyste se dluhů zbavili. Cílem je samozřejmě nemít žádné dluhy, aby celých 20 % šlo na úspory, investice a důchod. Rozdělte si těchto 20 % tak, jak vám to vyhovuje, abyste dosáhli svých finančních cílů.
30 % na osobní výdaje: Sem patří rozpočet na osobní utrácení. Jsou to peníze na věci, které nejsou nezbytné, ale zpříjemňují vám život. Je to nejpružnější část vašich výdajů a dává vám prostor zvážit, jestli určité věci v životě opravdu chcete. Patří sem třeba zábava, cestování, domácí mazlíčci, permanentka do posilovny, jídlo v restauracích, koníčky a další věci, které nejsou nutné. Patří sem i náklady na údržbu těchto věcí, například pojištění nebo poplatky za kotviště vaší plachetnice. Maximum je 30 % čistého příjmu. Čím méně v této oblasti utratíte, tím víc můžete dát na splácení dluhů a na finanční rezervu.
Toto pravidlo je obecné vodítko, hlavně pokud s rozpočtem začínáte a potřebujete se něčeho držet. Je to výborný začátek, jak si rozdělit utrácení a spoření, a rychle vás dostane na správnou cestu. Vyzkoušejte si ho s vlastními čísly v naší kalkulačce rozpočtu 50/30/20.
Rozpočet je způsob myšlení. Když si stanovíte mantinely a budete se jich držet, výrazně zlepšíte své návyky v utrácení a spoření a vydáte se za svými finančními cíli. Začněte s těmito pravidly a upravujte je podle potřeby a možností. Časem zjistíte, že jste na dobré cestě stát se pánem svých peněz.
Článek napsala Michelle Birge, blogerka, která píše o seberozvoji a životě naplno.