










































Эти методы помогут держать финансы под контролем
Бюджет может казаться обузой, когда речь идет о личных финансах. Но если вы хотите распоряжаться деньгами с максимальной пользой и жить с ощущением финансовой безопасности, вам нужны правила. В жизни мы соблюдаем правила дорожного движения за рулем, правила этикета в общении с людьми, и все мы знаем, что в спорте тоже есть правила. Эти повседневные правила помогают избегать хаоса и создают порядок и безопасность для нас и для других.
С деньгами все точно так же. Практические правила обращения с деньгами задают рамки для расходов, чтобы вы не увлеклись и не оказались в шатком положении, из которого трудно выбраться. Они же подсказывают, как копить, чтобы чувствовать себя спокойно и уверенно, а не тревожиться и унывать из-за нехватки денег.
Ниже в общих чертах описаны три стандартных правила. Они помогут спланировать бюджет и сохранить ощущение, что денег хватает.
1. Правило 28/36 для долгов
Это правило опирается на показатель долговой нагрузки, то есть на отношение платежей по долгам к доходу (в США его называют DTI, debt-to-income ratio). На него смотрят многие ипотечные кредиторы, особенно в США, когда решают, выдать ли вам кредит на жилье. В других странах у кредиторов свои пределы, поэтому считайте эти цифры ориентиром и уточните, чего ждут банки там, где живете вы. Правило также хорошо показывает, не слишком ли много вы тратите на жизнь. Особенно оно полезно, если вы собираетесь купить жилье, рефинансировать ипотеку или содержать дом. Следуя ему, вы повышаете шансы получить ипотеку и держите расходы под контролем.
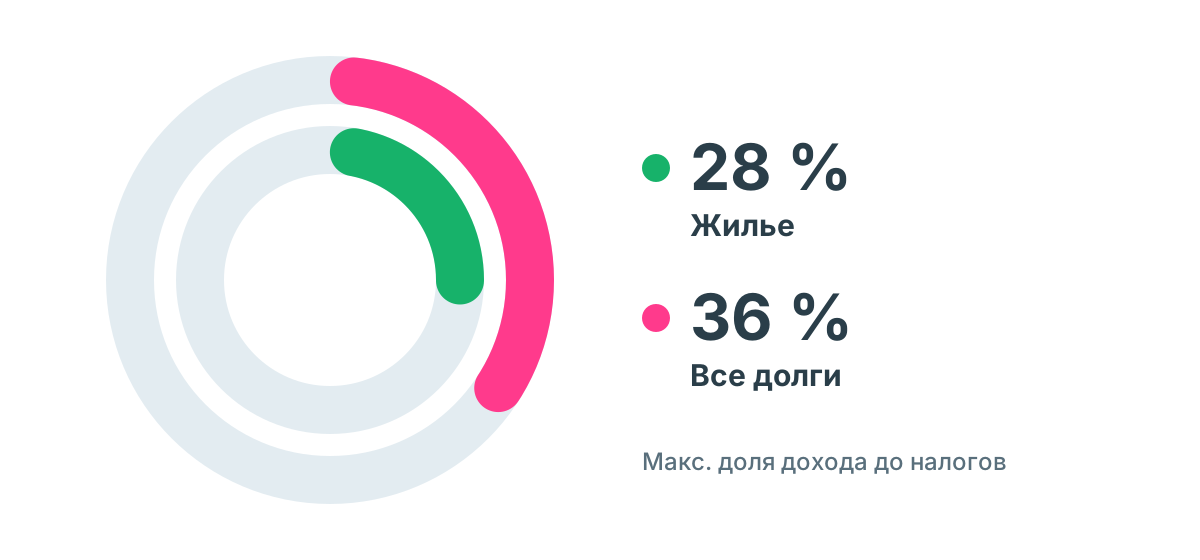
Правило 28/36 гласит: семья должна тратить не больше 28 % дохода до вычета налогов на все расходы на жилье и не больше 36 % на все долги.
28 % на жилье: сюда входят расходы на жилье, которые в США называют PITI: ежемесячный платеж по основному долгу, проценты, налог на имущество и страховка. Сюда же относятся обязательные взносы на содержание дома. Оцените свой ежемесячный платеж по ипотеке и все остальные ежемесячные платежи и проверьте, укладываются ли они в 28 % дохода до вычета налогов. Например, если ваш доход до вычета налогов составляет 150 000 ₽ в месяц, 28 % от него это 42 000 ₽. Больше на жилье тратить не стоит. Наш ипотечный калькулятор поможет проверить, во сколько кредит будет обходиться каждый месяц.
36 % на все долги: здесь все регулярные ежемесячные платежи по долгам сравниваются с доходом семьи до вычета налогов. Сюда входят расходы на жилье из предыдущего пункта и взносы на содержание дома, а также долг по кредитным картам, автокредиты, образовательные и потребительские кредиты. При том же доходе 150 000 ₽ в месяц 36 % это 54 000 ₽ на все ежемесячные платежи по долгам. Все, что выше, означает, что вы тратите на долги слишком много.
2. Правило 20/4/10 для автокредита
Переплатить за автокредит легко, особенно со всеми комиссиями, дополнительными расходами и запутанными предложениями, которые сопровождают покупку машины. Правило 20/4/10 помогает понять, в каких рамках стоит брать автокредит.
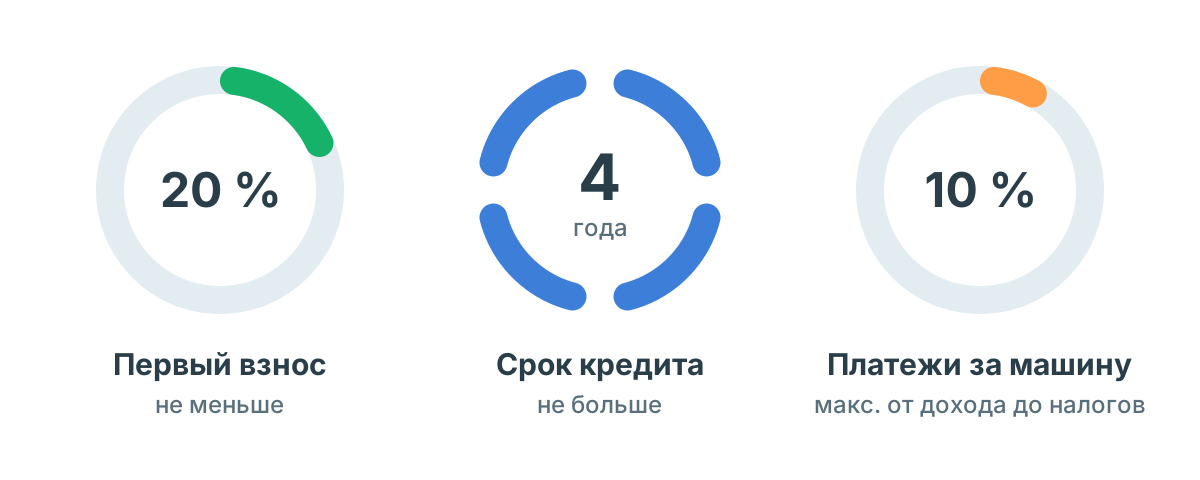
Это простой способ уберечь себя от лишних трат на машину. Правило означает: внести первый взнос 20 %, ограничить срок кредита четырьмя годами и тратить на платежи за машину не больше 10 % дохода до вычета налогов. За каждой из этих цифр стоит своя причина.
Первый взнос 20 %: это может показаться большой суммой, но солидный первый взнос не даст вам оказаться должным больше, чем стоит машина. Обычно, как только вы выезжаете из автосалона, цена машины резко падает. Владеть вещью, которая стоит больше, чем вы за нее должны, это главное условие, чтобы не утонуть в долгах.
Кредит на 4 года: если срок кредита не превышает 4 лет, вы платите меньше процентов за все время. Это особенно важно, если ставка по автокредиту у вас высокая.
Платежи 10 %: если платежи по автокредиту не превышают 10 % вашего месячного дохода до вычета налогов, вам проще оставаться в рамках бюджета.
Еще одно хорошее правило при покупке машины: берите подержанную и ездите на ней 10 лет.
3. Правило 50/30/20 для расходов и накоплений
Это простое правило помогает не сбиваться с пути: копить, управлять долгами и оставлять себе немного денег на личные траты.
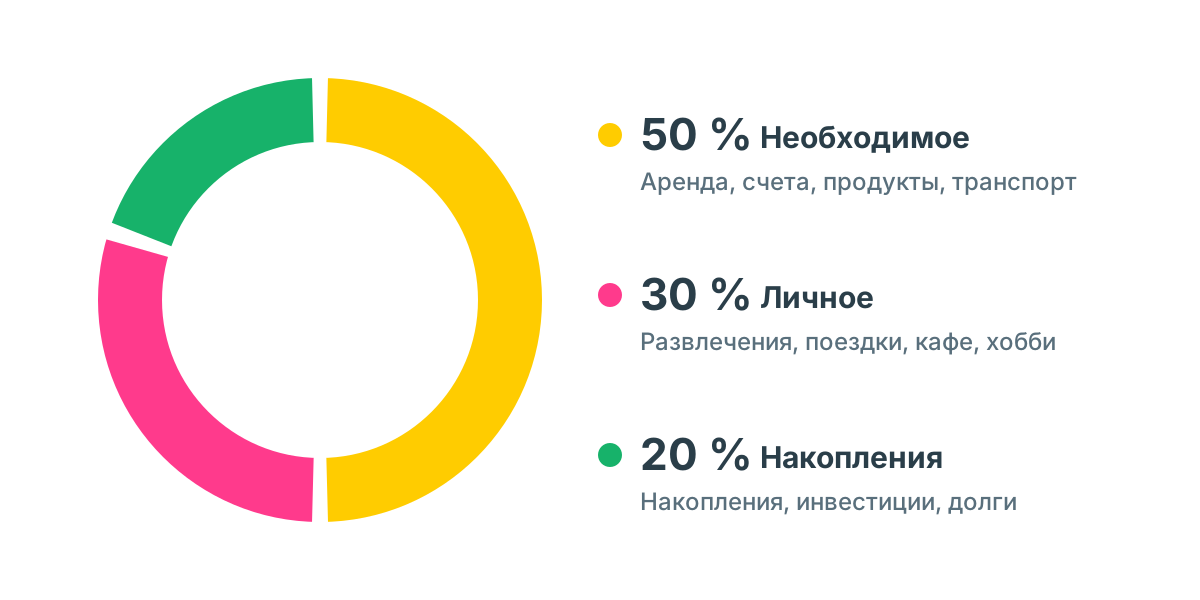
50 % на необходимое: это расходы на жизнь и все самое нужное. Сюда входят аренда или ипотека, минимальные платежи по долгам, коммунальные услуги, продукты, одежда и транспорт. Все расходы, которые покрывают ваши повседневные потребности, относятся к этой группе. Правило такое: эти расходы не должны превышать 50 % вашего дохода на руки. Не знаете, сколько вы получаете на руки? Наш калькулятор зарплаты посчитает это по зарплате до вычета налогов.
20 % на накопления: эта часть относится ко всем финансовым целям. Это накопления и инвестиции, а также сокращение долгов, например дополнительные платежи по кредитным картам или образовательным кредитам, чтобы избавиться от долгов. Цель, конечно, в том, чтобы долгов не было совсем и все 20 % шли на накопления, инвестиции и пенсию. Распределяйте свои 20 % так, чтобы вам было комфортно идти к финансовым целям.
30 % на личное: это ваш бюджет на личные траты. Деньги на то, без чего можно обойтись, но что делает жизнь лучше. Это самая гибкая часть расходов. Она дает вам свободу решить, действительно ли вы хотите видеть в своей жизни те или иные вещи. Сюда относятся развлечения, путешествия, питомцы, абонемент в спортзал, кафе и рестораны, хобби и любые другие необязательные траты, связанные с образом жизни. Сюда же входят расходы на содержание всего необязательного, например страховка или плата за стоянку вашей яхты. 30 % дохода на руки это максимум. Чем меньше вы тратите здесь, тем больше можете направить на погашение долгов и собственную финансовую подушку.
Это правило служит общим ориентиром, особенно если вы только начинаете вести бюджет и вам нужны рамки. С него отлично начинать разбор расходов и накоплений, и оно быстро помогает встать на верный путь. Попробуйте его со своими цифрами в нашем калькуляторе бюджета 50/30/20.
Бюджет это образ мышления. Если вы задаете себе рамки и держитесь их, ваши привычки тратить и копить заметно улучшатся, и вы пойдете к своим финансовым целям. Начните с этих правил и меняйте их по мере необходимости и возможностей. Со временем вы окажетесь на верном пути и станете хозяином своих денег!
Этот материал написала Мишель Бердж, блогер, которая пишет о саморазвитии и жизни с увлечением.