









































Držet se svých cílů a mít peníze pod kontrolou může působit zdrcujícím dojmem. Stanovit si správné cíle je dobrý začátek, ale ne vždy to stačí. Potřebujete také jasný přehled o příjmech a výdajích a o tom, jak se rozkládají v průběhu měsíce.
Nejdřív si rozdělte výdaje
Pevné výdaje, jako jsou účty, energie a nájem, se obvykle platí jednou měsíčně. Proměnlivé výdaje, vaše „přání“, přicházejí mnohem častěji. To je ta zásadní část, protože se v nich snadno ztratíte, pokud je neřídíte záměrně.
Řídit osobní finance je hodně podobné řízení firmy. Každý majitel firmy zná své pevné a proměnlivé náklady. Krátkodobě se stará o to, aby měl pevné náklady s rezervou pokryté, a proměnlivé řídí tak, aby zůstal v zisku. Pokud chcete být úspěšným šéfem vlastních peněz, čtěte dál.
Vaše osobní proměnlivé náklady jsou třeba potraviny, oblečení, benzín a zábava. Tady můžete při sestavování rozpočtu ušetřit nejvíc.
Podívejme se na příklad. Náš kamarád Tom žije v eurozóně a jeho pevné výdaje byly tento měsíc 614 eur.
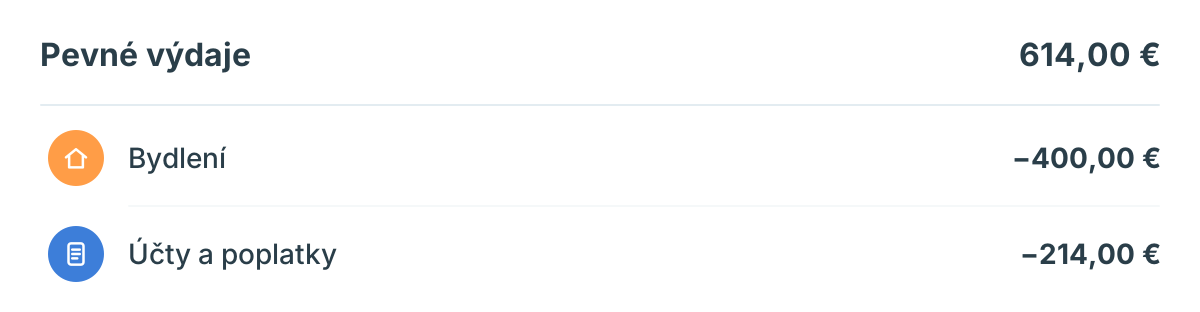
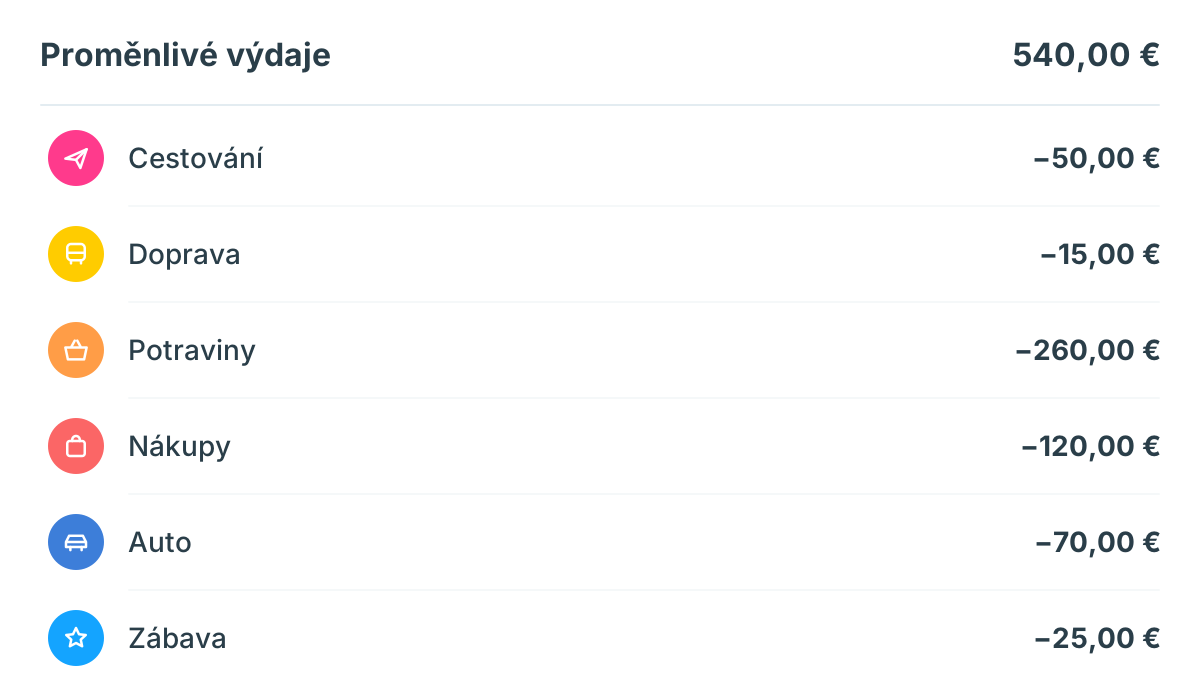
Jeho proměnlivé výdaje, tedy „přání“, dosáhly 540 eur.
Co by měl Tom udělat dál, aby ze svých peněz vytěžil co nejvíc? Nejdřív musí pochopit, jak spolu fungují týdenní a měsíční rozpočty.
Přejít z měsíčních rozpočtů na týdenní? Ne, používejte obojí!
Při řešení jakéhokoli problému pomáhá „pohled z vrtulníku“, díky kterému vidíte celkový obraz. Když sledujete všechny výdaje po měsících, máte je pod kontrolou a snáz dosáhnete finančních cílů. Měsíčního rozpočtu se proto nevzdávejte. Naučte se používat obojí.
Měsíční rozpočet pokrývá všechny kategorie dohromady, pevné i proměnlivé. Měsíční účty do něj přirozeně patří. To, co zbude po zaplacení účtů, splátek dluhů a úspor, je potřeba rozdělit dál.
Řídit tenhle zbytek chce ze začátku trochu cviku, ale rychle se to zlepší. Pro proměnlivé výdaje vřele doporučujeme týdenní rozpočty. S týdenním rozpočtem rychle uvidíte, že každý nákup je volba na úkor něčeho jiného.
Stačí vám týdenní limit. Nejsnazší způsob, jak ho určit? Vezměte své měsíční výdaje v kategorii a vydělte je čtyřmi. To je váš týdenní rozpočet. Někteří lidé si peníze, které neutratí, převádějí do dalšího týdne, takže se ze spoření stane malá odměna. Každou proměnlivou kategorii můžete sledovat zvlášť, nebo pro všechny použít jeden týdenní rozpočet.
Tomův týdenní rozpočet na všechny proměnlivé výdaje by byl 540 / 4 = 135 eur. Může to udělat i po kategoriích. Potraviny by například vyšly na 260 / 4 = 65 eur týdně.
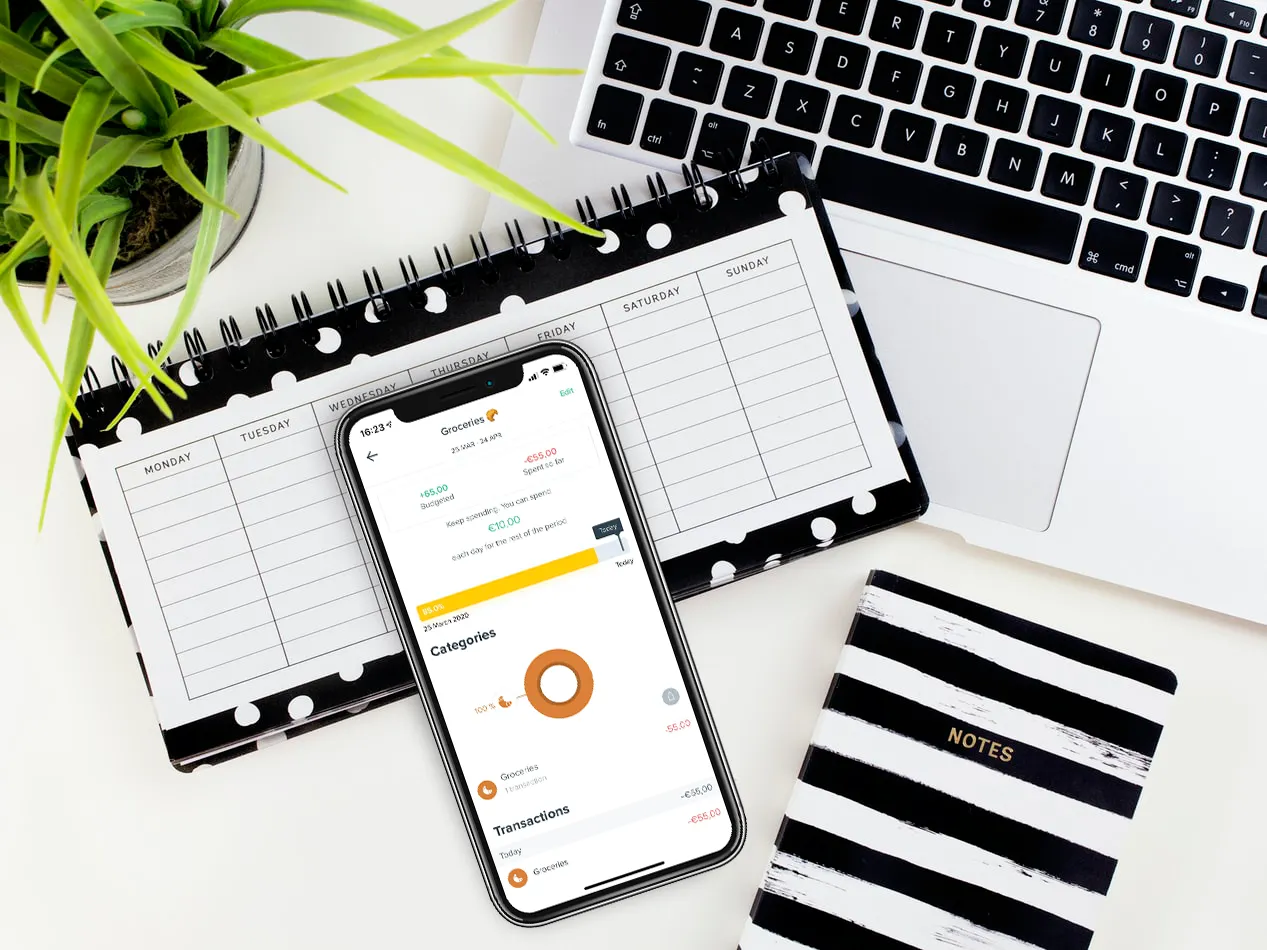
Rozhodne se nastavit týdenní rozpočet na potraviny. Na konci týdne má utraceno 55 eur, zhruba 85 % rozpočtu. Skvělé! Zbývá mu 10 eur, které může převést do dalšího týdne, nebo poslat na úspory.
Tomovi to funguje mnohem líp a drží ho to v tempu týden za týdnem. Když ušetří, může peníze použít další týden nebo upravit rozpočet. Je to příjemná odměna a zároveň skvělá příležitost ohlédnout se za tím, co se nepovedlo. A co když Tom rozpočet překročí? Může ho zvýšit, pokud odhad byl příliš nízký, nebo být další týden o něco přísnější. Už v tom máte jasno?
Pokud používáte Spendee, můžete si ponechat celkový měsíční rozpočet na všechno a přidat vlastní týdenní rozpočet pro kategorie, které chcete hlídat pozorněji, třeba potraviny nebo jídlo venku. Nevíte, kolik dát na jednotlivé části příjmu? Vyzkoušejte naši kalkulačku pravidla 50/30/20.
Hodně štěstí s rozpočtem! Když víte, jak peníze přitékají a odtékají, umíte s nimi dobře hospodařit. Zůstaňte motivovaní a vydržte. Transakce za jeden týden si udržíte v hlavě mnohem snáz než celý měsíc. Vyzkoušejte to tento měsíc a uvidíte, kolik ušetříte.