









































Đi đúng hướng với mục tiêu và tiền bạc của mình có thể khiến bạn thấy quá sức. Đặt đúng mục tiêu là khởi đầu tốt, nhưng không phải lúc nào cũng đủ. Bạn còn cần một bức tranh rõ ràng về thu nhập và chi tiêu của mình, và chúng trải ra thế nào trong tháng.
Trước tiên, hãy chia các khoản chi
Chi phí cố định, như hóa đơn, điện nước và tiền thuê nhà, thường đến hạn mỗi tháng một lần. Chi tiêu biến đổi, tức những thứ bạn “muốn”, diễn ra thường xuyên hơn nhiều. Đó là phần then chốt, vì rất dễ mất dấu nếu bạn không chủ động quản lý.
Quản lý tài chính cá nhân rất giống điều hành một công ty. Chủ doanh nghiệp nào cũng biết chi phí cố định và chi phí biến đổi của mình. Trong ngắn hạn, họ bảo đảm chi phí cố định được trang trải thoải mái, và quản lý chi phí biến đổi để giữ lợi nhuận. Nếu bạn muốn làm một ông chủ thành công của chính đồng tiền mình, hãy đọc tiếp.
Chi phí biến đổi của cá nhân bạn là những thứ như thực phẩm, quần áo, xăng xe và giải trí. Đây là chỗ bạn cắt giảm được nhiều nhất khi lập ngân sách.
Hãy xem một ví dụ. Anh bạn Tom của chúng tôi sống ở khu vực đồng euro, và chi phí cố định của anh tháng này là 614 euro.
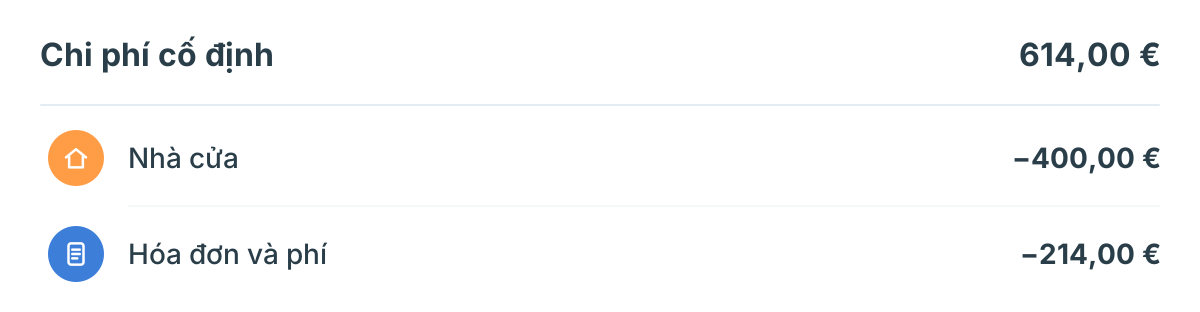
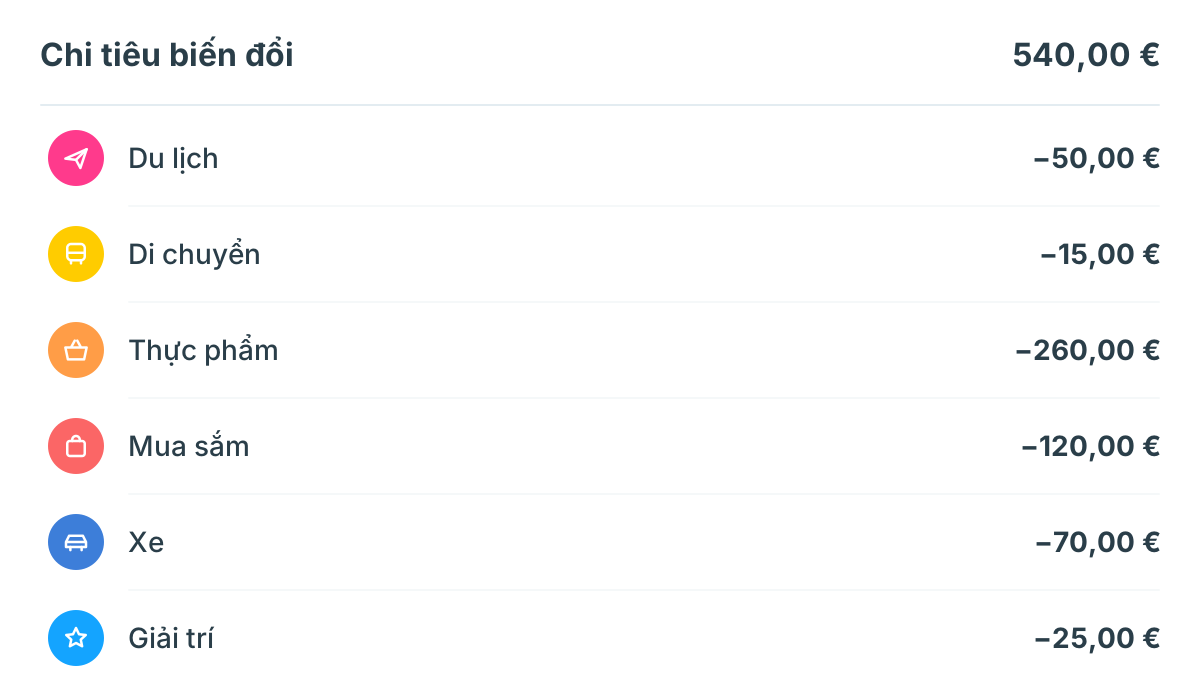
Chi tiêu biến đổi của anh, tức những thứ anh “muốn”, là 540 euro.
Tom nên làm gì tiếp theo để tận dụng tối đa tiền của mình? Trước tiên, anh cần thấy ngân sách theo tuần và theo tháng phối hợp với nhau thế nào.
Chuyển từ ngân sách tháng sang ngân sách tuần? Không, hãy dùng cả hai!
Khi giải quyết bất kỳ vấn đề nào, một “góc nhìn từ trực thăng” giúp bạn thấy bức tranh toàn cảnh. Theo dõi mọi khoản chi theo tháng giúp bạn giữ quyền kiểm soát và đạt các mục tiêu tài chính. Vậy nên đừng bỏ ngân sách tháng. Hãy học cách dùng cả hai.
Ngân sách tháng bao gồm mọi danh mục cùng nhau, cả cố định lẫn biến đổi. Các hóa đơn hằng tháng nằm gọn một cách tự nhiên trong ngân sách tháng. Phần còn lại sau hóa đơn, trả nợ và tiết kiệm là phần cần chia nhỏ thêm.
Quản lý phần còn lại lúc đầu cần luyện tập một chút, nhưng sẽ dễ lên nhanh chóng. Với chi tiêu biến đổi, chúng tôi đặc biệt khuyên dùng ngân sách theo tuần. Với ngân sách tuần, bạn nhanh chóng thấy mỗi món mua là một sự đánh đổi.
Tất cả những gì bạn cần là một hạn mức tuần. Cách dễ nhất để tìm ra nó? Lấy chi tiêu hằng tháng của bạn trong một danh mục và chia cho bốn. Đó là ngân sách tuần của bạn. Có người thích chuyển số tiền chưa tiêu sang tuần sau, biến việc tiết kiệm thành một phần thưởng nhỏ. Bạn có thể theo dõi riêng từng danh mục biến đổi hoặc dùng một ngân sách tuần cho tất cả.
Ngân sách tuần của Tom cho mọi chi tiêu biến đổi sẽ là 540 / 4 = 135 euro. Anh cũng có thể làm theo từng danh mục. Ví dụ, thực phẩm sẽ là 260 / 4 = 65 euro một tuần.
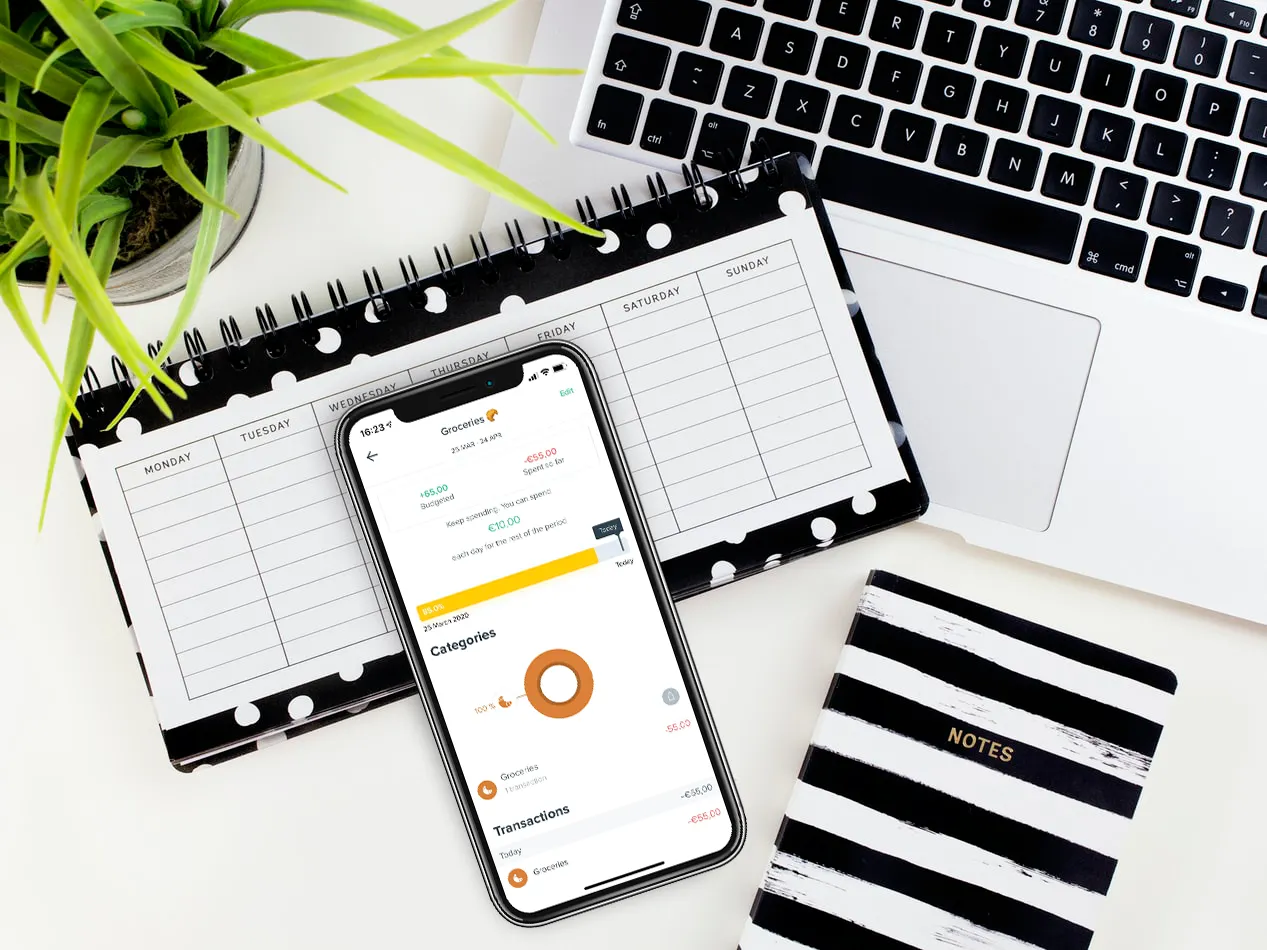
Anh quyết định đặt ngân sách tuần cho thực phẩm. Cuối tuần, anh đã chi 55 euro, khoảng 85% ngân sách. Tuyệt! Anh còn 10 euro, có thể chuyển sang tuần sau hoặc đưa vào tiết kiệm.
Cách này hiệu quả hơn nhiều với Tom và giúp anh duy trì từ tuần này sang tuần khác. Khi tiết kiệm được tiền, anh có thể dùng nó vào tuần sau hoặc điều chỉnh ngân sách. Đó là một phần thưởng dễ chịu, và cũng là cách rất tốt để nhìn lại điều gì chưa ổn. Nếu Tom chi vượt ngân sách thì sao? Anh có thể tăng ngân sách nếu ước tính của mình quá thấp, hoặc chặt chẽ hơn một chút vào tuần sau. Bạn đã bắt đầu nắm được chưa?
Nếu dùng Spendee, bạn có thể giữ ngân sách tổng hằng tháng cho mọi thứ và thêm một ngân sách tùy chỉnh theo tuần cho những danh mục muốn theo dõi sát hơn, như thực phẩm hoặc ăn ngoài. Bạn chưa chắc ngay từ đầu nên dành bao nhiêu cho từng phần thu nhập? Hãy thử công cụ tính ngân sách 50/30/20 của chúng tôi.
Chúc bạn lập ngân sách thành công! Biết tiền vào và ra thế nào là chìa khóa để quản lý tốt, nên hãy giữ động lực và tiếp tục. Giao dịch của một tuần dễ nhớ trong đầu hơn nhiều so với cả một tháng. Hãy thử trong tháng này và xem bạn tiết kiệm được bao nhiêu.