









































Да не се отклоняваш от целите и от парите си може да изглежда непосилно. Правилните цели са добро начало, но невинаги стигат. Трябва ти и ясна картина на приходите и разходите ти и как са разпределени в месеца.
Първо раздели разходите си
Постоянните разходи, като сметки, комунални услуги и наем, обикновено се плащат веднъж месечно. Променливите разходи, твоите „желания“, се случват много по-често. Това е решаващата част, защото лесно им губиш дирята, ако не ги управляваш нарочно.
Управлението на личните финанси много прилича на управлението на фирма. Всеки собственик на бизнес знае постоянните и променливите си разходи. В краткосрочен план се грижи постоянните да са спокойно покрити, а променливите управлява така, че да остане на печалба. Ако искаш да си успешен шеф на собствените си пари, чети нататък.
Личните ти променливи разходи са неща като храна, дрехи, гориво и развлечения. Тук можеш да съкратиш най-много, когато правиш бюджет.
Да видим един пример. Постоянните разходи на нашия приятел Том този месец бяха 614 евро.
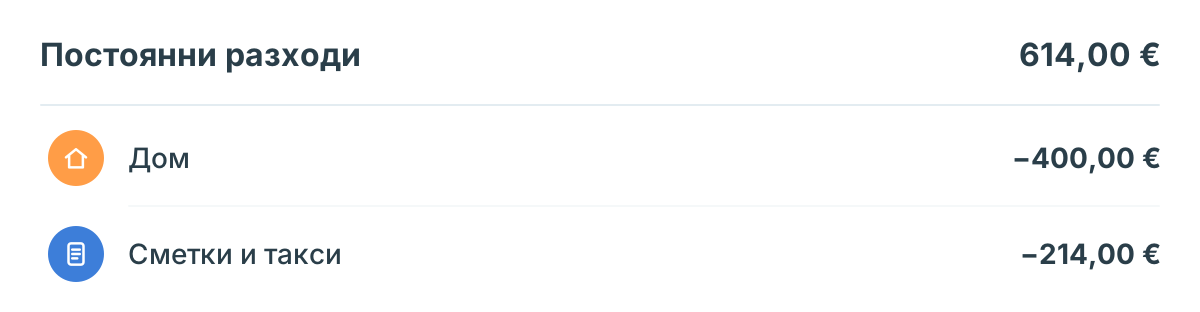
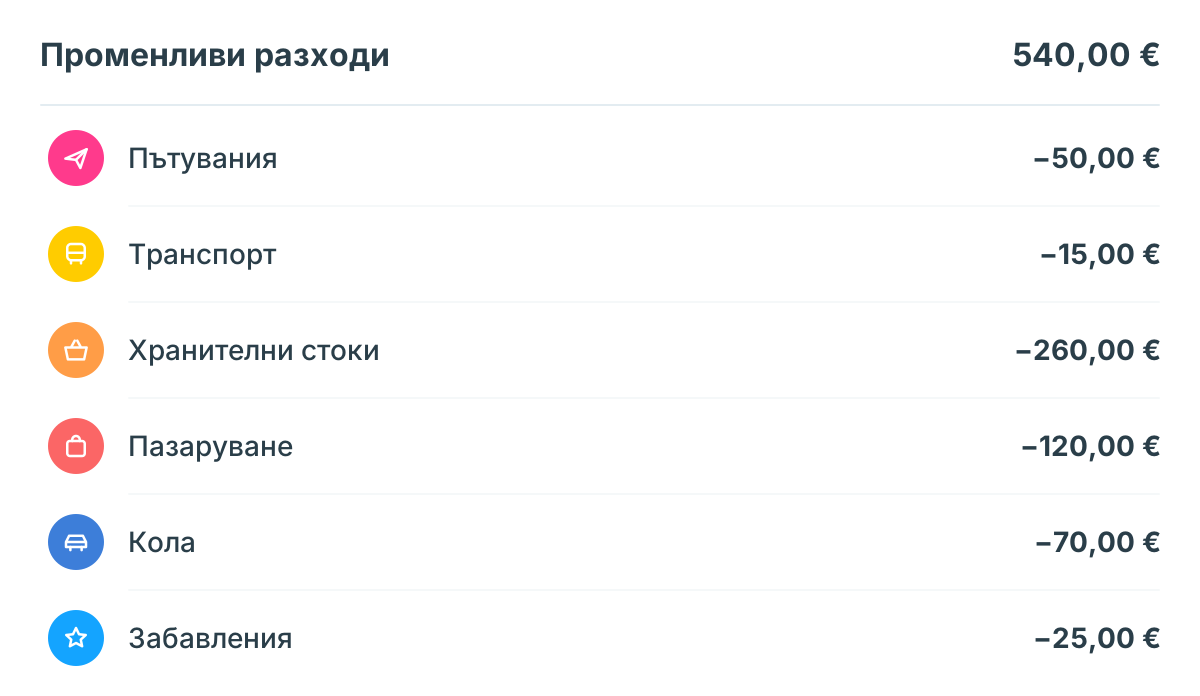
Променливите му разходи, неговите „желания“, стигнаха 540 евро.
Какво да направи Том след това, за да извлече максимума от парите си? Първо трябва да види как седмичните и месечните бюджети работят заедно.
Да минеш от месечни към седмични бюджети? Не, използвай и двата!
Когато решаваш какъвто и да е проблем, погледът „от хеликоптер“ ти помага да видиш цялата картина. Като следиш всичките си разходи месечно, държиш нещата под контрол и стигаш до финансовите си цели. Затова не се отказвай от месечния бюджет. Научи се да използваш и двата.
Месечният ти бюджет покрива всички категории заедно, постоянни и променливи. Месечните сметки естествено се вписват в месечен бюджет. Това, което остава след сметките, вноските по дългове и спестяванията, е нужно да се раздели допълнително.
Управлението на остатъка иска малко практика в началото, но бързо става по-лесно. За променливите разходи горещо препоръчваме седмични бюджети. Със седмичен бюджет бързо виждаш как всяка покупка е избор за сметка на нещо друго.
Трябва ти само седмичен лимит. Най-лесният начин да го намериш? Вземи месечните си разходи в дадена категория и ги раздели на четири. Това е седмичният ти бюджет. Някои хора обичат да прехвърлят непохарчените пари към следващата седмица, което превръща спестяването в малка награда. Можеш да следиш всяка променлива категория отделно или да използваш един седмичен бюджет за всички.
Седмичният бюджет на Том за всички променливи разходи би бил 540 / 4 = 135 евро. Може да го направи и по категории. За хранителни стоки например ще е 260 / 4 = 65 евро на седмица.
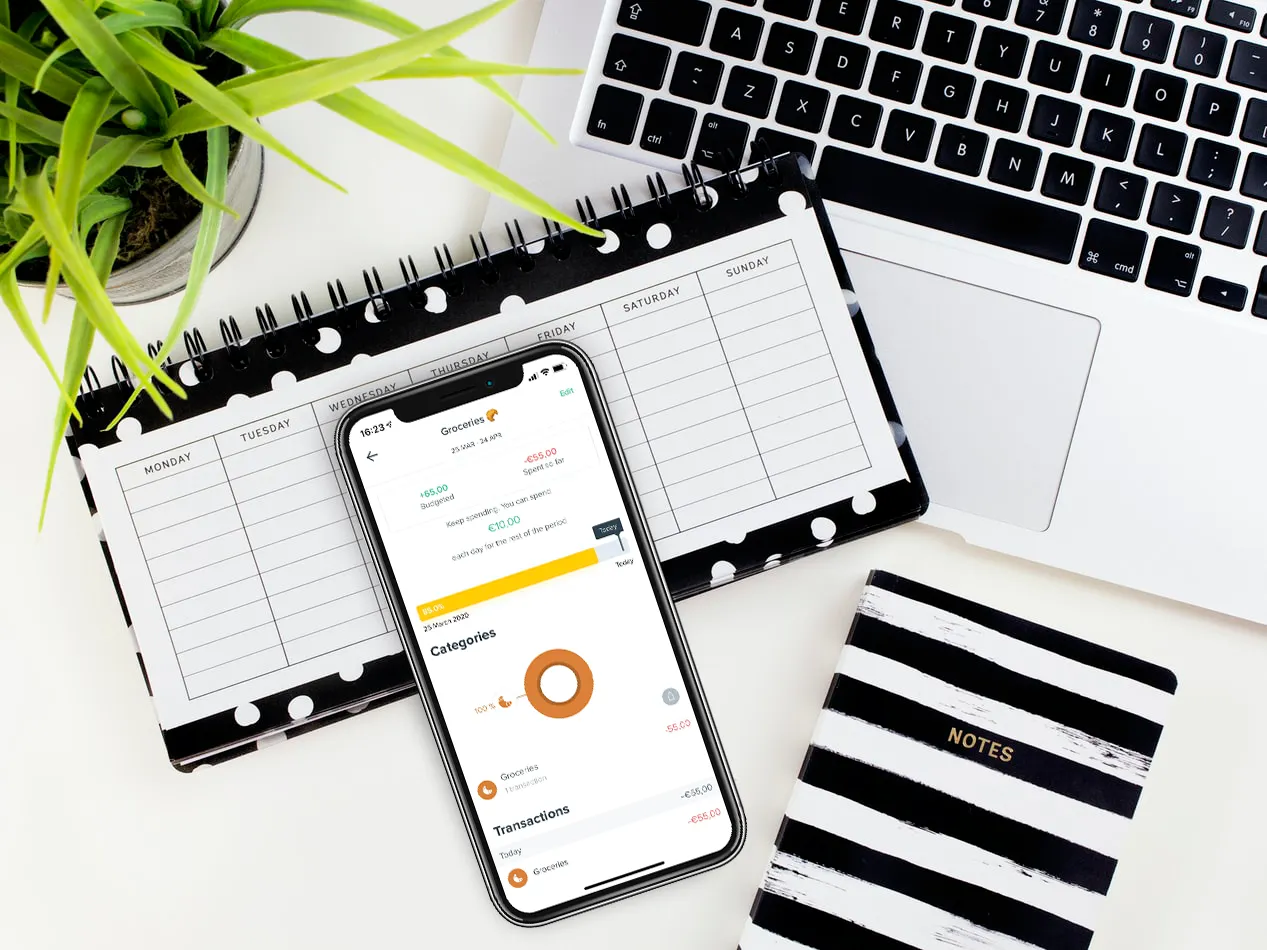
Той решава да зададе седмичен бюджет за хранителни стоки. В края на седмицата е похарчил 55 евро, около 85% от бюджета си. Чудесно! Остават му 10 евро, които може да прехвърли към следващата седмица или да премести в спестяванията.
Това работи много по-добре за Том и го държи в ритъм седмица след седмица. Когато спести пари, може да ги използва следващата седмица или да промени бюджета. Това е хубава награда, а и чудесен начин да погледне назад какво се е объркало. Ами ако Том надхвърли бюджета? Може да го вдигне, ако преценката му е била твърде ниска, или да е малко по-строг следващата седмица. Схващаш ли как става?
Ако използваш Spendee, можеш да запазиш общия си месечен бюджет за всичко и да добавиш собствен седмичен бюджет за категориите, които искаш да следиш по-отблизо, като хранителни стоки или хранене навън. Не знаеш колко да дадеш на всяка част от дохода си? Пробвай нашия калкулатор за бюджет 50/30/20.
Успех с бюджета! Да знаеш как парите влизат и излизат е ключът към доброто им управление, така че запази мотивацията си и продължавай. Транзакциите за една седмица се помнят много по-лесно от тези за цял месец. Пробвай този месец и виж колко ще спестиш.