









































Pilnowanie celów i pieniędzy potrafi przytłoczyć. Dobrze wyznaczone cele to dobry początek, ale nie zawsze wystarczą. Potrzebny jest też jasny obraz dochodów i wydatków oraz tego, jak rozkładają się w ciągu miesiąca.
Najpierw podziel wydatki
Stałe wydatki, takie jak rachunki, media i czynsz, płaci się zwykle raz w miesiącu. Zmienne wydatki, czyli twoje zachcianki, zdarzają się dużo częściej. To one są najważniejsze, bo łatwo stracić nad nimi kontrolę, jeśli nie zarządzasz nimi świadomie.
Zarządzanie finansami osobistymi bardzo przypomina prowadzenie firmy. Każdy właściciel firmy zna swoje koszty stałe i zmienne. W krótkim okresie pilnuje, żeby koszty stałe były pokryte z zapasem, a zmiennymi zarządza tak, żeby firma przynosiła zysk. Jeśli chcesz z powodzeniem szefować własnym pieniądzom, czytaj dalej.
Twoje osobiste koszty zmienne to na przykład zakupy spożywcze, ubrania, paliwo i rozrywka. To tutaj możesz ciąć najwięcej, gdy planujesz budżet.
Spójrzmy na przykład. Stałe wydatki naszego znajomego Toma wyniosły w tym miesiącu 2600 zł.
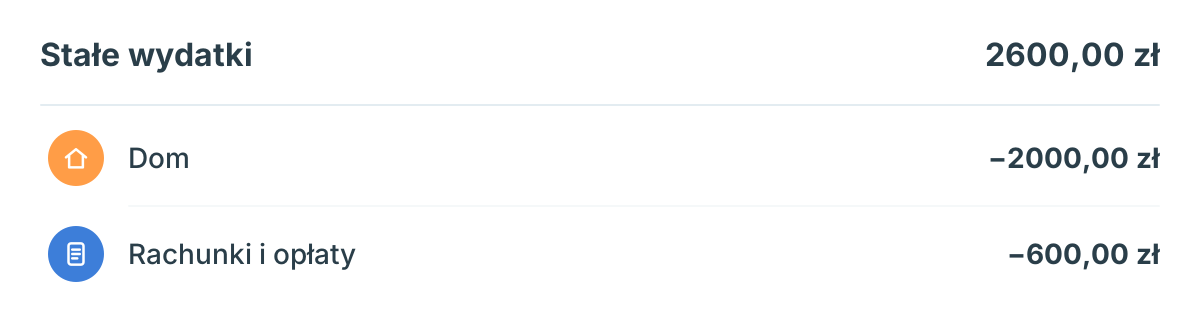
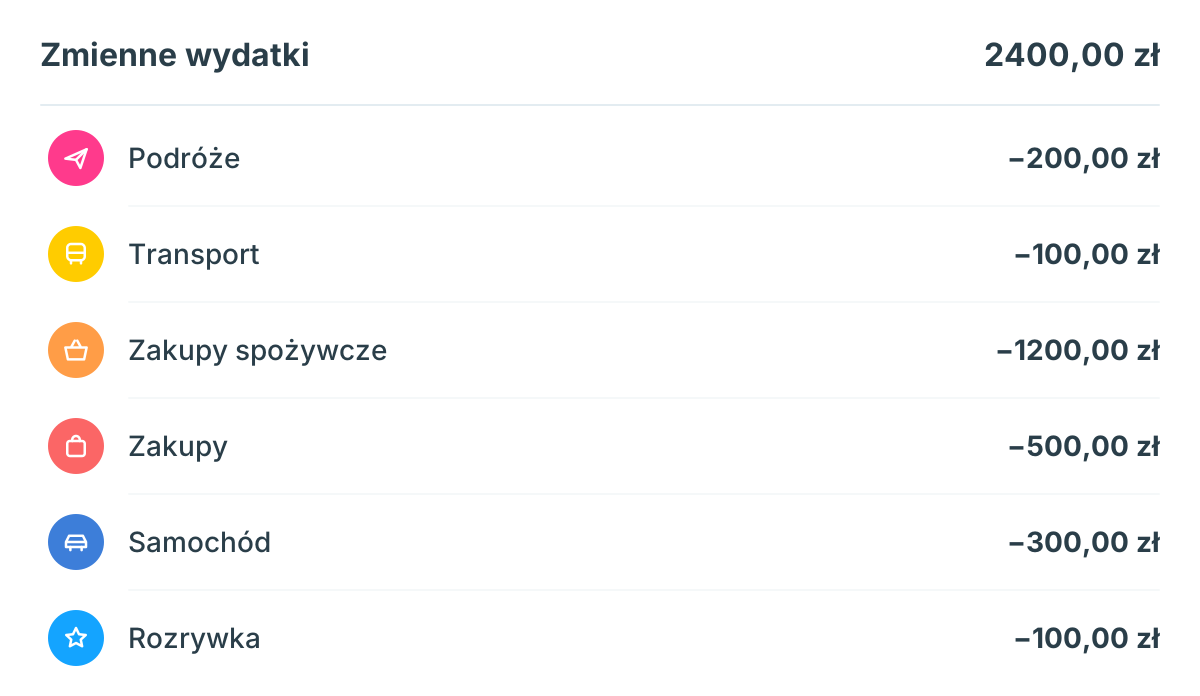
Jego zmienne wydatki, czyli zachcianki, wyniosły 2400 zł.
Co Tom powinien zrobić dalej, żeby jak najlepiej wykorzystać swoje pieniądze? Najpierw musi zobaczyć, jak budżet tygodniowy i miesięczny działają razem.
Przejść z budżetu miesięcznego na tygodniowy? Nie, korzystaj z obu!
Przy każdym problemie widok z lotu ptaka pomaga zobaczyć całość. Śledzenie wszystkich wydatków w skali miesiąca daje ci kontrolę i pomaga osiągać cele finansowe. Nie rezygnuj więc z budżetu miesięcznego. Naucz się korzystać z obu.
Budżet miesięczny obejmuje wszystkie kategorie razem, stałe i zmienne. Miesięczne rachunki naturalnie pasują do budżetu miesięcznego. To, co zostaje po rachunkach, spłacie długów i oszczędnościach, trzeba rozbić dokładniej.
Zarządzanie tym, co zostaje, wymaga na początku trochę wprawy, ale szybko robi się łatwiejsze. Do zmiennych wydatków gorąco polecamy budżety tygodniowe. Z budżetem tygodniowym szybko widzisz, że każdy zakup to coś za coś.
Wystarczy tygodniowy limit. Jak najłatwiej go ustalić? Weź swoje miesięczne wydatki w danej kategorii i podziel je przez cztery. To twój budżet tygodniowy. Niektórzy lubią przenosić niewydane pieniądze na kolejny tydzień, dzięki czemu oszczędzanie staje się małą nagrodą. Możesz śledzić każdą zmienną kategorię osobno albo mieć jeden budżet tygodniowy na wszystkie.
Tygodniowy budżet Toma na wszystkie zmienne wydatki wyniósłby 2400 / 4 = 600 zł. Może też policzyć to dla każdej kategorii. Zakupy spożywcze dałyby na przykład 1200 / 4 = 300 zł tygodniowo.
Tom postanawia ustawić tygodniowy budżet na zakupy spożywcze. Na koniec tygodnia ma wydane 255 zł, czyli 85% budżetu. Świetnie! Zostaje mu 45 zł, które może przenieść na kolejny tydzień albo przelać do oszczędności.
U Toma sprawdza się to dużo lepiej i motywuje go tydzień po tygodniu. Gdy uda mu się zaoszczędzić, może wykorzystać te pieniądze w kolejnym tygodniu albo zmienić budżet. To miła nagroda, a przy okazji świetny sposób, żeby spojrzeć wstecz na to, co poszło nie tak. A jeśli Tom przekroczy budżet? Może go podnieść, jeśli szacunek był za niski, albo w kolejnym tygodniu być dla siebie trochę surowszy. Łapiesz, o co chodzi?
Jeśli korzystasz ze Spendee, możesz zostawić miesięczny całkowity budżet na wszystko i dodać własny budżet tygodniowy dla kategorii, które chcesz obserwować uważniej, takich jak zakupy spożywcze albo jedzenie na mieście. Nie wiesz, ile w ogóle przeznaczyć na każdą część dochodu? Wypróbuj nasz kalkulator budżetu 50/30/20.
Powodzenia z budżetem! Wiedza o tym, jak pieniądze wpływają i wypływają, to podstawa dobrego zarządzania nimi, więc nie trać motywacji i działaj dalej. Transakcje z jednego tygodnia dużo łatwiej utrzymać w głowie niż z całego miesiąca. Wypróbuj to w tym miesiącu i zobacz, ile zaoszczędzisz.