









































Bei Ihren Zielen und Ihrem Geld auf Kurs zu bleiben, kann überwältigend wirken. Die richtigen Ziele zu setzen ist ein guter Anfang, reicht aber nicht immer. Sie brauchen auch ein klares Bild Ihrer Einnahmen und Ausgaben und davon, wie sie sich über den Monat verteilen.
Teilen Sie zuerst Ihre Ausgaben auf
Fixkosten wie Rechnungen, Nebenkosten und Miete sind meist einmal im Monat fällig. Variable Ausgaben, Ihre „Wünsche“, fallen viel häufiger an. Das ist der entscheidende Teil, denn hier verliert man leicht den Überblick, wenn man sie nicht bewusst steuert.
Persönliche Finanzen zu verwalten ähnelt sehr der Führung eines Unternehmens. Jede Unternehmerin kennt ihre fixen und variablen Kosten. Kurzfristig sorgt sie dafür, dass die Fixkosten sicher gedeckt sind, und steuert die variablen, um profitabel zu bleiben. Wenn Sie ein erfolgreicher Chef Ihres eigenen Geldes sein möchten, lesen Sie weiter.
Ihre persönlichen variablen Kosten sind Dinge wie Lebensmittel, Kleidung, Kraftstoff und Unterhaltung. Hier können Sie beim Budgetieren am meisten einsparen.
Schauen wir uns ein Beispiel an. Die Fixkosten unseres Freundes Tom lagen diesen Monat bei 614 Euro.
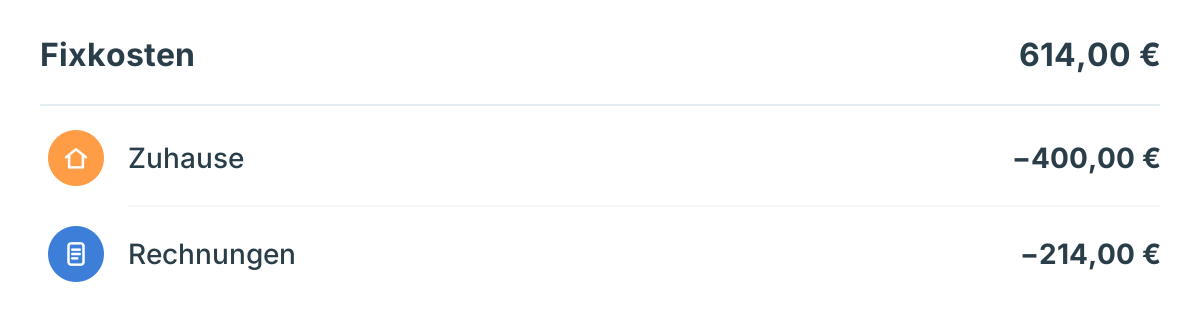
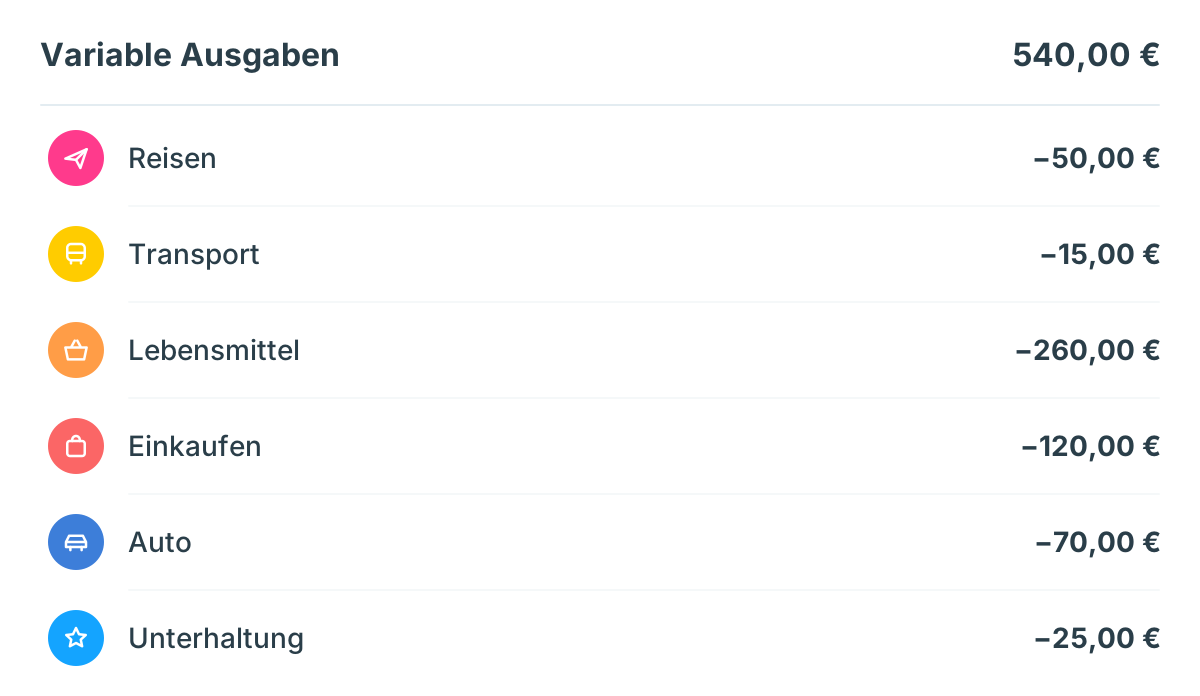
Seine variablen Ausgaben, seine „Wünsche“, kamen auf 540 Euro.
Was sollte Tom als Nächstes tun, um das Beste aus seinem Geld zu machen? Zuerst muss er verstehen, wie Wochen- und Monatsbudgets zusammenspielen.
Von Monats- auf Wochenbudgets umsteigen? Nein, nutzen Sie beide!
Wenn Sie ein Problem lösen, hilft der Blick von oben, das große Ganze zu sehen. Wenn Sie alle Ausgaben monatlich erfassen, behalten Sie die Kontrolle und erreichen Ihre finanziellen Ziele. Geben Sie Ihr Monatsbudget also nicht auf. Lernen Sie, beide zu nutzen.
Ihr Monatsbudget umfasst alle Kategorien zusammen, fixe und variable. Monatliche Rechnungen passen natürlich in ein Monatsbudget. Was nach Rechnungen, Kreditraten und Sparbeträgen übrig bleibt, sollten Sie weiter aufteilen.
Den Rest zu steuern erfordert anfangs etwas Übung, wird aber schnell leichter. Für variable Ausgaben empfehlen wir sehr Wochenbudgets. Mit einem Wochenbudget sehen Sie schnell, dass jeder Kauf auf Kosten von etwas anderem geht.
Sie brauchen nur ein Wochenlimit. Der einfachste Weg dorthin? Nehmen Sie Ihre Monatsausgaben in einer Kategorie und teilen Sie sie durch vier. Das ist Ihr Wochenbudget. Manche übertragen Geld, das sie nicht ausgegeben haben, in die nächste Woche, und so wird Sparen zu einer kleinen Belohnung. Sie können jede variable Kategorie einzeln verfolgen oder ein Wochenbudget für alle zusammen nutzen.
Toms Wochenbudget für alle variablen Ausgaben läge bei 540 / 4 = 135 Euro. Er kann es auch pro Kategorie machen. Für Lebensmittel wären es zum Beispiel 260 / 4 = 65 Euro pro Woche.
Er entscheidet sich für ein Wochenbudget für Lebensmittel. Am Ende der Woche hat er 55 Euro ausgegeben, etwa 85 % seines Budgets. Sehr gut! Ihm bleiben 10 Euro, die er in die nächste Woche mitnehmen oder sparen kann.
Das funktioniert für Tom viel besser und hält ihn Woche für Woche bei der Stange. Wenn er Geld spart, kann er es in der folgenden Woche nutzen oder das Budget anpassen. Das ist eine schöne Belohnung und gleichzeitig eine gute Gelegenheit, zurückzuschauen, was schiefgelaufen ist. Und wenn Tom sein Budget überschreitet? Er kann das Budget erhöhen, wenn seine Schätzung zu niedrig war, oder in der folgenden Woche etwas strenger sein. Haben Sie den Dreh raus?
Wenn Sie Spendee nutzen, können Sie Ihr monatliches Gesamtbudget für alles behalten und ein eigenes Budget mit wöchentlicher Wiederholung für die Kategorien hinzufügen, die Sie genauer im Blick behalten möchten, etwa Lebensmittel oder Essengehen. Sie wissen nicht, wie viel Sie den einzelnen Teilen Ihres Einkommens überhaupt geben sollen? Probieren Sie unseren 50/30/20-Budgetrechner.
Viel Erfolg beim Budgetieren! Zu wissen, wie Geld herein- und hinausfließt, ist der Schlüssel zu einem guten Umgang damit. Bleiben Sie also motiviert und machen Sie weiter. Die Transaktionen einer Woche behalten Sie viel leichter im Kopf als die eines ganzen Monats. Probieren Sie es diesen Monat aus und sehen Sie, wie viel Sie sparen.