









































Restare in linea con i tuoi obiettivi e con i tuoi soldi può sembrare difficile. Fissare gli obiettivi giusti è un buon inizio, ma non sempre basta. Ti serve anche un quadro chiaro di entrate e uscite e di come si distribuiscono nel mese.
Prima, dividi le spese
Le spese fisse, come bollette, utenze e affitto, di solito si pagano una volta al mese. Le spese variabili, i tuoi “desideri”, capitano molto più spesso. È questa la parte decisiva, perché è facile perderle di vista se non le gestisci di proposito.
Gestire le finanze personali è molto simile a guidare un’azienda. Ogni imprenditore conosce i suoi costi fissi e variabili. Nel breve periodo si assicura che i costi fissi siano coperti senza problemi e gestisce quelli variabili per restare in utile. Se vuoi essere un capo di successo dei tuoi soldi, continua a leggere.
I tuoi costi variabili personali sono cose come spesa alimentare, vestiti, carburante e svago. È qui che puoi tagliare di più quando fai un budget.
Vediamo un esempio. Questo mese le spese fisse del nostro amico Tommaso sono state di 614 €.
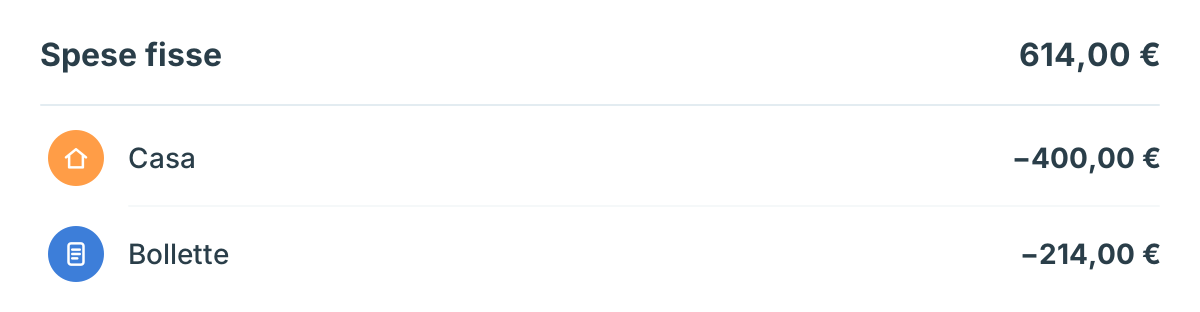
Le sue spese variabili, i suoi “desideri”, sono arrivate a 540 €.
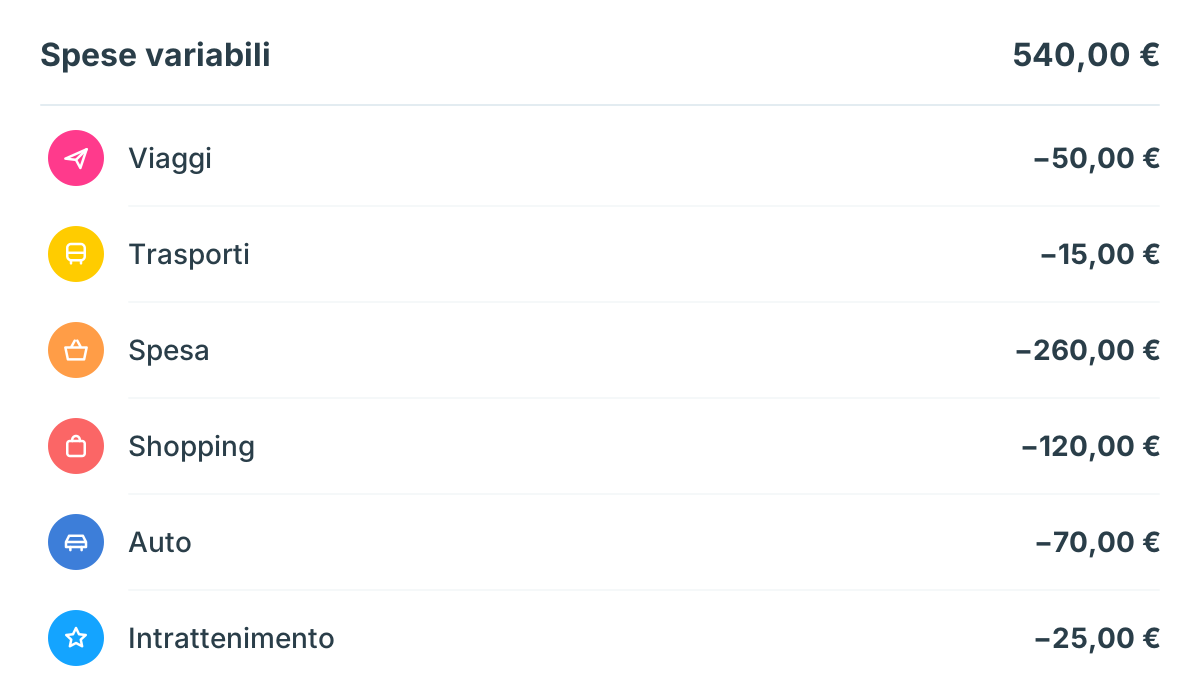
Cosa deve fare ora Tommaso per sfruttare al meglio i suoi soldi? Prima deve capire come lavorano insieme i budget settimanali e mensili.
Passare dai budget mensili a quelli settimanali? No, usali entrambi!
Quando risolvi un problema, una “vista dall’alto” ti aiuta a vedere il quadro generale. Seguire tutte le spese mese per mese ti mantiene il controllo e ti aiuta a raggiungere i tuoi obiettivi finanziari. Quindi non abbandonare il budget mensile. Impara a usarli entrambi.
Il budget mensile copre tutte le categorie insieme, fisse e variabili. Le bollette mensili stanno bene in un budget mensile. Quello che resta dopo bollette, rate dei debiti e risparmi è ciò che va diviso ancora.
Gestire quello che resta richiede un po’ di pratica all’inizio, ma diventa facile in fretta. Per le spese variabili ti consigliamo davvero i budget settimanali. Con un budget settimanale vedi subito che ogni acquisto è una scelta a scapito di un’altra.
Ti basta un limite settimanale. Il modo più facile per trovarlo? Prendi la spesa mensile di una categoria e dividila per quattro. Quello è il tuo budget settimanale. Ad alcune persone piace spostare alla settimana dopo i soldi non spesi, così il risparmio diventa una piccola ricompensa. Puoi seguire ogni categoria variabile a parte oppure usare un unico budget settimanale per tutte.
Il budget settimanale di Tommaso per tutte le spese variabili sarebbe 540 / 4 = 135 €. Può anche farlo per categoria. La spesa alimentare, per esempio, sarebbe 260 / 4 = 65 € a settimana.
Decide di impostare un budget settimanale per la spesa alimentare. A fine settimana ha speso 55 €, circa l’85% del budget. Ottimo! Gli restano 10 €, che può portare alla settimana dopo o spostare nei risparmi.
Così per Tommaso funziona molto meglio e lo motiva settimana dopo settimana. Quando risparmia, può usare i soldi la settimana dopo o sistemare il budget. È una bella ricompensa ed è anche un ottimo modo per capire cosa è andato storto. E se Tommaso sfora il budget? Può alzarlo se la sua stima era troppo bassa, oppure essere un po’ più severo la settimana dopo. Ci stai prendendo la mano?
Se usi Spendee, puoi tenere il budget totale mensile per tutto e aggiungere un budget personalizzato settimanale per le categorie che vuoi seguire più da vicino, come la spesa o i pasti fuori. Non sai quanto dare a ogni parte del reddito? Prova il nostro calcolatore della regola 50/30/20.
Buona fortuna con il budget! Sapere come entrano ed escono i soldi è la chiave per gestirli bene, quindi resta motivato e vai avanti. Le transazioni di una settimana sono molto più facili da tenere a mente di quelle di un mese intero. Provaci questo mese e guarda quanto risparmi.