









































Garder le cap sur vos objectifs et votre argent peut sembler écrasant. Se fixer les bons objectifs est un bon début, mais cela ne suffit pas toujours. Il vous faut aussi une vision claire de vos revenus et de vos dépenses, et de leur répartition sur le mois.
D’abord, séparez vos dépenses
Les dépenses fixes, comme les factures, les charges et le loyer, tombent généralement une fois par mois. Les dépenses variables, vos « envies », sont bien plus fréquentes. C’est la partie cruciale, car il est facile d’en perdre le fil si vous ne les gérez pas volontairement.
Gérer ses finances personnelles ressemble beaucoup à diriger une entreprise. Tout chef d’entreprise connaît ses coûts fixes et variables. À court terme, il s’assure que les coûts fixes sont largement couverts, et il gère les coûts variables pour rester rentable. Si vous voulez être un bon patron de votre propre argent, lisez la suite.
Vos coûts variables personnels, ce sont par exemple les courses, les vêtements, le carburant et les loisirs. C’est là que vous pouvez le plus réduire quand vous faites un budget.
Prenons un exemple. Ce mois-ci, les dépenses fixes de notre ami Tom s’élevaient à 614 €.
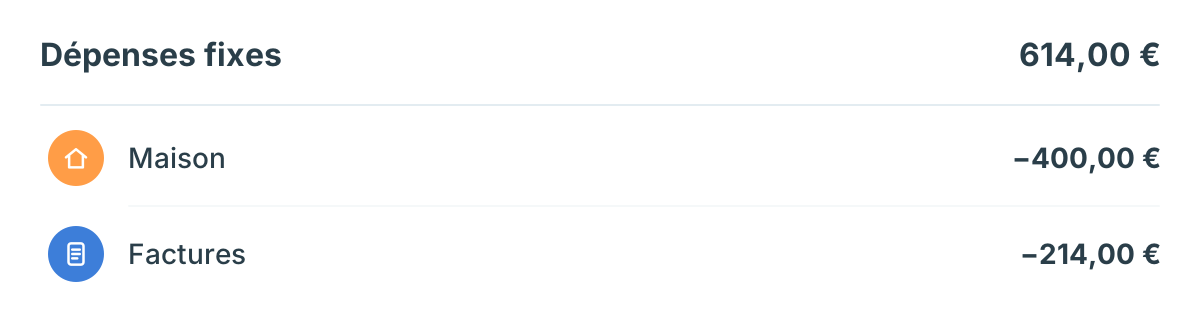
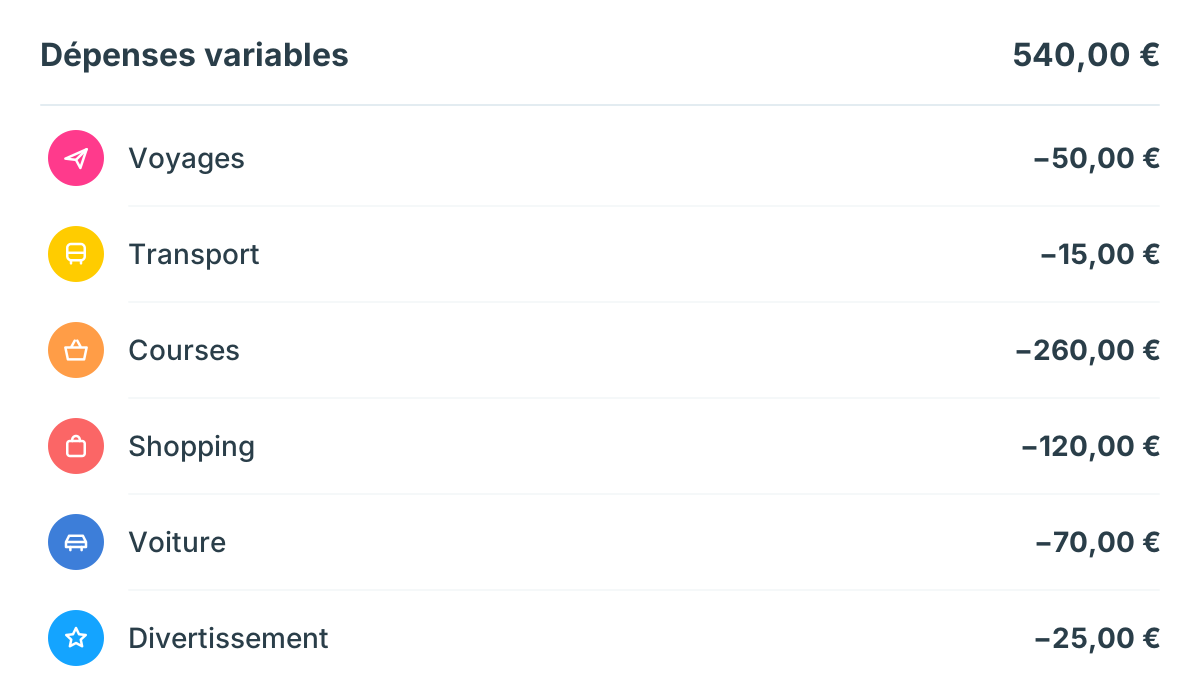
Ses dépenses variables, ses « envies », s’élevaient à 540 €.
Que doit faire Tom ensuite pour tirer le meilleur de son argent ? D’abord, il doit comprendre comment budgets hebdomadaires et mensuels fonctionnent ensemble.
Passer du budget mensuel au budget hebdomadaire ? Non, utilisez les deux !
Pour résoudre un problème, une « vue d’hélicoptère » aide à voir l’ensemble. Suivre toutes vos dépenses chaque mois vous permet de garder le contrôle et d’atteindre vos objectifs financiers. Ne renoncez donc pas à votre budget mensuel. Apprenez à utiliser les deux.
Votre budget mensuel couvre toutes les catégories, fixes et variables. Les factures mensuelles trouvent naturellement leur place dans un budget mensuel. Ce qui reste après les factures, les remboursements de dettes et l’épargne, c’est ce qu’il faut découper davantage.
Gérer ce qui reste demande un peu d’entraînement au début, mais cela devient vite plus facile. Pour les dépenses variables, nous vous recommandons vivement les budgets hebdomadaires. Avec un budget hebdomadaire, vous voyez vite que chaque achat est un arbitrage.
Il vous suffit d’une limite par semaine. Le moyen le plus simple de la trouver ? Prenez vos dépenses mensuelles dans une catégorie et divisez-les par quatre. C’est votre budget hebdomadaire. Certaines personnes aiment reporter l’argent non dépensé sur la semaine suivante, ce qui fait de l’épargne une petite récompense. Vous pouvez suivre chaque catégorie variable séparément ou utiliser un seul budget hebdomadaire pour toutes.
Le budget hebdomadaire de Tom pour l’ensemble de ses dépenses variables serait de 540 / 4 = 135 €. Il peut aussi le faire par catégorie. Pour les courses, par exemple, ce serait 260 / 4 = 65 € par semaine.
Il décide de fixer un budget hebdomadaire pour les courses. À la fin de la semaine, il a dépensé 55 €, environ 85 % de son budget. Bravo ! Il lui reste 10 €, qu’il peut reporter sur la semaine suivante ou verser sur son épargne.
Cette méthode fonctionne bien mieux pour Tom et le motive semaine après semaine. Quand il économise, il peut utiliser l’argent la semaine suivante ou ajuster son budget. C’est une belle récompense, et aussi un excellent moyen de revenir sur ce qui n’a pas marché. Et si Tom dépasse son budget ? Il peut l’augmenter si son estimation était trop basse, ou être un peu plus strict la semaine suivante. Vous voyez le principe ?
Si vous utilisez Spendee, vous pouvez garder votre budget total mensuel pour tout et ajouter un budget personnalisé hebdomadaire pour les catégories que vous voulez surveiller de plus près, comme les courses ou les restaurants. Vous ne savez pas combien attribuer à chaque partie de vos revenus ? Essayez notre calculateur de la règle 50/30/20.
Bonne chance avec votre budget ! Savoir comment l’argent entre et sort est essentiel pour bien le gérer : restez motivé et continuez. Une semaine de transactions est bien plus facile à garder en tête qu’un mois entier. Essayez ce mois-ci et voyez combien vous économisez.