









































„Dacă problema ta este fluxul de numerar, nu o vei rezolva câștigând mai mulți bani.” Robert Kiyosaki
Fluxul de numerar măsoară mișcarea banilor tăi
Fluxul tău de numerar personal este, pur și simplu, venitul minus cheltuielile dintr-o anumită perioadă, de obicei o lună. Vorba aceea: ce nu poți măsura, nu poți gestiona.
Dacă vrei să îți permiți lucruri fără să te bazezi pe credite, să îți crești economiile sau să începi să investești, trebuie să pornești de la bază: fluxul tău de numerar.
Cât reușești să economisești
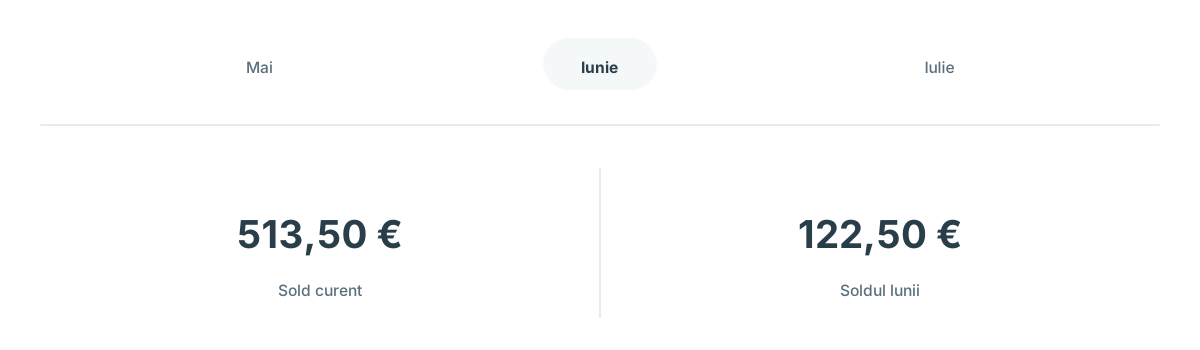
Gândește-te la fluxul de numerar ca la suma pe care reușești să o pui deoparte din venit în fiecare lună. E important să știi dacă cheltui mai mult sau mai puțin decât câștigi. Să cheltui mai mult decât câștigi înseamnă să mănânci din economii sau chiar să aluneci în datorii. Iar asta nu ne dorim.
Un flux de numerar pozitiv este baza unor finanțe sănătoase.
Începe cu acești pași simpli
Urmărește-ți cheltuielile
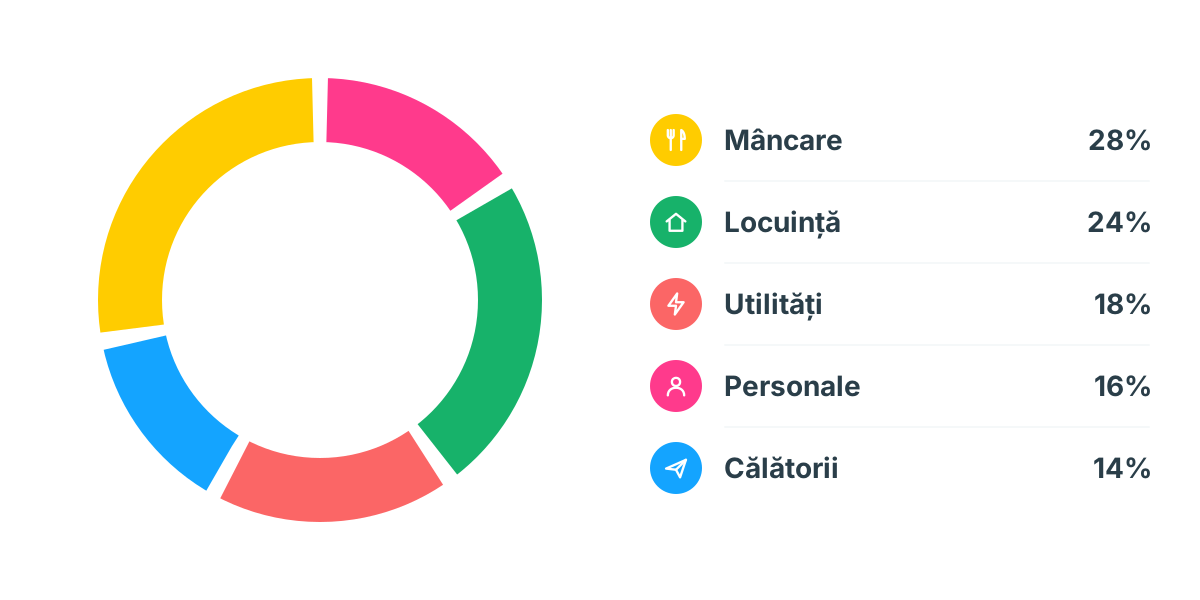
Mai întâi, află unde se duc banii. Urmărește-ți cheltuielile o lună sau două, apoi uită-te la rezultat. Cum îți împarți venitul? Ce categorii iau cel mai mult? E loc să cheltui mai puțin undeva? Un grafic al cheltuielilor pe categorii îți arată ușor punctele slabe.
Regula 50/30/20
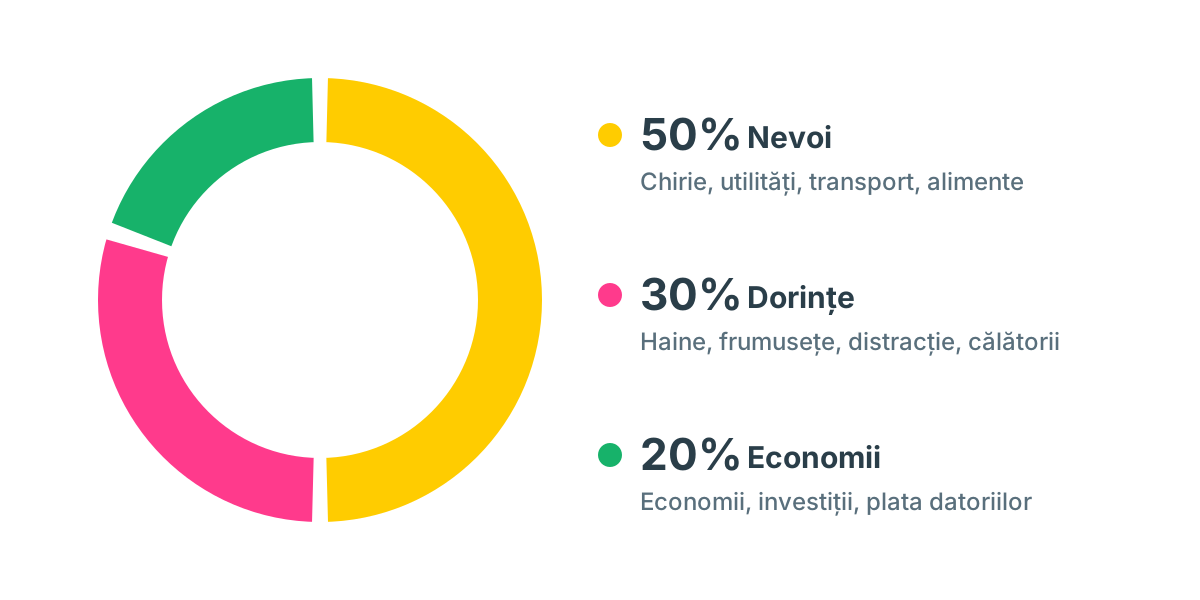
Specialiștii în finanțe recomandă de obicei să economisești cel puțin 20% din venitul net în fiecare lună. Merge cel mai bine când muți acești 20% imediat după ce îți intră salariul. Pune-i într-un cont de economii, investește-i sau folosește-i ca să îți plătești datoriile, dacă ai. După ce te obișnuiești, devine ușor. Dar ce faci cu ceilalți 80%?
Mai departe, dă 50% din venitul net nevoilor, cum ar fi chiria, utilitățile, transportul și alimentele. Tot ce e esențial pentru viața de zi cu zi intră aici. Sigur, e o regulă orientativă și nu îți poți împărți banii perfect. Ideea este că e înțelept să îți încadrezi nevoile în aproximativ 50%. Dacă cheltui mult peste, s-ar putea ca stilul tău de viață să coste mai mult decât îți permiți. De exemplu, dacă doar chiria îți ia 45% din venitul net, probabil nu poți înghesui asigurările, alimentele, facturile și celelalte plăți în cei 5% rămași. Poate e momentul să cauți o locuință mai ieftină. Dacă nevoile te costă mai puțin de 50%, pune restul la economii sau investiții.
Cei 30% rămași sunt pentru cheltuielile personale, adică dorințele tale. Sunt lucrurile care fac viața mai plăcută: haine noi, produse de înfrumusețare, distracție, călătorii și multe altele. De obicei, aici poți tăia cel mai mult. Bugetele te ajută să rămâi în limitele tale, și la nevoi, și la dorințe.
Vrei să vezi cum arată 50/30/20 pentru venitul tău? Încearcă calculatorul nostru de buget 50/30/20. Dacă îți știi doar salariul brut, calculatorul de salariu net îți află mai întâi venitul net.
Recomandat: 3 reguli de buget de care ai nevoie în viața ta
Ține-ți evidența la zi
Oricare ar fi obiectivul tău financiar, țintește spre cea mai mare diferență pozitivă între venituri și cheltuieli. Ca să vezi limpede această diferență, ține-ți evidența la zi. Poți adăuga cheltuielile manual sau îți poți conecta contul bancar, astfel încât plățile să vină automat, ceea ce te scutește de mult timp.
Exemplu
Emily primește în mână 6.000 de lei pe lună. Își împarte banii după regula orientativă:
- 3.000 de lei pentru nevoi (50%)
- 1.800 de lei pentru dorințe personale (30%)
- 1.200 de lei pentru economii sau plata creditelor (20%)
Cum îți aduci fluxul de numerar sub control? Începe cu un buget ca al lui Emily. Cel mai ușor prim pas este un singur buget lunar pentru toate cheltuielile, setat la 80% din venitul tău lunar. În Spendee poți apoi să împarți acest total în bugete pe categorii și să vezi dintr-o privire cât a mai rămas.