









































»Več denarja ne bo rešilo tvojih težav, če je tvoja težava denarni tok.« Robert Kiyosaki
Denarni tok meri gibanje tvojega denarja
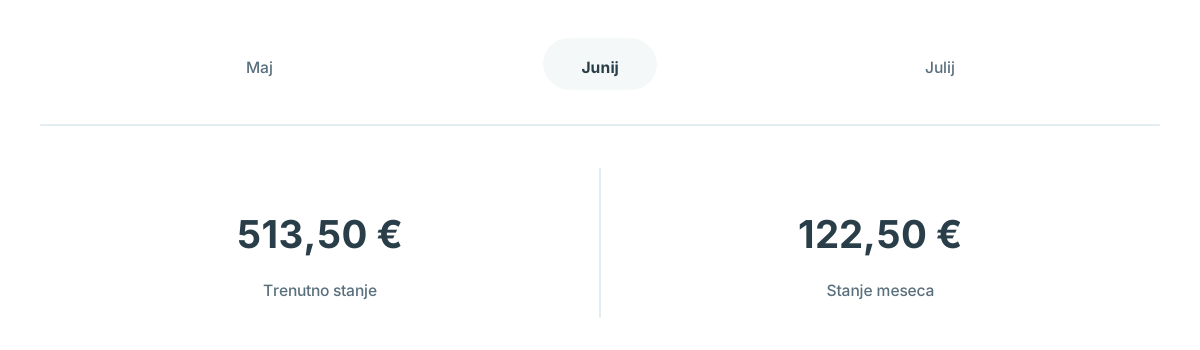
Tvoj osebni denarni tok je preprosto dohodek minus stroški v določenem obdobju, običajno v enem mesecu. Kot pravi rek: česar ne moreš izmeriti, ne moreš upravljati.
Če si želiš stvari privoščiti brez kreditov, povečati prihranke ali začeti vlagati, moraš začeti pri osnovah: pri svojem denarnem toku.
Koliko lahko privarčuješ
Na denarni tok glej kot na tisto, kar lahko vsak mesec privarčuješ od svojega dohodka. Pomembno je vedeti, ali porabiš več ali manj, kot zaslužiš. Če porabiš več, kot zaslužiš, načenjaš prihranke ali celo drsiš v dolg. In tega nočemo.
Pozitiven denarni tok je temelj zdravih financ.
Začni s temi preprostimi koraki
Spremljaj svoje stroške
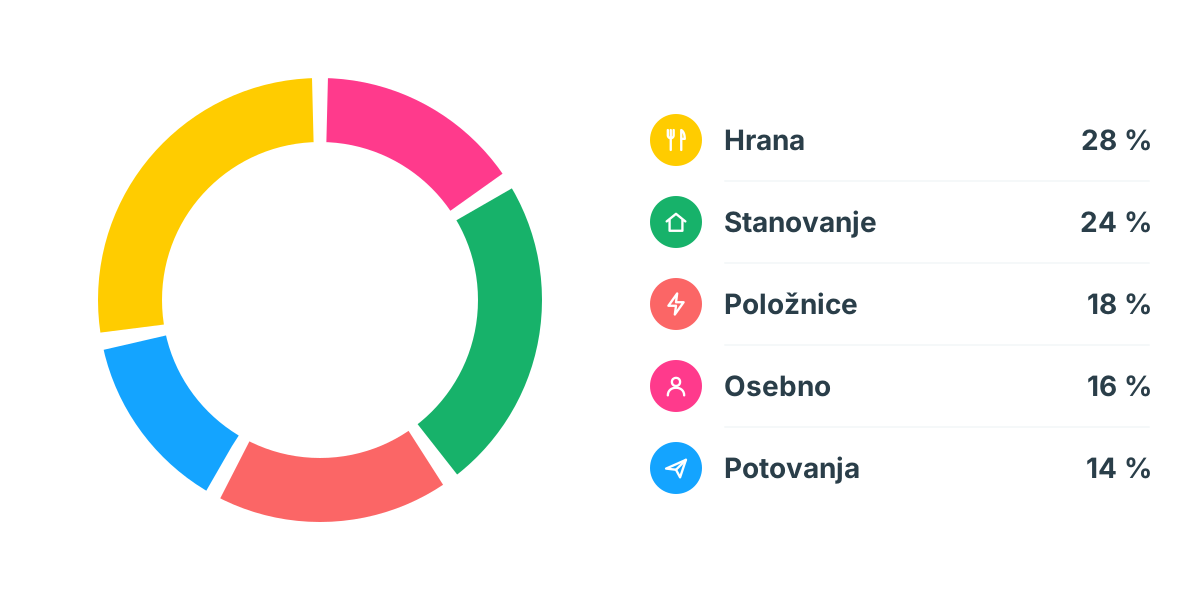
Najprej ugotovi, kam gre tvoj denar. Mesec ali dva spremljaj porabo, nato si oglej rezultat. Kako razdeliš svoj dohodek? Katere kategorije vzamejo največ? Lahko kje porabiš manj? Na grafu porabe po kategorijah šibke točke hitro opaziš.
Pravilo 50/30/20
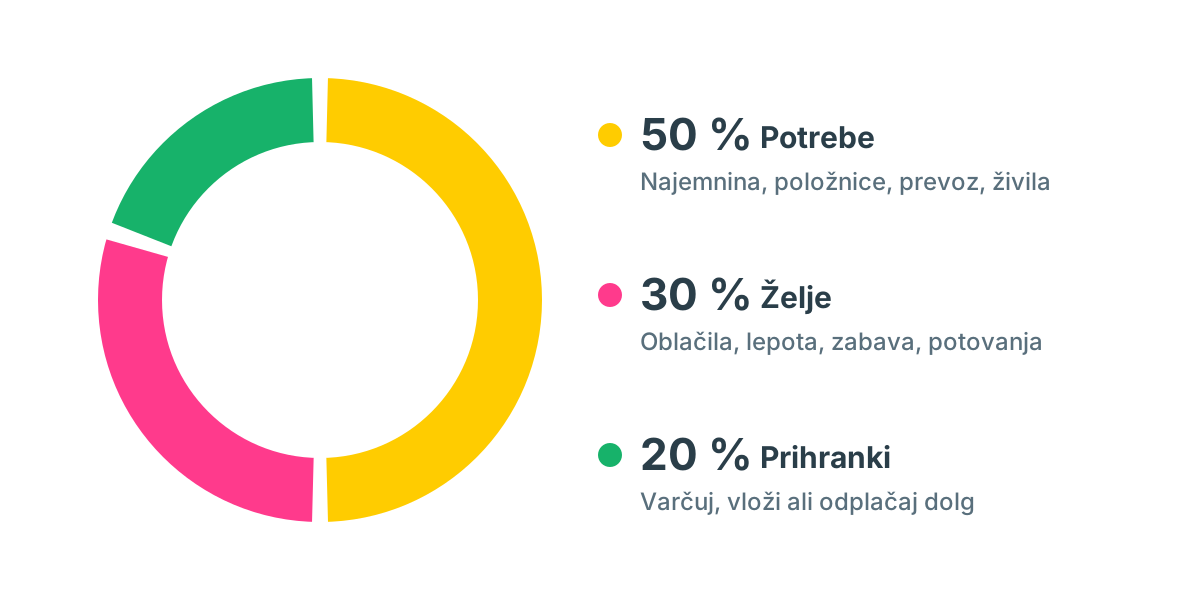
Finančni strokovnjaki običajno priporočajo, da vsak mesec privarčuješ vsaj 20 % neto plače. Najbolje deluje, če teh 20 % preneseš takoj, ko prejmeš plačo. Daj jih na varčevalni račun, jih vloži ali z njimi odplačaj dolg, če ga imaš. Ko se navadiš, postane preprosto. Kaj pa preostalih 80 %?
Nato 50 % neto plače nameni potrebam, kot so najemnina, položnice, prevoz in živila. Sem spada vse, kar je nujno za vsakdanje življenje. Seveda je to pravilo čez palec in denarja ne moreš razdeliti popolnoma natančno. Bistvo je, da je pametno potrebe spraviti v približno 50 %. Če porabiš veliko več, to lahko pomeni, da tvoj način življenja stane več, kot si lahko privoščiš. Če na primer samo najemnina vzame 45 % neto plače, zavarovanja, živil, računov in drugih plačil verjetno ne moreš spraviti v preostalih 5 %. Mogoče je čas, da poiščeš cenejše stanovanje. Če potrebe stanejo manj kot 50 %, preostanek nameni prihrankom ali naložbam.
Preostalih 30 % je za osebne stroške, tvoje želje. To so stvari, ki naredijo življenje prijetnejše: nova oblačila, lepotni izdelki, zabava, potovanja in še marsikaj. Tu lahko običajno porabo najbolj zmanjšaš. Proračuni ti pomagajo ostati v mejah tako pri potrebah kot pri željah.
Te zanima, kako je 50/30/20 videti pri tvojem dohodku? Preizkusi naš kalkulator proračuna 50/30/20. Če poznaš samo svojo bruto plačo, ti izračun neto plače najprej izračuna neto plačo.
Priporočamo: 3 pravila za proračun, ki jih potrebuješ v življenju
Skrbi za ažurne zapise
Ne glede na tvoj finančni cilj si prizadevaj za čim večjo pozitivno razliko med dohodkom in stroški. Da to razliko jasno vidiš, naj bodo tvoji zapisi ažurni. Stroške lahko dodajaš ročno ali povežeš bančni račun, da plačila prihajajo samodejno, kar prihrani veliko časa.
Primer
Emily na mesec prejme 2.000 € neto. Denar razdeli po pravilu čez palec:
- 1.000 € za potrebe (50 %)
- 600 € za osebne želje (30 %)
- 400 € za prihranke ali odplačilo kreditov (20 %)
Kako dobiš svoj denarni tok pod nadzor? Začni s proračunom, kot je Emilyjin. Najlažji prvi korak je en mesečni proračun za vse stroške, nastavljen na 80 % mesečnega dohodka. V Spendeeju lahko nato ta skupni znesek razdeliš na proračune po kategorijah in na prvi pogled vidiš, koliko še ostane.