









































“Ganhar mais dinheiro não resolve os seus problemas se o problema for o fluxo de caixa.” Robert Kiyosaki
O fluxo de caixa mede o movimento do seu dinheiro
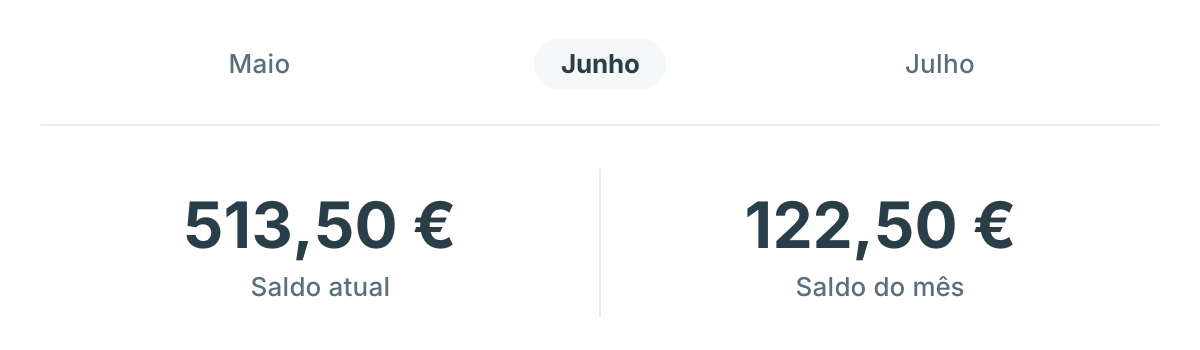
O seu fluxo de caixa pessoal é simplesmente o rendimento menos as despesas num determinado período, normalmente um mês. Como diz o ditado, o que não se mede não se gere.
Se quer pagar as coisas sem depender de créditos, aumentar a poupança ou começar a investir, tem de começar pelo básico: o seu fluxo de caixa.
Quanto consegue poupar
Pense no fluxo de caixa como aquilo que consegue poupar do seu rendimento todos os meses. É importante saber se gasta mais ou menos do que ganha. Gastar mais do que ganha significa ir comendo a poupança ou até cair em dívidas. E isso não queremos.
Um fluxo de caixa positivo é a base de umas finanças saudáveis.
Comece por estes passos simples
Registe as suas despesas
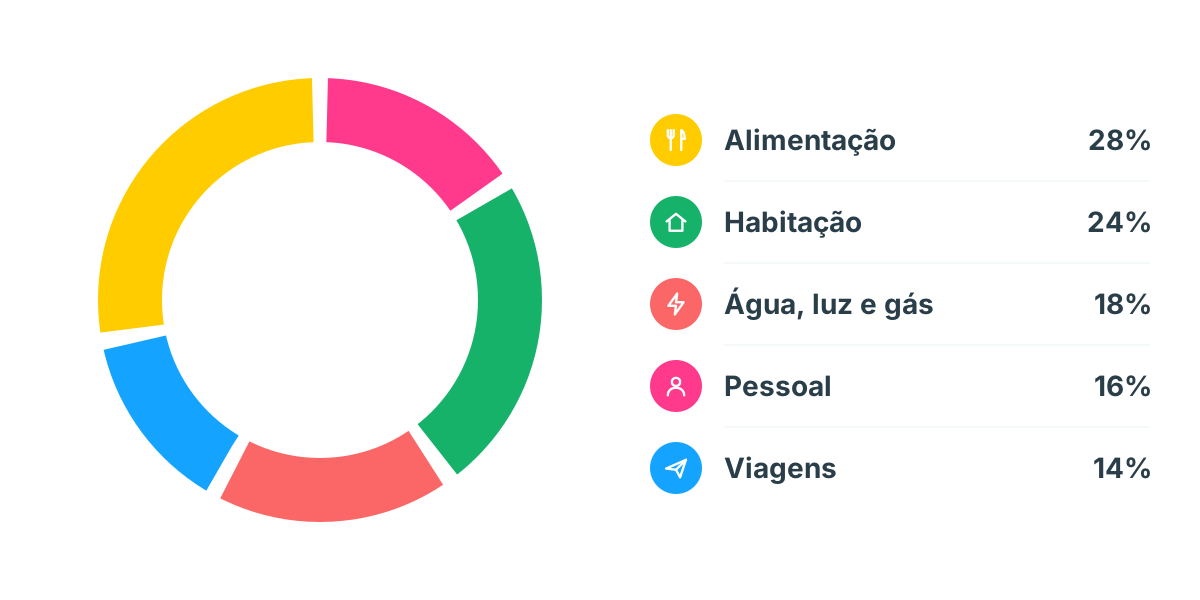
Primeiro, descubra para onde vai o seu dinheiro. Registe os seus gastos durante um ou dois meses e depois veja o resultado. Como divide o seu rendimento? Que categorias levam mais? Há margem para gastar menos nalgum lado? Um gráfico de gastos por categoria mostra facilmente os seus pontos fracos.
A regra 50/30/20
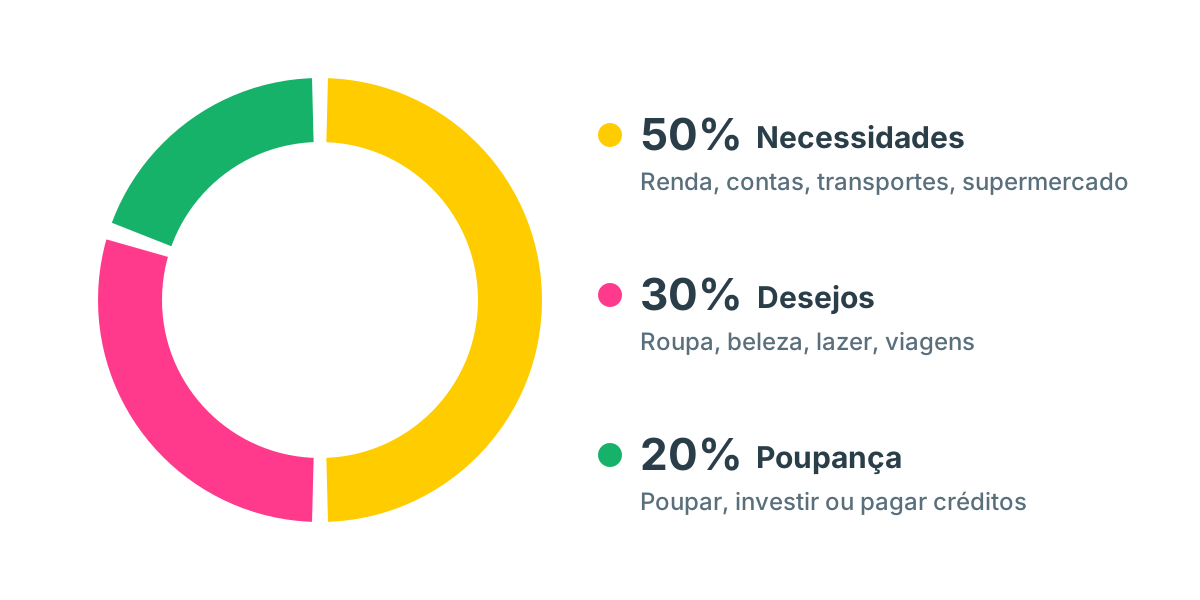
Os especialistas em finanças recomendam muitas vezes poupar pelo menos 20% do rendimento líquido todos os meses. Funciona melhor se transferir esses 20% logo que recebe o salário. Ponha-os numa conta poupança, invista-os ou use-os para pagar dívidas, se as tiver. Quando se habituar, torna-se fácil. Mas e os outros 80%?
A seguir, destine 50% do rendimento líquido às necessidades, como renda, água, luz e gás, transportes e supermercado. Tudo o que é essencial para o dia a dia entra aqui. Claro que é uma regra prática e não consegue dividir o dinheiro na perfeição. A ideia é que é sensato fazer caber as necessidades em cerca de 50%. Gastar muito mais do que isso pode significar que o seu estilo de vida custa mais do que pode pagar. Por exemplo, se só a renda leva 45% do rendimento líquido, provavelmente não consegue encaixar seguros, supermercado, contas e outros pagamentos nos 5% restantes. Talvez seja altura de procurar uma casa mais barata. Se as necessidades custarem menos de 50%, encaminhe o resto para poupança ou investimentos.
Os restantes 30% são para despesas pessoais, os seus desejos. São as coisas que tornam a vida mais agradável: roupa nova, produtos de beleza, lazer, viagens e muito mais. Normalmente, é aqui que pode cortar mais. Os orçamentos ajudam-no a ficar dentro dos limites, tanto nas necessidades como nos desejos.
Quer ver como fica a regra 50/30/20 com o seu rendimento? Experimente a nossa calculadora da regra 50/30/20. Se só souber o salário bruto, a calculadora de salário líquido calcula primeiro o seu rendimento líquido.
Recomendado: 3 regras de orçamento de que precisa na sua vida
Mantenha os registos atualizados
Seja qual for o seu objetivo financeiro, procure a maior diferença positiva possível entre rendimento e despesas. Para ver essa diferença com clareza, mantenha os registos atualizados. Pode adicionar as despesas à mão ou ligar a sua conta bancária para que os pagamentos entrem automaticamente, o que poupa muito tempo.
Exemplo
A Inês recebe 1500 € líquidos por mês. Usa a regra prática para dividir o dinheiro:
- 750 € para necessidades (50%)
- 450 € para desejos pessoais (30%)
- 300 € para poupar ou pagar créditos (20%)
Como pôr o seu fluxo de caixa sob controlo? Comece com um orçamento como o da Inês. O primeiro passo mais fácil é um único orçamento mensal para todas as despesas, definido em 80% do seu rendimento mensal. No Spendee pode depois dividir esse total em orçamentos por categoria e ver num relance quanto resta.