









































“Sorunun nakit akışıysa, daha fazla para kazanmak sorunlarını çözmez.” Robert Kiyosaki
Nakit akışı paranın hareketini ölçer
Kişisel nakit akışın, basitçe belirli bir dönemdeki, genellikle bir aydaki gelirinden giderlerinin çıkarılmasıdır. Ne derler bilirsin: ölçemediğin şeyi yönetemezsin.
Kredilere bel bağlamadan bir şeyler almak, birikimini büyütmek ya da yatırıma başlamak istiyorsan temelden başlaman gerekir: nakit akışından.
Ne kadar biriktirebilirsin
Nakit akışını, her ay gelirinden biriktirebildiğin tutar olarak düşün. Kazandığından fazla mı az mı harcadığını bilmek önemlidir. Kazandığından fazla harcamak, birikimini eritmek, hatta borca kaymak demektir. Bunu da istemeyiz.
Artıda bir nakit akışı, sağlıklı finansların temelidir.
Şu basit adımlarla başla
Giderlerini takip et
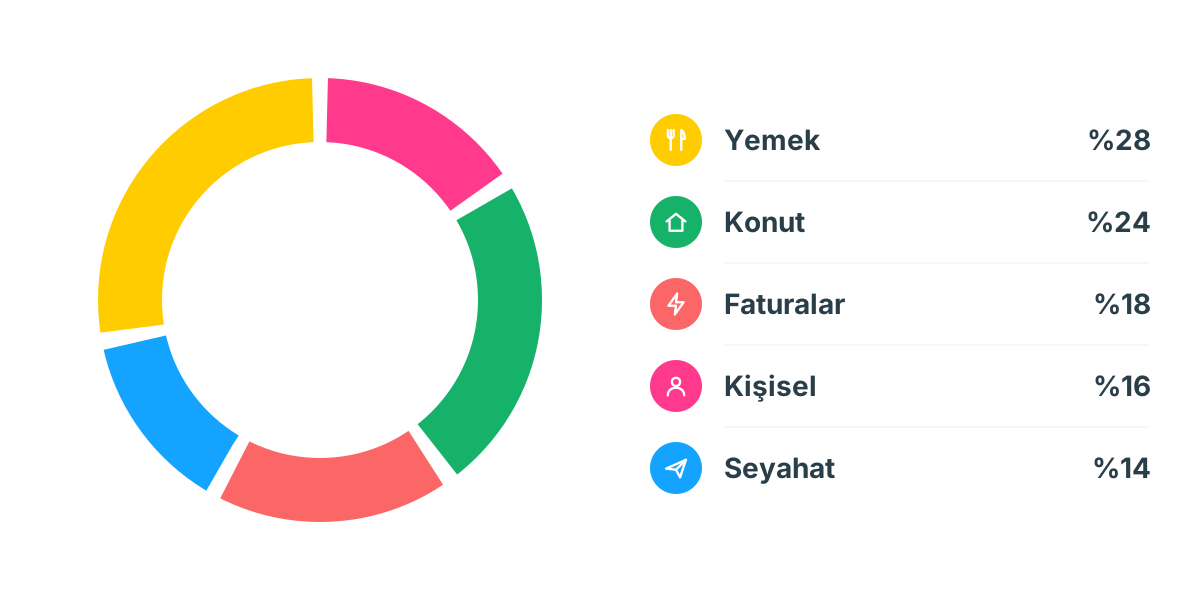
Önce paranın nereye gittiğini öğren. Harcamalarını bir iki ay takip et, sonra sonuca bak. Gelirini nasıl bölüyorsun? En çok hangi kategoriler götürüyor? Bir yerde daha az harcama imkânı var mı? Kategorilere göre harcama grafiği zayıf noktalarını görmeyi kolaylaştırır.
50/30/20 kuralı
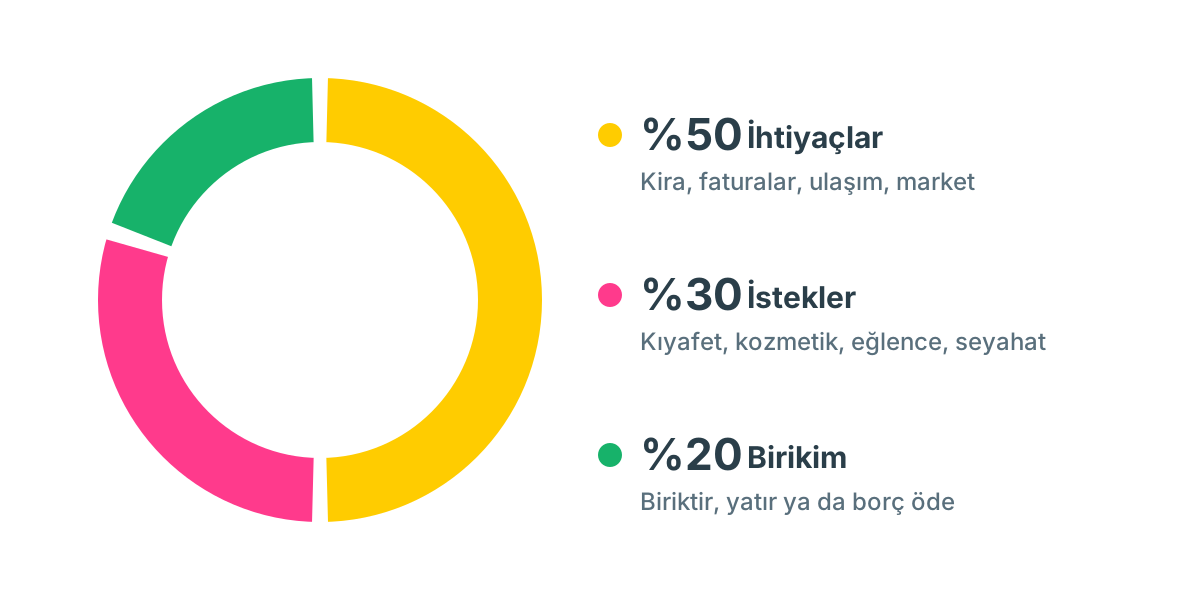
Finans uzmanları genellikle her ay eline geçen net gelirin en az %20’sini biriktirmeni önerir. Bu, o %20’yi maaşın yatar yatmaz ayırdığında en iyi sonucu verir. Bir birikim hesabına koy, yatırıma ayır ya da borcun varsa onu ödemek için kullan. Alıştığında kolaylaşır. Peki ya kalan %80?
Sonra net gelirinin %50’sini ihtiyaçlara ayır: kira, faturalar, ulaşım ve market gibi. Gündelik hayat için zorunlu olan her şey buraya girer. Elbette bu pratik bir kuraldır ve paranı kusursuz biçimde bölemezsin. Önemli olan, ihtiyaçlarını yaklaşık %50’ye sığdırmanın akıllıca olmasıdır. Bundan çok daha fazlasını harcamak, yaşam tarzının karşılayabileceğinden pahalı olduğu anlamına gelebilir. Örneğin yalnızca kira net gelirinin %45’ini alıyorsa sigortayı, marketi, faturaları ve diğer ödemeleri kalan %5’e büyük ihtimalle sığdıramazsın. Belki daha ucuz bir ev aramanın zamanı gelmiştir. İhtiyaçların %50’den aza mal oluyorsa kalanı birikime ya da yatırıma yönlendir.
Kalan %30 kişisel harcamalar, yani isteklerin içindir. Bunlar hayatı daha keyifli kılan şeylerdir: yeni kıyafetler, kozmetik ürünleri, eğlence, seyahat ve çok daha fazlası. Genellikle en çok kısabileceğin yer burasıdır. Bütçeler hem ihtiyaçlarda hem isteklerde limitlerinin içinde kalmana yardım eder.
50/30/20’nin senin gelirinde nasıl göründüğünü görmek ister misin? 50/30/20 bütçe hesaplayıcımızı dene. Yalnızca brüt maaşını biliyorsan, maaş hesaplayıcısı önce eline geçen net tutarı hesaplar.
Önerilen: Hayatında olması gereken 3 bütçe kuralı
Kayıtlarını güncel tut
Finansal hedefin ne olursa olsun, gelir ile gider arasındaki artı farkın olabildiğince büyük olmasını hedefle. Bu farkı net görmek için kayıtlarını güncel tut. Giderlerini elle ekleyebilir ya da banka hesabını bağlayabilirsin. Böylece ödemeler kendiliğinden gelir, bu da çok zaman kazandırır.
Örnek
Emily’nin eline ayda net 60.000 ₺ geçiyor. Parasını bölmek için pratik kuralı kullanıyor:
- İhtiyaçlar için 30.000 ₺ (%50)
- Kişisel istekler için 18.000 ₺ (%30)
- Birikim ya da kredi ödemeleri için 12.000 ₺ (%20)
Nakit akışını nasıl kontrol altına alırsın? Emily’ninki gibi bir bütçeyle başla. En kolay ilk adım, bütün giderlerin için aylık gelirinin %80’i kadar tek bir aylık bütçe belirlemektir. Spendee’de bu toplamı sonra kategori bütçelerine bölebilir ve ne kadar kaldığını bir bakışta görebilirsin.