









































„Większe zarobki nie rozwiążą twoich problemów, jeśli twoim problemem są przepływy pieniężne”. Robert Kiyosaki
Przepływy pieniężne pokazują ruch twoich pieniędzy
Twoje osobiste przepływy pieniężne, po angielsku cash flow, to po prostu dochód minus wydatki w danym okresie, zwykle w miesiącu. Jak mówi powiedzenie: czego nie możesz zmierzyć, tym nie możesz zarządzać.
Jeśli chcesz pozwalać sobie na różne rzeczy bez kredytów, powiększać oszczędności albo zacząć inwestować, zacznij od podstaw, czyli od swoich przepływów pieniężnych.
Ile jesteś w stanie zaoszczędzić
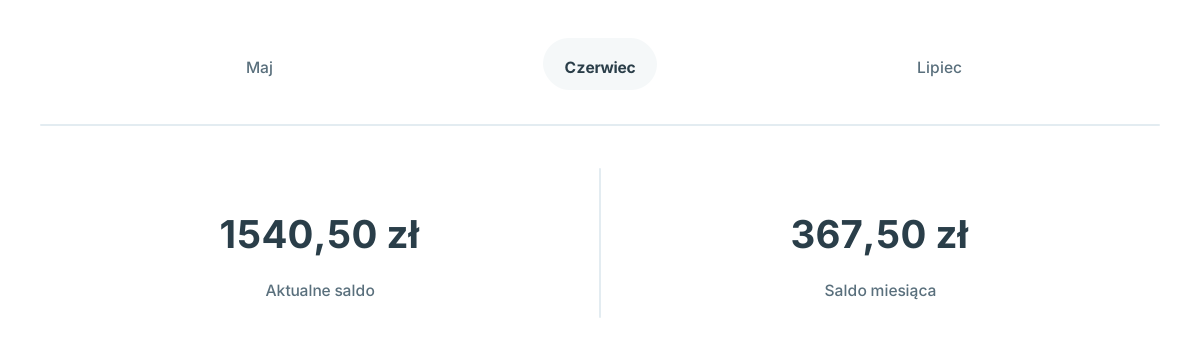
Pomyśl o przepływach pieniężnych jak o tym, ile co miesiąc jesteś w stanie odłożyć z dochodu. Ważne, żeby wiedzieć, czy wydajesz więcej, czy mniej, niż zarabiasz. Wydawać więcej, niż się zarabia, to uszczuplać oszczędności, a nawet wpadać w długi. A tego nie chcemy.
Dodatnie przepływy pieniężne to fundament zdrowych finansów.
Zacznij od tych prostych kroków
Śledź swoje wydatki
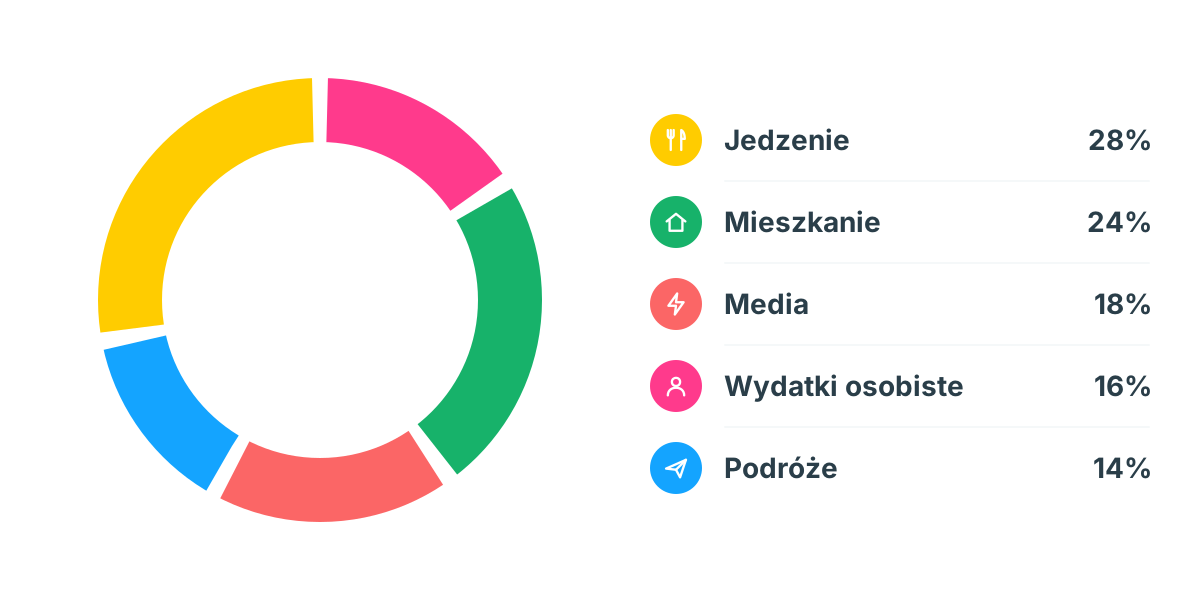
Najpierw sprawdź, na co idą twoje pieniądze. Zapisuj wydatki przez miesiąc albo dwa, a potem spójrz na wynik. Jak dzielisz swój dochód? Które kategorie pochłaniają najwięcej? Czy gdzieś da się wydawać mniej? Na wykresie wydatków według kategorii łatwo zobaczyć słabe punkty.
Zasada 50/30/20
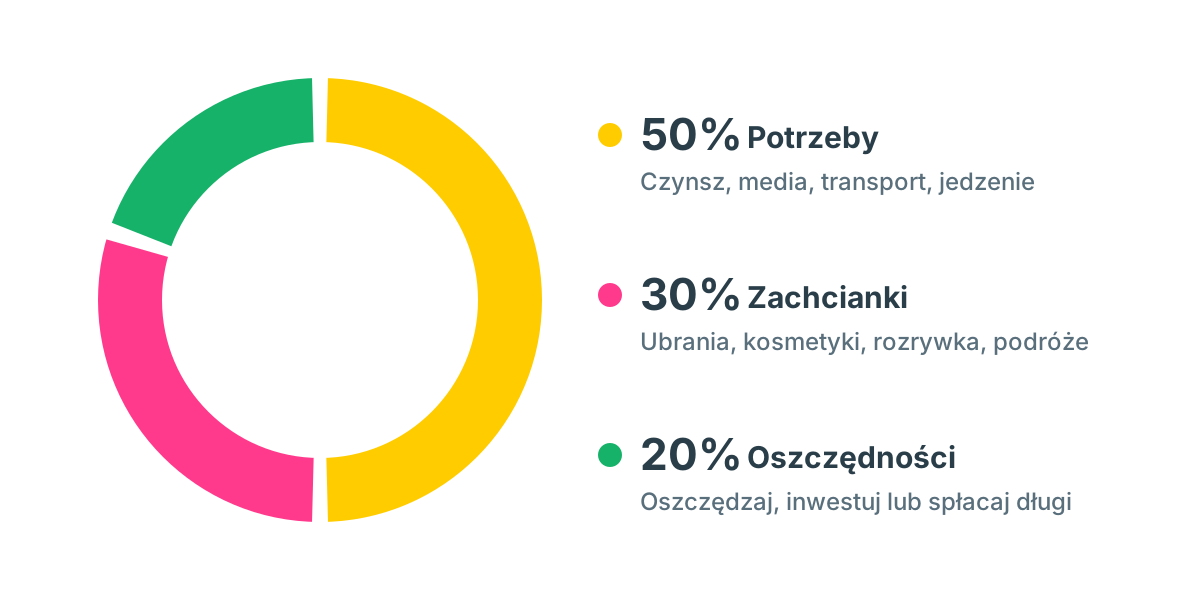
Eksperci finansowi zwykle radzą, żeby co miesiąc oszczędzać co najmniej 20% wynagrodzenia na rękę. Najlepiej działa to wtedy, gdy przelewasz te 20% zaraz po wpływie pensji. Wpłać je na konto oszczędnościowe, zainwestuj albo przeznacz na spłatę długów, jeśli je masz. Gdy się przyzwyczaisz, robi się to łatwe. A co z pozostałymi 80%?
Dalej 50% wynagrodzenia na rękę przeznacz na potrzeby, takie jak czynsz, media, transport i zakupy spożywcze. Należy tu wszystko, co jest niezbędne w codziennym życiu. To oczywiście praktyczna zasada i nie da się podzielić pieniędzy idealnie. Chodzi o to, że rozsądnie jest zmieścić potrzeby w mniej więcej 50%. Jeśli wydajesz dużo więcej, to może znaczyć, że twój styl życia kosztuje więcej, niż cię na niego stać. Na przykład jeśli sam czynsz zabiera 45% wynagrodzenia na rękę, w pozostałych 5% raczej nie zmieścisz ubezpieczeń, zakupów spożywczych, rachunków i innych opłat. Może pora poszukać tańszego mieszkania. Jeśli twoje potrzeby kosztują mniej niż 50%, resztę przeznacz na oszczędności albo inwestycje.
Pozostałe 30% jest na wydatki osobiste, czyli twoje zachcianki. To rzeczy, które uprzyjemniają życie: nowe ubrania, kosmetyki, rozrywka, podróże i wiele więcej. Zwykle to tutaj możesz ciąć najwięcej. Budżety pomagają zmieścić się w limitach zarówno przy potrzebach, jak i przy zachciankach.
Chcesz zobaczyć, jak 50/30/20 wygląda dla twojego dochodu? Wypróbuj nasz kalkulator budżetu 50/30/20. Jeśli znasz tylko pensję brutto, kalkulator wynagrodzeń najpierw policzy, ile dostajesz na rękę.
Polecamy: 3 zasady budżetowe, których potrzebujesz w życiu
Dbaj o aktualne zapisy
Jakikolwiek masz cel finansowy, dąż do jak największej dodatniej różnicy między dochodem a wydatkami. Żeby dobrze ją widzieć, dbaj o aktualne zapisy. Możesz dodawać wydatki ręcznie albo połączyć konto bankowe, żeby płatności pojawiały się automatycznie, co oszczędza mnóstwo czasu.
Przykład
Emilia zarabia na rękę 6000 zł miesięcznie. Dzieli pieniądze według tej praktycznej zasady:
- 3000 zł na potrzeby (50%)
- 1800 zł na zachcianki (30%)
- 1200 zł na oszczędności albo spłatę kredytów (20%)
Jak zapanować nad swoimi przepływami pieniężnymi? Zacznij od budżetu takiego jak u Emilii. Najłatwiejszy pierwszy krok to jeden budżet miesięczny na wszystkie wydatki, ustawiony na 80% miesięcznego dochodu. W Spendee możesz potem podzielić ten całkowity budżet na budżety kategorii i od razu widzieć, ile zostało.