









































«Если ваша проблема в денежном потоке, то больший заработок ее не решит». Роберт Кийосаки
Денежный поток показывает движение ваших денег
Ваш личный денежный поток это просто доходы минус расходы за определенный период, обычно за месяц. Как говорится, нельзя управлять тем, что нельзя измерить.
Если вы хотите позволять себе покупки без кредитов, наращивать накопления или начать инвестировать, начинать нужно с основы: с денежного потока.
Сколько вы можете откладывать
Думайте о денежном потоке как о сумме, которую вы можете отложить из дохода каждый месяц. Важно знать, тратите вы больше или меньше, чем зарабатываете. Тратить больше, чем зарабатываешь, значит проедать накопления или даже влезать в долги. А этого мы не хотим.
Положительный денежный поток это основа здоровых финансов.
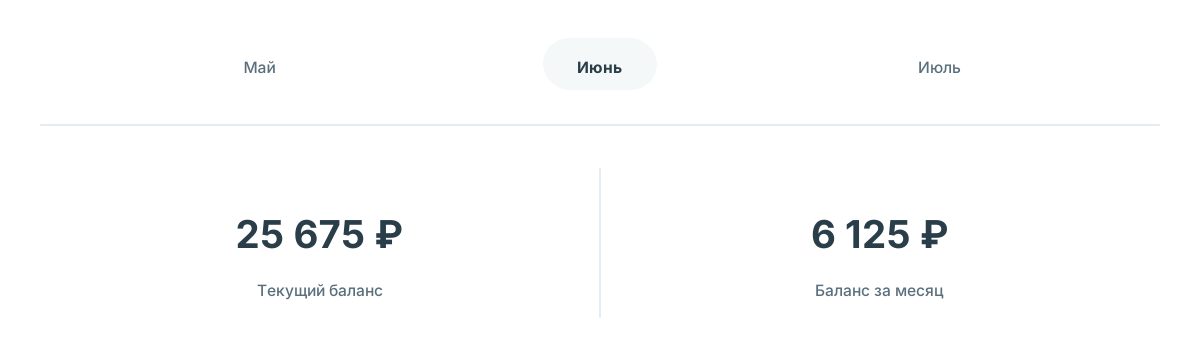
Начните с этих простых шагов
Записывайте расходы
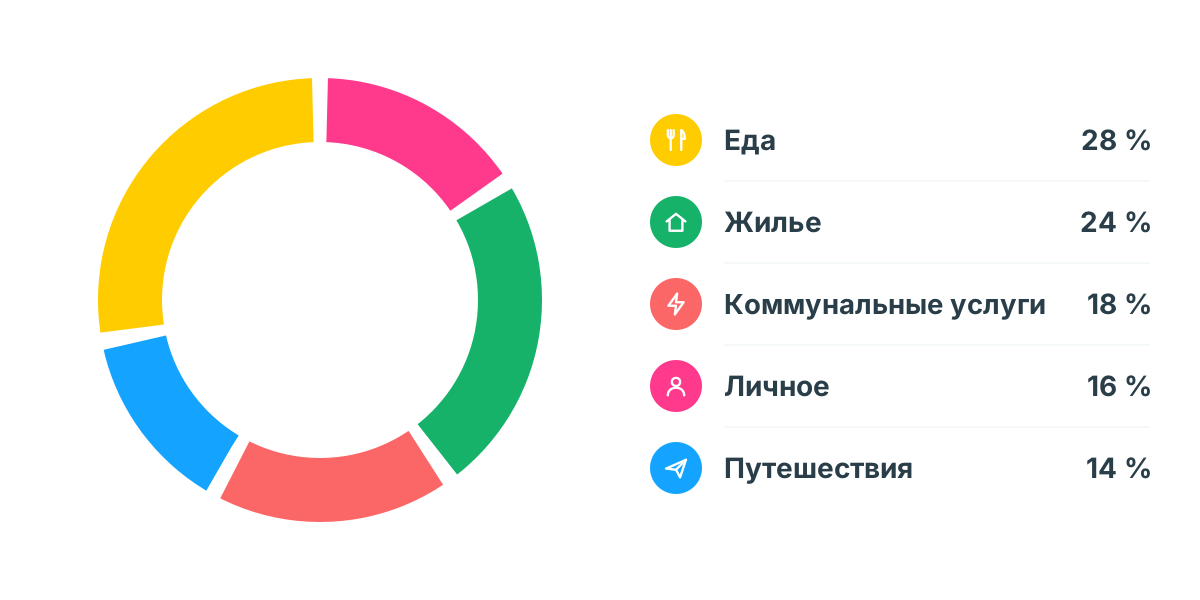
Сначала выясните, куда уходят деньги. Записывайте расходы месяц или два, а потом посмотрите на результат. Как вы делите доход? Какие категории забирают больше всего? Можно ли где-то тратить меньше? На диаграмме расходов по категориям слабые места видны сразу.
Правило 50/30/20
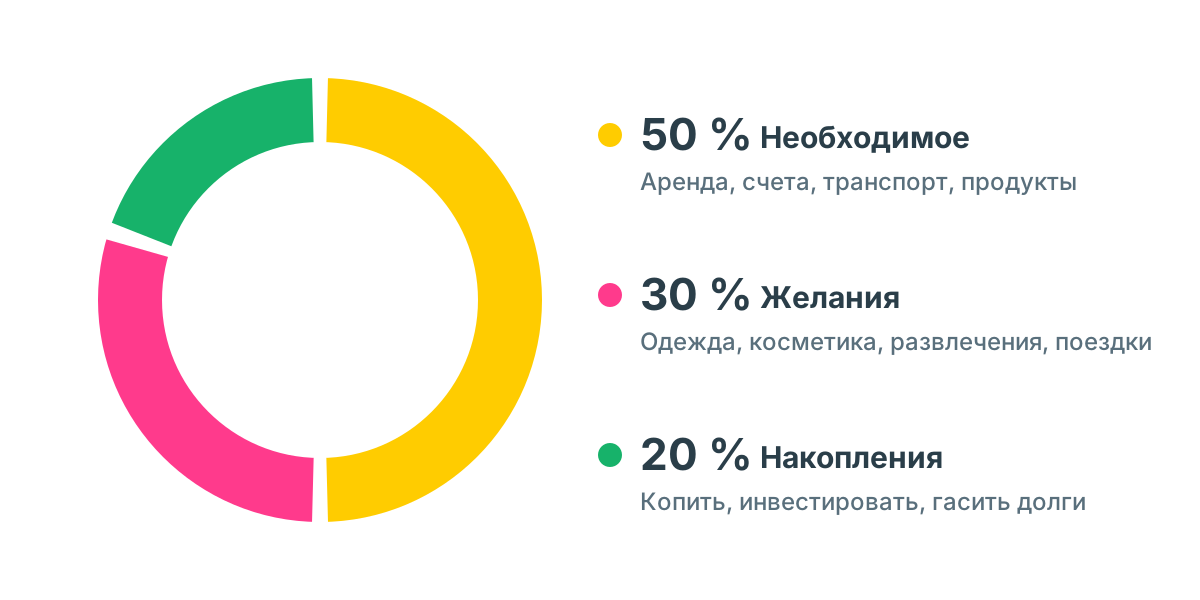
Финансовые специалисты обычно советуют каждый месяц откладывать не меньше 20 % дохода на руки. Лучше всего это работает, когда вы переводите эти 20 % сразу после зарплаты. Положите их на накопительный счет, инвестируйте или направьте на погашение долгов, если они есть. Когда привыкнете, это станет легко. А что с остальными 80 %?
Дальше 50 % дохода на руки отдайте необходимому: аренде, коммунальным услугам, транспорту и продуктам. Сюда относится все, без чего не обойтись в повседневной жизни. Конечно, это практическое правило, и разделить деньги идеально не получится. Смысл в том, что необходимое разумно уместить примерно в 50 %. Если вы тратите намного больше, возможно, ваш образ жизни стоит дороже, чем вы можете себе позволить. Например, если одна только аренда забирает 45 % дохода на руки, в оставшиеся 5 % вы вряд ли уместите страховку, продукты, счета и другие платежи. Возможно, пора поискать жилье подешевле. Если необходимое обходится меньше чем в 50 %, остаток направьте на накопления или инвестиции.
Оставшиеся 30 % идут на личные расходы, на ваши желания. Это то, что делает жизнь приятнее: новая одежда, косметика, развлечения, путешествия и многое другое. Обычно именно здесь проще всего сократить траты. Бюджеты помогают оставаться в рамках лимитов и для необходимого, и для желаний.
Хотите увидеть, как 50/30/20 выглядит для вашего дохода? Попробуйте наш калькулятор бюджета 50/30/20. Если вы знаете только зарплату до вычета налогов, калькулятор зарплаты сначала посчитает ваш доход на руки.
Рекомендуем: 3 правила бюджета, которые нужны каждому
Держите записи в актуальном состоянии
Какой бы ни была ваша финансовая цель, стремитесь к самой большой положительной разнице между доходами и расходами. Чтобы ясно видеть эту разницу, держите записи в актуальном состоянии. Расходы можно добавлять вручную или подключить банковский счет, чтобы платежи появлялись автоматически. Это экономит много времени.
Пример
Анна получает на руки 100 000 ₽ в месяц. Она делит деньги по правилу:
- 50 000 ₽ на необходимое (50 %)
- 30 000 ₽ на личные желания (30 %)
- 20 000 ₽ на накопления или погашение кредитов (20 %)
Как взять денежный поток под контроль? Начните с бюджета, как у Анны. Самый простой первый шаг: один бюджет на месяц для всех расходов, равный 80 % месячного дохода. В Spendee этот общий бюджет затем можно разделить на бюджеты по категориям и с одного взгляда видеть, сколько осталось.